

การบริหารความเสี่ยง · 2025
หัวข้อในหมวดนี้3 หัวข้อ
นโยบายและแผนการบริหารความเสี่ยง
รายละเอียดนโยบายและแผน
ภาพรวมการบริหารความเสี่ยง
บริษัทตระหนักและเล็งเห็นความสำคัญต่อการบริหารความเสี่ยงองค์กรที่ดีเพื่อขับเคลื่อนองค์กรให้มีการเติบโต และขยายธุรกิจอย่างมีเสถียรภาพ มีฐานะการเงินที่มั่นคงและสามารถสร้างผลตอบแทนให้แก่ผู้ถือหุ้นในระดับที่เหมาะสม ตลอดจนเพื่อเป็นการดำเนินตามหลักการกำกับดูแลกิจการที่ดี (Good Corporate Governance) รวมทั้งการถ่วงดุลอำนาจ (Check and Balance) ในภาวการณ์แข่งขันทางธุรกิจที่บริษัท ต้องเผชิญอยู่ในปัจจุบัน ซึ่งเกิดการเปลี่ยนแปลงอยู่ตลอดเวลาไม่ว่าจะเกิดจากปัจจัยภายนอกหรือปัจจัยภายใน อาจส่งผลกระทบต่อความสามารถในการบรรลุเป้าหมายและภารกิจหลักของบริษัท โดยในเบื้องต้นได้มอบหมายให้คณะกรรมการบริหารความเสี่ยงรับผิดชอบในการกำหนดนโยบายด้านการบริหารความเสี่ยงให้ครอบคลุมทั้งองค์กร กำกับดูแลให้มีระบบหรือกระบวนการบริหารจัดการความเสี่ยง เพื่อลดผลกระทบต่อธุรกิจของบริษัทอย่างเหมาะสม
นโยบายและแผนการบริหารความเสี่ยง
บริษัทได้ตระหนักถึงความสำคัญและความจำเป็นที่ต้องนำระบบการบริหารความเสี่ยงตามมาตรฐานสากลมาใช้ในการบริหาร โดยมุ่งหวังให้บริษัทเป็นองค์กรสำคัญที่สร้างความพึงพอใจให้กับลูกค้า มีภาพลักษณ์ที่ดี และพัฒนาการดำเนินงานของบริษัทให้เป็นไปในแนวทางเดียวกันทั่วทั้งองค์กร จึงกำหนดนโยบายการบริหารความเสี่ยง ดังนี้
1.คณะกรรมการบริหารความเสี่ยงมีหน้าที่พิจารณากำหนดนโยบายการบริหารความเสี่ยงทั้งภายนอกและภายในบริษัทให้ครอบคลุม และสอดคล้องกับกลยุทธ์และทิศทางของธุรกิจ ทั้งนี้ ต้องครอบคลุมความเสี่ยงอย่างน้อย 5 ประการ ดังนี้
(ก) ความเสี่ยงทางการเงิน (Financial Risk)
(ข) ความเสี่ยงด้านการดำเนินงาน (Operational Risk)
(ค) ความเสี่ยงด้านกลยุทธ์การดำเนินธุรกิจ (Strategic Risk)
(ง) ความเสี่ยงด้านการปฏิบัติตามกฎระเบียบ (Compliance Risk)
(จ) ความเสี่ยงจากสภาวะแวดล้อมทางธุรกิจ (Risk from Business Environment)
2.กำหนดให้การบริหารความเสี่ยงเป็นความรับผิดชอบของพนักงานในทุกระดับชั้นที่ต้องตระหนักถึงความเสี่ยงที่มีในการปฏิบัติงานในหน่วยงานของตนและองค์กร โดยให้ความสำคัญในการบริหารความเสี่ยงด้านต่าง ๆ และบริหารจัดการภายใต้การควบคุมภายในอย่างมีระบบ ให้อยู่ในระดับที่เพียงพอและเหมาะสม
3. ให้มีกระบวนการบริหารความเสี่ยงองค์กรที่เป็นไปตามมาตรฐานที่ดีตามแนวปฏิบัติสากล เพื่อให้เกิดการบริหารจัดการความเสี่ยงที่อาจส่งผลกระทบกับการดำเนินงานของบริษัท อย่างมีประสิทธิภาพ เกิดการพัฒนาและมีการปฏิบัติงานด้านการบริหารความเสี่ยงทั่วทั้งองค์กรในทิศทางเดียวกัน โดยนำระบบการบริหารความเสี่ยงมาเป็นส่วนหนึ่งในการตัดสินใจ การวางแผนกลยุทธ์ แผนงาน และการดำเนินงานของบริษัท รวมถึงการมุ่งเน้นให้บรรลุวัตถุประสงค์ เป้าหมาย วิสัยทัศน์ พันธกิจ กลยุทธ์ที่กำหนดไว้ เพื่อสร้างความเป็นเลิศในการปฏิบัติงานและสร้างความเชื่อมั่นของผู้เกี่ยวข้อง
4. มีการกำหนดแนวทางป้องกันและบรรเทาความเสี่ยงจากการดำเนินงานของบริษัท เพื่อหลีกเลี่ยงความเสียหาย หรือความสูญเสียที่อาจจะเกิดขึ้น รวมถึงการติดตามและประเมินผลการบริหารความเสี่ยงอย่างสม่ำเสมอ
5. ส่งเสริมและพัฒนาการนำระบบเทคโนโลยีสารสนเทศที่ทันสมัยมาใช้ในกระบวนการบริหารความเสี่ยงของบริษัท และสนับสนุนให้บุคลากรทุกระดับสามารถเข้าถึงแหล่งข้อมูลข่าวสารการบริหารความเสี่ยงอย่างทั่วถึง ตลอดจนการจัดระบบการรายงานการบริหารความเสี่ยงให้คณะกรรมการบริหารความเสี่ยงเป็นไปอย่างมีประสิทธิภาพ
การกำกับดูแลบริหารความเสี่ยง
บริษัทกำหนดให้การกำกับดูแลความเสี่ยงเป็นส่วนหนึ่งของการบริหารงานทั้งบริษัท เพื่อให้มั่นใจว่าโครงสร้าง
การกำกับดูแลและหน้าที่ความรับผิดชอบมีความเหมาะสมและสามารถส่งเสริมการบริหารความเสี่ยงที่มีประสิทธิผล
จึงกำหนดโครงสร้างและหน้าที่ความรับผิดชอบการกำกับดูแลของบริษัท ดังนี้
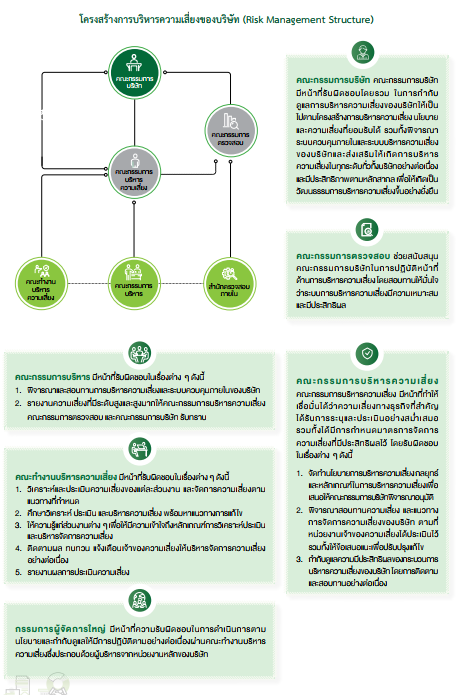
โครงสร้างการบริหารความเสี่ยงของบริษัท (Risk Management Structure)
ลิงก์เอกสารนโยบาย
https://investor.hengleasing.com/th/corporate-governance/corporate-governance-policy
เลขหน้าในรายงาน
63-68
ความเสี่ยงต่อการดำเนินธุรกิจของบริษัท
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| ความเสี่ยงด้านกลยุทธ์การดำเนินธุรกิจ | ความเสี่ยงจากการขยายสินเชื่อไม่เป็นไปตามแผนธุรกิจที่กำหนดไว้ ปัจจุบันบริษัทมีสาขาเป็นช่องทางหลักในการให้บริการสินเชื่อและนำเสนอบริการอื่น ๆ โดยมีแผนการขยายสาขาอย่างต่อเนื่อง เพื่อเพิ่มความสามารถในการให้บริการของบริษัท และรองรับความต้องการของลูกค้าปัจจุบันและลูกค้าใหม่ในอนาคต รวมถึงเป็นการกระจายความเสี่ยงในกรณีที่เกิดเหตุการณ์ที่ส่งผลกระทบต่อการดำเนินธุรกิจในบางพื้นที่อีกด้วย ความเสี่ยงจากการแข่งขันในอุตสาหกรรมสินเชื่อเช่าซื้อ สินเชื่อส่วนบุคคลภายใต้การกำกับ สินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ สินเชื่ออื่น ๆ การเข้ามาในอุตสาหกรรมของคู่แข่งรายใหม่ และการเปลี่ยนแปลงด้านเทคโนโลยี (Technology disruption) ธุรกิจให้บริการสินเชื่อมีผู้ประกอบการเป็นจำนวนมาก ทั้งผู้ให้บริการรายเดิมและผู้ให้บริการรายใหม่ โดยผู้ให้บริการสินเชื่อรายอื่น ๆ มีการขยายช่องทางการให้บริการสินเชื่อผ่านช่องทางออนไลน์ นำเทคโนโลยีมาใช้ในกระบวนการพิจารณาสินเชื่อเพื่อปรับปรุงการบริการให้รวดเร็วและมีประสิทธิภาพมากขึ้น ประกอบกับพฤติกรรมของผู้บริโภคในการเลือกใช้บริการขอสินเชื่อผ่านช่องทางออนไลน์มีจำนวนมากขึ้น ความเสี่ยงด้านการตลาดและการให้บริการลูกค้า (Marketing & Call Center Risk) ตลอดช่วงหลายปีที่ผ่านมา อุตสาหกรรมสินเชื่อรายย่อยของไทยมีการแข่งขันด้านการตลาดและการสื่อสารที่รุนแรงมากขึ้น จากทั้งผู้ให้บริการรายใหญ่ ผู้เล่นรายใหม่ในพื้นที่ รวมถึงแพลตฟอร์มออนไลน์ที่เข้ามาเป็นช่องทางเปรียบเทียบข้อมูลสินเชื่อ ส่งผลให้บริษัทต้องปรับรูปแบบการสื่อสารและวิธีการเข้าถึงลูกค้าเพื่อรักษาความสามารถในการแข่งขัน ขณะเดียวกันพฤติกรรมของผู้บริโภคมีการเปลี่ยนแปลงอย่างต่อเนื่อง ลูกค้าหันมาใช้ช่องทางออนไลน์ในการค้นหาและเปรียบเทียบข้อมูลสินเชื่อมากขึ้นผ่านสื่อสังคมออนไลน์ เว็บไซต์รีวิว และคอมมูนิตี้ทางการเงิน ทำให้ความคาดหวังในด้านความถูกต้อง ความชัดเจน และความรวดเร็วในการให้ข้อมูลเพิ่มขึ้นอย่างมีนัยสำคัญ | ความเสี่ยงจากการขยายสินเชื่อไม่เป็นไปตามแผนธุรกิจที่กำหนดไว้ ในกรณีที่บริษัทไม่สามารถขยายสินเชื่อให้เป็นไปตามแผนธุรกิจของบริษัท เกิดความล่าช้าหรือเกิดเหตุขัดข้องในการดำเนินงาน อันมีสาเหตุมาจากปัจจัยต่าง ๆ เช่น ไม่สามารถจัดหาพื้นที่ที่มีศักยภาพเพื่อเปิดสาขาใหม่ไม่สามารถสรรหาบุคลากรที่มีคุณภาพ หรือพนักงานบริการสาขาไม่มีศักยภาพเพียงพอในการทำเป้าหมาย อาจส่งผลให้บริษัทไม่สามารถตอบสนองความต้องการของลูกค้าได้อย่างมีประสิทธิภาพ นอกจากนี้ สภาวะการแข่งขันที่รุนแรงมากยิ่งขึ้นในธุรกิจสินเชื่อส่วนบุคคลในพื้นที่ที่สาขาตั้งอยู่ จากการขยายสาขาของคู่แข่งเข้ามาในพื้นที่เดียวกัน สาขาใหม่อาจไม่สามารถบรรลุเป้าหมายในการดำเนินงานต่าง ๆ ที่บริษัทกำหนดไว้ เช่น เป้าหมายด้านมูลค่าสินเชื่อ ด้านจำนวนสัญญาสินเชื่อ ด้านการจัดเก็บและติดตามหนี้ การขายประกัน หรือด้านค่าใช้จ่ายในการดำเนินงาน หรือมีอัตราผลตอบแทนการลงทุนไม่เป็นไปตามที่คาดการณ์ไว้เป็นต้น ซึ่งปัจจัยดังกล่าวอาจส่งผลกระทบในทางลบต่อธุรกิจ ผลการดำเนินงาน ฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัทได้ ความเสี่ยงจากการแข่งขันในอุตสาหกรรมสินเชื่อเช่าซื้อ สินเชื่อส่วนบุคคลภายใต้การกำกับ สินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ สินเชื่ออื่น ๆ การเข้ามาในอุตสาหกรรมของคู่แข่งรายใหม่ และการเปลี่ยนแปลงด้านเทคโนโลยี (Technology disruption) ทางภาครัฐมีนโยบายสนับสนุนบริการสินเชื่อออนไลน์ระหว่างบุคคลและบุคคล (P2P lending) และสินเชื่อส่วนบุคคลดิจิทัล (Digital Personal Loan) ส่งผลให้มีผู้ประกอบการรายใหม่เริ่มสนใจที่จะเข้ามาในอุตสาหกรรมสินเชื่อเพื่อให้บริการผ่านช่องทางออนไลน์มากขึ้น รวมถึงมีการแข่งขันในด้านโปรโมชันต่าง ๆ เช่น การให้วงเงินกู้ยืมที่สูงขึ้นการลดอัตราดอกเบี้ย การขยายเวลาผ่อนชำระ เพื่อจูงใจและดึงดูดลูกค้าให้เลือกใช้บริการสินเชื่อ และมีการแข่งขันนำเสนอโปรโมชัน หรือการลงทุนเพิ่มเติมเพื่อเพิ่มคุณภาพการให้บริการของบริษัท เพื่อแข่งขันกับผู้ให้บริการรายอื่น ๆในอุตสาหกรรม อาจส่งผลให้บริษัทไม่สามารถปล่อยสินเชื่อเพิ่มขึ้นได้ตามแผนกลยุทธ์ของบริษัท หรืออาจทำให้มูลค่าการให้สินเชื่อใหม่ของบริษัทลดลง เนื่องจากปัจจุบันบริษัทมีช่องทางการให้บริการผ่านสาขาเป็นหลัก โดยมีช่วงเวลาในการให้บริการในวันจันทร์-วันเสาร์ เวลา 08.00-17.00 น. ในขณะที่ผู้บริโภคสามารถเข้าถึงบริการสินเชื่อของผู้ให้บริการที่มีช่องทางออนไลน์ได้ตลอด 24 ชั่วโมง เหตุการณ์ดังกล่าวอาจส่งผลกระทบในทางลบต่อธุรกิจ ผลการดำเนินงาน ฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัทได้ ความเสี่ยงด้านการตลาดและการให้บริการลูกค้า (Marketing & Call Center Risk) ในด้านการแข่งขันเชิงพื้นที่ ความเข้มข้นของการทำสื่อประชาสัมพันธ์และสื่อโฆษณาในพื้นที่ยังคงอยู่ในระดับสูง โดยเฉพาะคู่แข่งรายใหญ่ที่มีงบประมาณด้านการตลาดมากกว่า ส่งผลให้บริษัทอาจเผชิญความเสี่ยงด้านการมองเห็นของแบรนด์ (Brand Visibility) ในบางพื้นที่ลูกค้าอาจไม่รับรู้ข้อมูลผลิตภัณฑ์หรือความได้เปรียบของบริษัทอย่างเพียงพอ อีกทั้งความผันผวนของอัลกอริทึมบนแพลตฟอร์มออนไลน์ส่งผลให้การสื่อสารผ่านช่องทางดิจิทัลมีความไม่แน่นอน ต้องปรับปรุงเนื้อหาและช่องทางให้เหมาะสมอยู่เสมอเพื่อรักษาคุณภาพการเข้าถึงลูกค้า | ความเสี่ยงจากการขยายสินเชื่อไม่เป็นไปตามแผนธุรกิจที่กำหนดไว้ กลุ่มผู้ถือหุ้นของบริษัทมีประสบการณ์และความเชี่ยวชาญในการดำเนินธุรกิจสินเชื่อมายาวนานกว่า 20 ปี และบริษัทกำหนดให้มีการวิเคราะห์โอกาสการลงทุนร่วมกัน ระหว่างฝ่ายงานที่เกี่ยวข้อง ทั้งในเรื่องกลุ่มลูกค้าเป้าหมาย ทำเลที่ตั้ง ความหนาแน่นและลักษณะของชุมชนโดยรอบ ภาวะตลาดและคู่แข่ง ความต้องการของผู้บริโภค บุคลากรในพื้นที่ เงินลงทุนต่อสาขา ระยะเวลาคืนทุน ผลตอบแทนที่คาดว่าจะได้รับ ซึ่งต้องได้รับการอนุมัติจากคณะกรรมการบริหาร และ/หรือ คณะกรรมการบริษัท ซึ่งเป็นไปตามตารางอำนาจอนุมัติของบริษัท และภายหลังการลงทุนบริษัทมีการติดตามประเมินผลการดำเนินงานอย่างใกล้ชิดและปรับแผนการดำเนินงานตามสถานการณ์ที่เปลี่ยนไป นอกจากนี้ บริษัทได้ให้ความสำคัญในการพัฒนาศักยภาพบุคลากรอย่างต่อเนื่อง ยึดหลักพื้นฐานที่เชื่อว่า“การบริการที่ดีจะส่งมอบผลลัพธ์ทางธุรกิจ (ยอดสินเชื่อ และการจัดเก็บหนี้) ให้ดีขึ้นได้” โดยทำการปลูกฝังวัฒนธรรมการบริการที่เน้นการผลักดันให้เกิดกระบวนการติดอาวุธทางทัศนคติ (Mindset) และทักษะ (Skill) ที่ดี ตลอดจนให้ความสำคัญในการสร้าง “ผู้นำการเปลี่ยนแปลง” ซึ่งเป็นกลุ่มผู้จัดการสาขา เป็นโค้ชให้ความรู้ แนะนำ ถ่ายทอดแนวคิด วิธีปฏิบัติการบริการที่ดีให้กับสาขาใกล้เคียง และเน้นอัตลักษณ์ของบริษัทคือเป็นผู้ให้บริการที่คนในท้องถิ่นนิยมชมชอบของท้องถิ่น เต็มใจมอบการบริการเชิงรุก เข้าใจความต้องการลูกค้าแบบคนบ้านเดียวกัน ด้วยการปฏิบัติงานอย่างมืออาชีพเต็มความสามารถโดยคาดหวังว่าในระยะยาว บุคลากรที่ได้รับการปลูกฝังนี้ จะขยายผลต่อยอดผลลัพธ์ทางธุรกิจให้มากขึ้น และเพื่อการดำเนินธุรกิจอย่างยั่งยืนสืบไป ทั้งนี้ ในปี 2568 บริษัท มีแผนควบรวมสาขาที่อยู่ใกล้เคียงกัน เพื่อให้ตอบสนองความต้องการของลูกค้า และเพื่อการดำเนินงานที่สร้างความสมดุล การเข้าถึงฐานลูกค้าใหม่ตามนโยบายของบริษัท ความเสี่ยงจากการแข่งขันในอุตสาหกรรมสินเชื่อเช่าซื้อ สินเชื่อส่วนบุคคลภายใต้การกำกับ สินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ สินเชื่ออื่น ๆ การเข้ามาในอุตสาหกรรมของคู่แข่งรายใหม่ และการเปลี่ยนแปลงด้านเทคโนโลยี (Technology disruption) บริษัทได้เตรียมแผนกลยุทธ์เพื่อรองรับการแข่งขันภายในอุตสาหกรรมสินเชื่อ โดยการขยายฐานลูกค้าเพื่อเพิ่มโอกาสในการปล่อยสินเชื่อผ่านการขยายสาขาให้ครอบคลุมพื้นที่ที่มีศักยภาพ สร้างการรับรู้แบรนด์ของบริษัทกับลูกค้าในแต่ละพื้นที่ (Brand Awareness) โดยสร้างความสัมพันธ์อันดีกับลูกค้าเพื่อให้ลูกค้าจดจำ (Brand Recognition) และเลือกทำสินเชื่อกับบริษัท เป็นที่แรก ๆ เมื่อต้องการใช้บริการสินเชื่อ (Conversion) นอกจากการขยายฐานลูกค้าใหม่แล้วบริษัทยังคงมีกลยุทธ์ในการรักษาฐานลูกค้าเดิม (Customer Retention) เช่น เมื่อลูกค้าผ่อนชำระตรงตามกำหนดเวลาชำระหนี้เป็นระยะเวลาหนึ่งแล้ว บริษัทจะเสนอสินเชื่อรีไฟแนนซ์แก่ลูกค้าเพื่อเพิ่มยอดสินเชื่อ (Up-Selling) หรือนำเสนอสินเชื่อแบบใหม่ (Cross-Selling) หรือโปรโมชั่นส่วนลด เพื่อเพิ่มความสามารถในการแข่งขัน นอกจากนี้ บริษัทมีการทำการตลาดผ่านพันธมิตร (Referral Program) กับพันธมิตรในแต่ละท้องถิ่น อาทิ เต็นท์รถ เพื่อจะแนะนำผลิตภัณฑ์ สินเชื่อเช่าซื้อ แก่ผู้สนใจที่จะซื้อรถยนต์ หรือ การทำกิจกรรมร่วมกับผู้นำในชุมชน เพื่อให้ผู้นำชุมชนแนะนำผลิตภัณฑ์แก่สมาชิก นอกจากนี้ บริษัทมีนโยบายมุ่งเน้นการพัฒนาผลิตภัณฑ์สินเชื่อ พัฒนาช่องทางใหม่ในการนำเสนอผลิตภัณฑ์ การพัฒนาระบบฐานข้อมูลลูกค้า ตลอดจนมีการพัฒนาระบบและความเชี่ยวชาญของบุคลากรในการวิเคราะห์และพิจารณาสินเชื่อและได้กำหนดมาตรการในการวางแผนธุรกิจในอนาคตเพื่อรองรับการเปลี่ยนแปลงพฤติกรรมของผู้บริโภคและ การเปลี่ยนแปลงด้านเทคโนโลยี โดยบริษัทมีการเก็บข้อมูลลูกค้าเพื่อศึกษาพฤติกรรมการใช้บริการสินเชื่อและการชำระหนี้ ของลูกค้าเพื่อวิเคราะห์แนวโน้มและการเปลี่ยนแปลงอย่างสม่ำเสมอ โดยนำข้อมูลดังกล่าวมาใช้ในการวางแผนกลยุทธ์ของบริษัท ซึ่งปัจจุบันได้เริ่มดำเนินการพัฒนาช่องทางการให้บริการสินเชื่อผ่านช่องทางออนไลน์ตามแผนงานที่กำหนดไว้ เพื่อรองรับความต้องการและความสะดวกสบายในการใช้บริการของผู้บริโภคในอนาคต ควบคู่กับการให้บริการผ่านทางสาขา นอกจากนี้ บริษัทยังปรับปรุงกระบวนการพิจารณาสินเชื่อให้มีความรวดเร็วมากยิ่งขึ้น ในขณะเดียวกันยังคงรักษาประสิทธิผลของกระบวนการอนุมัติเพื่อคัดกรองผู้ขอสินเชื่อที่มีคุณภาพ ในปี 2568 บริษัทฯ ได้มีการวางแผนกลยุทธ์ด้านสินเชื่อเพื่อการเกษตร (นาโนไฟแนนซ์) เป็นการให้บริการสินเชื่อขนาดเล็กแก่เกษตรกรเพื่อช่วยในการซื้อวัสดุและอุปกรณ์ที่จำเป็นสำหรับการทำเกษตรกรรม เช่น ปุ๋ย ยา เคมีภัณฑ์ และเครื่องมือการเกษตร โดยมีรูปแบบการให้สินเชื่อที่ช่วยให้เกษตรกรสามารถนำเงินไปใช้ก่อนเริ่ม/ระหว่างการเพาะปลูก และค่อยชำระคืนภายหลัง นอกจากนี้ การสมัครสินเชื่อยังมีขั้นตอนที่ง่าย โดยใช้เพียงสมุดเกษตรกรเล่มเขียวเป็นหลักฐานการสมัคร ซึ่งช่วยให้เกษตรกรเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น ความเสี่ยงด้านการตลาดและการให้บริการลูกค้า (Marketing & Call Center Risk) ภายใต้สภาพแวดล้อมการแข่งขันดังกล่าว บริษัทได้ปรับจำนวนสาขาในบางพื้นที่เพื่อเพิ่มประสิทธิภาพการให้บริการ อย่างไรก็ตาม การปิดหรือย้ายสาขาอาจทำให้ลูกค้าบางส่วนเกิดความเข้าใจคลาดเคลื่อน โดยเฉพาะเมื่อข้อมูลที่ได้รับไม่ถูกต้องหรือไม่ครบถ้วน ลูกค้าบางรายอาจเข้าใจผิดว่าบริษัทหยุดดำเนินธุรกิจ ไม่มีความมั่นคง หรือจะหยุดรับชำระหนี้ ซึ่งความเข้าใจผิดดังกล่าวอาจแพร่กระจายอย่างรวดเร็วผ่านสื่อสังคมออนไลน์และการบอกต่อในชุมชน นำไปสู่ความเสี่ยงด้านภาพลักษณ์และความเชื่อมั่นต่อบริษัทในระยะสั้นและระยะยาว นอกจากนี้ การรับรู้ของลูกค้าเกี่ยวกับข่าวการปิดหรือย้ายสาขามักสะท้อนผ่านจำนวนสายโทรเข้าที่เพิ่มขึ้นของ Call Center โดยเฉพาะช่วงที่มีข่าวเผยแพร่ในวงกว้าง ส่งผลให้ลูกค้าบางส่วนต้องรอสายนาน เกิดความล่าช้าในการรับเรื่องร้องเรียน หรือการบันทึกข้อมูลไม่ครบถ้วน ทำให้ไม่สามารถติดตามหรือปิดเรื่องได้ตามกำหนด ความล่าช้าในการตอบคำถามหรือแก้ไขปัญหาของลูกค้าอาจนำไปสู่ความไม่พอใจและการแสดงความคิดเห็นเชิงลบบนสื่อออนไลน์ ซึ่งส่งผลกระทบต่อภาพลักษณ์ยุคดิจิทัลของบริษัทในวงกว้าง ทั้งนี้ บริษัทให้ความสำคัญกับการสื่อสารข้อมูลที่ถูกต้องผ่านช่องทางทางการ การติดตามประเด็นข้อร้องเรียนอย่างใกล้ชิด และการปรับปรุงคุณภาพการให้บริการลูกค้าอย่างต่อเนื่อง เพื่อป้องกันผลกระทบด้านภาพลักษณ์และรักษาความเชื่อมั่นของลูกค้าในระยะยาว. | 728 · Description: ความผันผวนในอุตสาหกรรมที่ดำเนินธุรกิจอยู่ · Info category: STRATEGIC_RISK · 729 · Description: พฤติกรรมหรือความต้องการของลูกค้า / ผู้บริโภค · Info category: STRATEGIC_RISK · 1714 · Description: การแข่งขัน / การเพิ่มขึ้นของคู่แข่ง / การเข้ามาดำเนินธุรกิจได้โดยง่ายของผู้ค้ารายใหม่ · Info category: STRATEGIC_RISK · 1715 · Description: ความไม่แน่นอนของภาวะเศรษฐกิจ · Info category: STRATEGIC_RISK |
| ความเสี่ยงด้านการดำเนินงาน | ความเสี่ยงจากประสิทธิภาพการวิเคราะห์สินเชื่อและพิจารณาอนุมัติสินเชื่อซึ่งอาจส่งผลกระทบต่อคุณภาพของพอร์ตสินเชื่อของบริษัท ความมีตัวตนของลูกค้า ความสามารถในการชำระหนี้ ภาระหนี้สินของลูกค้าในปัจจุบัน พฤติกรรมการชำระหนี้ในอดีต พนักงานสาขา จะเป็นผู้รับผิดชอบวิเคราะห์ข้อมูล และผู้จัดการสาขา ผู้จัดการเขต หรือฝ่ายควบคุมและอนุมัติสินเชื่อจะตรวจสอบความถูกต้องของข้อมูลและพิจารณาอนุมัติสินเชื่อ ทั้งนี้ผู้มีอำนาจอนุมัติสินเชื่อจะขึ้นอยู่กับมูลค่าของวงเงินสินเชื่อตามที่กำหนดในคู่มือการปฏิบัติงานของบริษัท ความเสี่ยงจากการจัดเก็บหนี้ไม่ได้ตามระยะเวลาครบกำหนดชำระซึ่งอาจเกิดจากปัจจัยภายนอกที่บริษัท ไม่อาจควบคุมได้ ส่งผลให้บริษัทมีค่าใช้จ่ายเพิ่มเติมอย่างมีนัยสำคัญจากปัจจัยดังกล่าว
ความเสี่ยงจากการไม่สามารถติดตามรถที่เป็นประกันการชำระหนี้ตามสัญญาสินเชื่อ หรือรถที่เป็นหลักประกันตามสัญญาเช่าซื้อในกรณีที่มีการผิดนัดชำระหนี้เกินกว่าระยะเวลาที่บริษัทกำหนดในสัญญา ความเสี่ยงจากการขายทรัพย์สินรอการขายไม่ครอบคลุมมูลค่าหนี้คงเหลือ หรือไม่สามารถจำหน่ายทรัพย์สินรอการขาย บริษัทมีทรัพย์สินรอการขายซึ่งเกิดจากลูกค้าผิดสัญญาโดยไม่สามารถชำระค่างวดค้างชำระได้ ความเสี่ยงจากระบบเทคโนโลยีสารสนเทศในกระบวนการดำเนินธุรกิจทำงานผิดปกติ หยุดชะงัก หรือเสียหาย บริษัทมีการลงทุนและพัฒนาระบบเทคโนโลยีสารสนเทศเพื่อใช้ในกระบวนการดำเนินธุรกิจต่าง ๆ ซึ่งรวมถึงกระบวนการวิเคราะห์สินเชื่อ การบันทึกข้อมูลของลูกค้า การคำนวณค่างวดผ่อนชำระ การจัดทำสัญญาสินเชื่อการจัดเก็บและติดตามหนี้ การบริหารจัดเก็บข้อมูลสัญญา การขายหลักทรัพย์ค้ำประกัน การบริหารงานด้านบัญชีและการเงิน การบริหารทรัพยากรบุคคล และการดำเนินการทางกฎหมาย บริษัทจะนำข้อมูลจากระบบเทคโนโลยีสารสนเทศดังกล่าวไปจัดทำรายงานเพื่อนำเสนอต่อผู้บริหาร (Management Report) รวมถึงใช้ในการจัดทำงบการเงินและวิเคราะห์ผลการดำเนินงานและฐานะทางการเงินของบริษัท ความเสี่ยงจากการพึ่งพิงผู้บริหารระดับสูงและบุคลากรหลักที่มีความเชี่ยวชาญและประสบการณ์ในสายงานต่าง ๆ ในการประกอบธุรกิจ ทั้งนี้ บริษัทมีการกำหนดแผนการสืบทอดตำแหน่ง (Succession Plan) และโครงการพัฒนาเส้นทางการทำงาน (Career Development Program) เพื่อพัฒนาบุคลากรที่มีศักยภาพจากภายในองค์กร รวมถึงมีการสรรหาบุคลากรที่มีศักยภาพจากภายนอกบริษัท สำหรับบุคลากรระดับผู้บริหารและในตำแหน่งที่มีความสำคัญอื่น ๆ เพื่อให้บริษัทสามารถสรรหาบุคลากรในตำแหน่งสำคัญมาทดแทนได้ภายในระยะเวลาที่เหมาะสม นอกจากนี้ บริษัทได้มีการจัดสรรผลตอบแทนที่เหมาะสมกับความรู้ความสามารถของแต่ละตำแหน่งงาน ซึ่งบริษัทเชื่อว่าสามารถเทียบเคียงได้กับผู้ประกอบการในอุตสาหกรรมใกล้เคียงกัน ความเสี่ยงจากการทุจริตของพนักงานในกิจกรรมดำเนินงานหลักของบริษัท เช่น การวิเคราะห์และอนุมัติสินเชื่อ การชำระค่างวด การเก็บรักษาเงินสด การติดตามทวงถามหนี้ เป็นต้น บริษัทมีการเปิดสาขาเพื่อรองรับการให้บริการสินเชื่อและให้บริการชำระเงินค่างวดจากลูกค้า เพื่อความรวดเร็วและมุ่งเน้นประสิทธิภาพในการให้บริการ สามารถแข่งขันกับผู้ให้บริการรายอื่น ๆ ได้ กิจกรรมการดำเนินงานหลักของบริษัทจะเกิดขึ้นที่สาขา เช่น การวิเคราะห์และพิจารณาอนุมัติสินเชื่อ การรับชำระค่างวด การเก็บรักษาเงินสด การติดตามทวงถามหนี้ การดูแลทรัพย์สิน เป็นต้น กิจกรรมดังกล่าวอาจส่งผลให้เกิดโอกาสในการทุจริตของพนักงานได้ เช่น การอนุมัติสินเชื่อให้บุคคลที่ไม่ผ่านเกณฑ์การพิจารณา การยักยอกเงิน หรือการปลอมแปลงเอกสาร เป็นต้น ความเสี่ยงภัยจากเอกสารสัญญาสินเชื่อหรือเอกสารหลักประกันสูญหายหรือได้รับความเสียหายจากการโจรกรรม อัคคีภัย หรือภัยธรรมชาติอื่น ๆ บริษัทมีการจัดเก็บสัญญาสินเชื่อ ใบคู่มือจดทะเบียนรถและโฉนดที่ดินซึ่งเป็นหลักประกันของสัญญาฉบับจริงไว้ที่สำนักงานใหญ่ของบริษัท และทำสำเนาสัญญาจัดเก็บข้อมูลไว้ในระบบสารสนเทศของบริษัท เพื่อเพิ่มประสิทธิภาพในการบริหารจัดการข้อมูลและการเข้าถึงข้อมูลสำหรับการปฏิบัติงานของพนักงาน | ความเสี่ยงจากประสิทธิภาพการวิเคราะห์สินเชื่อและพิจารณาอนุมัติสินเชื่อซึ่งอาจส่งผลกระทบต่อคุณภาพของพอร์ตสินเชื่อของบริษัท การวิเคราะห์และอนุมัติสินเชื่อที่ไม่มีประสิทธิภาพหรือผิดพลาด อาจส่งผลต่อคุณภาพของพอร์ตสินเชื่อของบริษัท และอาจไม่ได้รับชำระเงินกู้ยืมภายในระยะเวลาที่กำหนดตามสัญญา หรือในกรณีที่ลูกหนี้ผิดนัดชำระหนี้เป็นระยะเวลานานอาจส่งผลกระทบทางบัญชี ทำให้บริษัทต้องรับรู้ผลขาดทุนทางด้านเครดิตเพิ่มขึ้น หรือบริษัทอาจไม่สามารถติดตามรถ ซึ่งเป็นหลักประกันในการชำระหนี้เพื่อมาประมูลขายและชำระหนี้ได้ หรือมูลค่าตลาดของรถในขณะนั้นอาจลดลงอย่างมาก และไม่เพียงพอกับเงินกู้ยืมคงค้างของลูกหนี้ เป็นต้น โดยปัจจัยดังกล่าวอาจส่งผลกระทบในทางลบต่อธุรกิจผลการดำเนินงาน ฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัทได้ ความเสี่ยงจากการจัดเก็บหนี้ไม่ได้ตามระยะเวลาครบกำหนดชำระซึ่งอาจเกิดจากปัจจัยภายนอกที่บริษัท ไม่อาจควบคุมได้ ส่งผลให้บริษัทมีค่าใช้จ่ายเพิ่มเติมอย่างมีนัยสำคัญจากปัจจัยดังกล่าว ในด้านการปฏิบัติงานติดตามหนี้ บริษัทวางระบบงานบริหารและติดตามหนี้ให้มีประสิทธิภาพและรวดเร็ว จัดอบรมและให้ความรู้แก่พนักงานสาขา พนักงาน Call Center และทดสอบความรู้ความเข้าใจในการปฏิบัติงานอย่างต่อเนื่อง และกำหนดแนวทางการปฏิบัติงานโดยยึดหลักการปฏิบัติตามกฎหมายและพระราชบัญญัติการทวงถามหนี้ พ.ศ. 2558 ซึ่งบริษัทได้ระบุไว้ในคู่มือปฏิบัติงานของฝ่ายปฏิบัติการจัดเก็บ บริษัทกำหนดวิธีปฏิบัติในการติดตามหนี้ที่สอดคล้องกับสถานะคงค้างของลูกหนี้แต่ละราย จนถึงการลงพื้นที่ติดตามหนี้ภาคสนาม บริษัทแบ่งแยกอำนาจหน้าที่ของผู้ปฏิบัติงานในกระบวนติดตามลูกหนี้แต่ละสถานะเพื่อความโปร่งใส ตรวจสอบได้ และสามารถคานอำนาจระหว่างพนักงานที่ปฏิบัติงานติดตามแต่ละคน ความเสี่ยงจากการไม่สามารถติดตามรถที่เป็นประกันการชำระหนี้ตามสัญญาสินเชื่อ หรือรถที่เป็นหลักประกันตามสัญญาเช่าซื้อในกรณีที่มีการผิดนัดชำระหนี้เกินกว่าระยะเวลาที่บริษัทกำหนดในสัญญา ในกรณีที่ลูกค้ามีการผิดนัดชำระหนี้เกินกว่าระยะเวลาที่กำหนด บริษัทจะดำเนินการติดตามเพื่อยึดรถตามหลักประกันในสัญญาสินเชื่อที่มีทะเบียนรถเป็นประกัน หรือยึดรถที่เป็นหลักประกันตามสัญญาเช่าซื้อ และนำรถดังกล่าวประมูลขาย เพื่อชำระหนี้ที่คงค้างอยู่ อย่างไรก็ดี บริษัทมีความเสี่ยงจากการติดตามหลักประกันประเภทรถจักรยานยนต์ รถยนต์ หรือรถประเภทอื่น ๆ ซึ่งเป็นทรัพย์สินที่สามารถเคลื่อนย้ายได้ง่าย ส่งผลให้ยากต่อการติดตามทรัพย์สิน ซึ่งอาจส่งผลกระทบในทางลบต่อธุรกิจ ผลการดำเนินงาน ฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัทได้ ความเสี่ยงจากการขายทรัพย์สินรอการขายไม่ครอบคลุมมูลค่าหนี้คงเหลือ หรือไม่สามารถจำหน่ายทรัพย์สินรอการขาย ส่งผลให้บริษัทต้องดำเนินการขายทรัพย์สินรอการขายเพื่อนำมาชำระหนี้คงค้างของลูกค้าดังกล่าว บริษัทจึงไม่อาจรับรองได้ว่า
ความเสี่ยงจากระบบเทคโนโลยีสารสนเทศในกระบวนการดำเนินธุรกิจทำงานผิดปกติ หยุดชะงัก หรือเสียหาย หากระบบเทคโนโลยีสารสนเทศทำงานผิดปกติ หยุดชะงัก หรือเสียหาย อันมีสาเหตุจากการดำเนินกิจการของบริษัท หรือเหตุการณ์ที่อยู่นอกเหนือการควบคุมของบริษัท เช่น ภัยธรรมชาติ ปัญหาด้านเครือข่าย ปัญหากระแสไฟฟ้าขัดข้อง ปัญหาเกี่ยวกับฮาร์ดแวร์ ภัยคุกคามความปลอดภัยทางไซเบอร์ เป็นต้น อาจส่งผลให้บริษัทสูญเสียข้อมูล ไม่สามารถเข้าถึงข้อมูลในระบบเทคโนโลยีสารสนเทศ หรือเกิดการรั่วไหลของข้อมูล ส่งผลให้การดำเนินธุรกิจของบริษัท มีประสิทธิภาพลดลง ล่าช้า หรือหยุดชะงัก ซึ่งอาจทำให้เกิดความสูญเสียทางการเงิน หรือส่งผลให้ลูกค้าขาดความเชื่อมั่นในการดำเนินธุรกิจของบริษัท และส่งผลเสียต่อชื่อเสียงของบริษัท โดยปัจจัยดังกล่าวอาจส่งผลกระทบในทางลบอย่างมีนัยสำคัญต่อธุรกิจ ผลการดำเนินงานฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัท ความเสี่ยงจากการพึ่งพิงผู้บริหารระดับสูงและบุคลากรหลักที่มีความเชี่ยวชาญและประสบการณ์ในสายงานต่าง ๆ ในการประกอบธุรกิจ บริษัทมีการพึ่งพิงบุคลากรที่มีความเชี่ยวชาญและประสบการณ์ในการดำเนินกิจการของบริษัทหลายกระบวนการ โดยรวมถึงแต่ไม่จำกัดเพียง การวิเคราะห์ข้อมูลประกอบการพิจารณาอนุมัติสินเชื่อ การประเมินมูลค่าหลักทรัพย์ค้ำประกัน การติดตามหนี้ การจัดทำและวิเคราะห์ข้อมูลทางการเงิน บัญชี และกฎหมาย เป็นต้น การไม่สามารถสรรหาบุคลากรหรือรักษาบุคลากรที่มีความรู้ความเชี่ยวชาญในด้านต่าง ๆ อาจส่งผลกระทบทางลบต่อการดำเนินงานของบริษัท เช่น อาจส่งผล ให้มีการวิเคราะห์และพิจารณาสินเชื่อผิดพลาด ประเมินความสามารถในการชำระหนี้ของลูกค้าคลาดเคลื่อน ประเมินมูลค่าของทรัพย์สินไม่สอดคล้องสภาพของทรัพย์สิน เป็นต้น บริษัทไม่อาจรับรองได้ว่าบริษัทจะสามารถสรรหาหรือรักษาไว้ซึ่งบุคลากรที่มีทักษะ ความรู้ ความชำนาญและประสบการณ์ได้อย่างเพียงพอและเหมาะสมกับความต้องการในการดำเนินงานของบริษัทในปัจจุบัน หรือสามารถรองรับแผนการขยายธุรกิจในอนาคตได้ การสรรหาหรือพัฒนาบุคลากรไม่ทันกับความต้องการของบริษัท ในการขยายธุรกิจตามแผนกลยุทธ์ หรือไม่สามารถสรรหาบุคลากรเพื่อทดแทนในตำแหน่งที่สำคัญที่อาจมีการเกษียณ การโยกย้ายตำแหน่งหรือการลาออกอย่างกะทันหัน อาจทำให้การดำเนินงานของบริษัทขาดความต่อเนื่อง ขาดประสิทธิภาพ อาจหยุดชะงัก หรือบริษัท อาจมีค่าใช้จ่ายเพิ่มเติมจากการเสนอค่าตอบแทนและสวัสดิการเพิ่มขึ้นเพื่อดึงดูดและรักษาบุคลากรสำคัญที่มีประสบการณ์และความสามารถไว้ ซึ่งปัจจัยดังกล่าวอาจส่งผลกระทบในทางลบต่อธุรกิจ ผลการดำเนินงาน ฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัทได้ ความเสี่ยงจากการทุจริตของพนักงานในกิจกรรมดำเนินงานหลักของบริษัท บริษัทมีการกำหนดนโยบายและมาตรการเพื่อป้องกันการทุจริตของพนักงานอย่างเข้มงวด และสื่อสารนโยบายและมาตรการดังกล่าวอย่างต่อเนื่องเพื่อให้บุคลากรของบริษัท มีความเข้าใจเกี่ยวกับมาตรการและบทลงโทษในการทุจริต บริษัท กำหนดให้มีมาตรการควบคุมภายใน ในแต่กระบวนการดำเนินงานต่าง ๆ มีการแบ่งแยกหน้าที่ของพนักงานสาขาและฝ่ายควบคุมและอนุมัติสินเชื่อออกจากกัน กำหนดอำนาจการอนุมัติตามลำดับขั้นตอนตามคู่มือการปฏิบัติงานมีการตรวจสอบเอกสารข้อมูลการขอสินเชื่อและการระบุตัวตนลูกค้าก่อนอนุมัติสินเชื่อทุกครั้ง รวมถึงมีการตรวจสอบเงินสด ณ สิ้นวันที่สาขา ความเสี่ยงภัยจากเอกสารสัญญาสินเชื่อหรือเอกสารหลักประกันสูญหายหรือได้รับความเสียหายจากการโจรกรรม อัคคีภัย หรือภัยธรรมชาติอื่น ๆ บริษัทไม่อาจรับรองได้ว่าสัญญาสินเชื่อหรือหลักประกันฉบับจริง หรือข้อมูลที่จัดเก็บในระบบสารสนเทศของบริษัท จะไม่ได้รับความเสียหายหรือสูญหายจากปัจจัยข้างต้นในอนาคต โดยเหตุการณ์ดังกล่าวอยู่นอกเหนือการควบคุมของบริษัท | ความเสี่ยงจากประสิทธิภาพการวิเคราะห์สินเชื่อและพิจารณาอนุมัติสินเชื่อซึ่งอาจส่งผลกระทบต่อคุณภาพของพอร์ตสินเชื่อของบริษัท บริษัทตระหนักถึงความสำคัญของกระบวนการวิเคราะห์และอนุมัติสินเชื่อ ซึ่งเป็นการปฏิบัติการสำคัญในการดำเนินธุรกิจของบริษัทจึงกำหนดให้มีการฝึกอบรมความรู้ที่เกี่ยวข้องกับการวิเคราะห์สินเชื่อให้แก่พนักงานสาขาก่อนการปฏิบัติงาน โดยพนักงานสาขาจะต้องผ่านการทดสอบความรู้ และเข้าฝึกภาคปฏิบัติก่อนเริ่มปฏิบัติงานจริง นอกจากนี้ บริษัท จัดให้มีการแบ่งแยกหน้าที่การวิเคราะห์และการอนุมัติสินเชื่อออกจากกันอย่างชัดเจน กำหนดอำนาจการอนุมัติตามลำดับขั้นตอนตามคู่มือการปฏิบัติงาน และมีการตรวจสอบความถูกต้องของข้อมูลก่อนการอนุมัติสินเชื่อทุกครั้ง บริษัทเชื่อว่ากระบวนการวิเคราะห์และพิจารณาอนุมัติสินเชื่อของบริษัท จะสามารถทำให้บริษัทสามารถวิเคราะห์ปัจจัยต่าง ๆ ประกอบการอนุมัติสินเชื่อได้อย่างน่าเชื่อถือ ความเสี่ยงจากการจัดเก็บหนี้ไม่ได้ตามระยะเวลาครบกำหนดชำระซึ่งอาจเกิดจากปัจจัยภายนอกที่บริษัท ไม่อาจควบคุมได้ ส่งผลให้บริษัทมีค่าใช้จ่ายเพิ่มเติมอย่างมีนัยสำคัญจากปัจจัยดังกล่าว สำหรับลูกหนี้ที่ค้างชำระเกิน 150 วัน บริษัทมีการว่าจ้างทีมติดตามหนี้ภายนอกที่มีประสบการณ์ มีการดำเนินงานอย่างเป็นมืออาชีพและปฏิบัติงานตามกฎหมายและพระราชบัญญัติการทวงถามหนี้ พ.ศ. 2558 อย่างเคร่งครัดเพื่อติดตามหนี้ในกลุ่มดังกล่าว นอกจากนี้ บริษัทยังมีระบบรายงานควบคุมผลการติดตามหนี้ทุกสิ้นวันและทุกสิ้นเดือนเพื่อบริหารจัดการประสิทธิภาพในการติดตามหนี้เพื่อให้สามารถติดตามหนี้ได้ทันท่วงที ช่วยลดความเสี่ยงในการเกิดลูกหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ทั้งนี้ เพื่อป้องกันความเสี่ยงจากการจัดเก็บหนี้ดังกล่าว บริษัทวิเคราะห์และพิจารณาสินเชื่อ โดยกำหนดให้ฝ่ายควบคุมและอนุมัติสินเชื่อพิจารณาคุณสมบัติของลูกหนี้ โดยคำนึงถึงความสามารถในการชำระหนี้ของลูกหนี้เป็นหลักสำคัญนอกจากนี้ บริษัท มีบริการเก็บเงินค่างวดลูกหนี้นอกสถานที่เพื่อช่วยอำนวยความสะดวกให้แก่ลูกหนี้ที่ไม่สะดวกชำระค่างวดที่สาขา หรือชำระผ่านช่องทางที่บริษัท มีให้บริการ เพื่อเพิ่มโอกาสในการจัดเก็บหนี้ของบริษัท ความเสี่ยงจากการไม่สามารถติดตามรถที่เป็นประกันการชำระหนี้ตามสัญญาสินเชื่อ หรือรถที่เป็นหลักประกันตามสัญญาเช่าซื้อในกรณีที่มีการผิดนัดชำระหนี้เกินกว่าระยะเวลาที่บริษัทกำหนดในสัญญา เพื่อลดโอกาสที่จะทำให้บริษัทไม่สามารถติดตามยึดรถได้ บริษัทจึงได้กำหนดให้ที่อยู่อาศัยหลักของลูกค้าเป็นหนึ่งในคุณสมบัติที่นำมาคำนึงถึงในการวิเคราะห์และพิจารณาอนุมัติสินเชื่อ บริษัทจะพิจารณาให้สินเชื่อแก่ลูกค้าที่มีที่อยู่ในจังหวัดที่มีสาขาของบริษัทตั้งอยู่ หรือจังหวัดที่มีระยะทางห่างจากที่ตั้งสาขาตามระยะทางที่กำหนดเท่านั้น โดยพนักงานสาขาจะลงพื้นที่เพื่อตรวจสอบประวัติลูกค้า และฝ่ายควบคุมและอนุมัติสินเชื่อจะโทรสอบถามลูกค้าโดยตรงเพื่อสอบทานและยืนยันข้อมูล รวมถึงมีการตรวจสอบประวัติของลูกค้าในรายชื่อ Black list ของบริษัทและตรวจสอบข้อมูลเครดิตจากบริษัทข้อมูลเครดิตแห่งชาติประกอบการพิจารณาอนุมัติสินเชื่อ ในกรณีที่ลูกหนี้ผิดนัดชำระค่างวดเกินระยะเวลาที่บริษัทกำหนด บริษัทกำหนดนโยบายให้มีการออกติดตามหนี้ภาคสนามเพื่อยึดหลักทรัพย์ค้ำประกันที่ลูกค้าได้ทำสัญญาไว้กับบริษัทโดยไม่ชักช้า ทั้งนี้ บริษัทยึดหลักเจรจาต่อรองให้ลูกค้าเข้าใจด้วยเหตุผล และให้ลูกค้าหรือผู้ครอบครองรถในขณะนั้นลงนามบันทึกการส่งมอบทรัพย์สิน หรือหนังสือขอคืนทรัพย์สินที่เช่าซื้อและยอมรับผิดชอบค่าเสียหายพร้อมส่งมอบทรัพย์สินและตรวจสภาพหลักทรัพย์ค้ำประกันให้ครบถ้วนพร้อมถ่ายภาพหลักประกันในขณะนั้นไว้เป็นหลักฐาน ความเสี่ยงจากการขายทรัพย์สินรอการขายไม่ครอบคลุมมูลค่าหนี้คงเหลือ หรือไม่สามารถจำหน่ายทรัพย์สินรอการขาย บริษัทมีนโยบายการวิเคราะห์พิจารณาสินเชื่อ และการจัดเก็บหนี้สินอย่างรัดกุม โดยพิจารณาปัจจัยสำคัญอย่างครอบคลุมเพื่อประเมินคุณสมบัติของผู้กู้และสภาพหลักประกัน ซึ่งรวมถึงแต่ไม่จำกัดเพียง วัตถุประสงค์และความเหมาะสมของลักษณะในการใช้รถ ที่อยู่หลักของผู้ขอกู้ อาชีพ ยี่ห้อรถ รุ่น ปีที่ผลิต ราคาตลาดของรถ เป็นต้น นอกจากนี้ บริษัทมีช่องทางการประมูลผ่านศูนย์ประมูลของบริษัท จำนวน 7 แห่ง ในจังหวัดเชียงใหม่ เชียงราย ขอนแก่น นครราชสีมา แพร่ สุพรรณบุรี พิษณุโลก และมีเป้าหมายเพิ่มลานประมูลในปี 2567 อีก 4 ลานประมูล ในจังหวัดสุราษฎร์ธานี อุบลราชธานี ฉะเชิงเทรา และ อุดรธานี ความเสี่ยงจากระบบเทคโนโลยีสารสนเทศในกระบวนการดำเนินธุรกิจทำงานผิดปกติ หยุดชะงัก หรือเสียหาย บริษัทมีนโยบายรักษาความมั่นคงปลอดภัยสารสนเทศเพื่อป้องกันความเสียหายที่อาจเกิดขึ้นต่อระบบเทคโนโลยีสารสนเทศของบริษัท มีการตรวจสอบประสิทธิภาพของระบบเทคโนโลยีสารสนเทศ และมีการทบทวนและปรับปรุงการรักษาความปลอดภัยด้านเทคโนโลยีสารสนเทศให้สอดคล้องกับสภาพแวดล้อมที่เปลี่ยนไปอย่างสม่ำเสมอ รวมถึงจัดให้มีการทำแผนบริหารความต่อเนื่องทางธุรกิจ (Business Continuity Plan) และแผนฉุกเฉินทางด้านเทคโนโลยีสารสนเทศ (IT Disaster Recovery Plan: IT DRP) โดยมีการซักซ้อมการปฏิบัติตามแผนเพื่อตอบสนองต่อเหตุฉุกเฉินในระดับปฏิบัติการ อย่างน้อยปีละ 1 ครั้ง รวมถึงมีการกำหนดสิทธิการเข้าถึงข้อมูลและระบบสารสนเทศตามอำนาจและความรับผิดชอบของพนักงานแต่ละระดับ กำหนดรหัสผ่านในการเข้าใช้งาน และจัดให้มีบุคลากรที่มีความเชี่ยวชาญตรวจสอบปรับปรุง และควบคุมการทำงานของระบบเทคโนโลยีสารสนเทศ เพื่อป้องกันและแก้ปัญหาที่อาจเกิดขึ้นภายในระยะเวลาที่เหมาะสมและจำกัดความเสียหายที่อาจจะเกิดขึ้น ความเสี่ยงจากการพึ่งพิงผู้บริหารระดับสูงและบุคลากรหลักที่มีความเชี่ยวชาญและประสบการณ์ในสายงานต่าง ๆ ในการประกอบธุรกิจ บริษัทมุ่งมั่นที่จะสรรหาและพัฒนาคุณภาพบุคลากรของบริษัทอย่างต่อเนื่องเพื่อเพิ่มขีดความสามารถของบุคลากร โดยการสรรหาและคัดเลือกพนักงานจะพิจารณาจากคุณสมบัติด้านการศึกษา องค์ความรู้ การอบรมหลักสูตรที่เกี่ยวข้อง ทักษะที่เกี่ยวข้องกับตำแหน่งงาน อีกทั้ง บริษัทมีแผนการอบรมในแต่ละแผนกประจำปีเพื่อถ่ายทอดความรู้ให้แก่พนักงาน และกำหนดให้บุคลากรทุกระดับเข้าอบรมความรู้และทักษะที่เกี่ยวข้องกับการปฏิบัติงานอย่างสม่ำเสมอมีการประเมินผลการปฏิบัติงานเพื่อรับทราบถึงจุดแข็งและจุดอ่อนของบุคลากร รวมถึงมีการปรับเปลี่ยนวิธีการพัฒนาและปรับปรุงความสามารถตามความเหมาะสม นอกจากนี้ เพื่อเป็นการดึงดูดและรักษาบุคลากรที่มีคุณสมบัติและความสามารถเหมาะสมในการดำเนินธุรกิจของบริษัท บริษัท มีการกำหนดโครงสร้างค่าตอบแทนและสวัสดิการอย่างเป็นธรรม สอดคล้องกับความรับผิดชอบและความเชี่ยวชาญของบุคลากร และสามารถแข่งขันได้กับธุรกิจในอุตสาหกรรมเดียวกัน รวมถึงสร้างบรรยากาศในการทำงานที่ดี และสร้างแรงจูงใจในการทำงาน เช่น การมอบรางวัลให้แก่พนักงานที่ปฏิบัติงานดี การจ่ายโบนัสประจำปี และสวัสดิการอื่น ๆ เป็นต้น ความเสี่ยงจากการทุจริตของพนักงานในกิจกรรมดำเนินงานหลักของบริษัท บริษัทได้ว่าจ้างบริษัท เคพีเอ็มจี ภูมิไชย ที่ปรึกษาธุรกิจ จำกัด (“KPMG”) เป็นผู้ตรวจสอบภายในเพื่อทำหน้าที่ตรวจสอบการปฏิบัติงานอย่างเป็นอิสระจากการปฏิบัติงานของสาขาและฝ่ายงานต่าง ๆ อย่างสม่ำเสมอมีการสุ่มตรวจการดำเนินงานของสาขา โดยจะรายงานผลการตรวจสอบให้ผู้บริหารระดับสูงและคณะกรรมการตรวจสอบรับทราบโดยตรง และมีการเปิดช่องทางสำหรับแจ้งเบาะแสการกระทำผิด โดยผู้มีส่วนได้เสียทั้งภายในและภายนอกบริษัท สามารถแจ้งเบาะแสหรือข้อร้องเรียนโดยตรงมายังสำนักเลขานุการบริษัท ผ่านทางกล่องรับฟังความคิดเห็น ไปรษณีย์ โทรศัพท์ 1361 อีเมล whistleblower@hengleasing.co.th หรือผ่านช่องทางเว็บไซต์ของบริษัท www.hengleasing.com รวมถึงมีการจัดทำรายงานติดตามความเสี่ยงด้านการทุจริตคอร์รัปชัน โดยรายงานต่อผู้บริหารระดับสูง คณะกรรมการบริหารความเสี่ยง และคณะกรรมการตรวจสอบ เพื่อลดโอกาสในการทุจริต ป้องกันการคอร์รัปชัน และสามารถตรวจสอบพบการทุจริตคอร์รัปชันได้รวดเร็วทันกาล ทั้งนี้ บริษัทได้รับการรับรองจากสถาบันกรรมการบริษัทไทย (IOD) ให้เป็นสมาชิกของแนวร่วมต่อต้านคอร์รัปชันของภาคเอกชนไทย (Thai Private Sector Collective Action Against Corruption หรือ CAC) ครั้งที่ 1 โดยการรับรองมีผลตั้งแต่วันที่ 31 มีนาคม 2564 ถึงวันที่ 30 มีนาคม 2567 และบริษัททำการยื่นต่ออายุการับรอง ครั้งที่ 2 โดนการรับรองมีผลตั้งแต่วันที่ 30 มีนาคม 2567 ถึงวันที่ 30 มีนาคม 2570 ซึ่งแสดงให้เห็นถึงเจตนารมณ์ของบริษัท ต่อการมุ่งมั่นดำเนินงานธุรกิจอย่างถูกต้องโปร่งใส ยุติธรรม หรือสามารถตรวจสอบได้ โดยกำหนดแนวปฏิบัติ ความรับผิดชอบในการดำเนินงานต่าง ๆ ที่เหมาะสม มีแนวทางที่ชัดเจนเพื่อป้องกันการทุจริตคอรัปชัน นำไปสู่การพัฒนาองค์กรสู่ความยั่งยืนต่อไป ความเสี่ยงภัยจากเอกสารสัญญาสินเชื่อหรือเอกสารหลักประกันสูญหายหรือได้รับความเสียหายจากการโจรกรรม อัคคีภัย หรือภัยธรรมชาติอื่น ๆ บริษัทตระหนักถึงความสำคัญของสัญญาและเอกสารหลักประกันเป็นอย่างสูง มีการกำหนดนโยบายและระเบียบปฏิบัติในการเก็บข้อมูลสัญญาและเอกสารหลักประกัน โดยมีแผนกทะเบียนและสัญญา/สาขาเป็นผู้รับผิดชอบควบคุมความครบถ้วนและดูแลการจัดเก็บสัญญาสินเชื่อและเอกสารหลักประกัน จัดเก็บเอกสารอย่างเป็นระบบในห้องจัดเก็บเอกสารสัญญาและหลักประกันโดยเฉพาะ รวมถึงจัดให้มีการจัดทำสำเนาสัญญาและหลักประกันเพื่อจัดเก็บในระบบสารสนเทศของบริษัท และทำการสำรองข้อมูลในเซิร์ฟเวอร์สำรอง (Redundant Servers) ของบริษัทอยู่เป็นประจำโดยมีการตรวจสอบและปรับปรุงระบบสารสนเทศเพื่อให้ระบบมีประสิทธิภาพอยู่เสมอ | 738 · Description: การพึ่งพิงบุคลากรในตำแหน่งงานสำคัญ · Info category: OPERATIONAL_RISK · 739 · Description: การขาดแคลนหรือพึ่งพิงแรงงานที่มีศักยภาพ · Info category: OPERATIONAL_RISK · 741 · Description: ระบบงานหรือระบบการควบคุมภายใน · Info category: OPERATIONAL_RISK · 742 · Description: การปฏิบัติงานของพนักงาน · Info category: OPERATIONAL_RISK · 744 · Description: ความปลอดภัยของข้อมูลหรือระบบคอมพิวเตอร์และการโจมตีทางไซเบอร์ · Info category: OPERATIONAL_RISK · 745 · Description: ความเสียหายจากการที่คู่ค้าหรือคู่สัญญาไม่ปฏิบัติตามข้อตกลง · Info category: OPERATIONAL_RISK · 749 · Description: ความปลอดภัย อาชีวอนามัย และสภาพแวดล้อมในการทำงาน · Info category: OPERATIONAL_RISK · 750 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: OPERATIONAL_RISK · 751 · Description: ผลกระทบต่อสิ่งแวดล้อม · Info category: OPERATIONAL_RISK · 754 · Description: การทุจริตคอร์รัปชัน · Info category: OPERATIONAL_RISK · 1720 · Description: การขัดข้องของระบบเทคโนโลยีสารสนเทศ · Info category: OPERATIONAL_RISK · 1722 · Description: การแพร่ระบาดของโรคติดต่อ · Info category: OPERATIONAL_RISK |
| ความเสี่ยงทางการเงิน | ความเสี่ยงจากการพึ่งพิงสินเชื่อจากสถาบันการเงินเป็นหลัก และภาระหน้าที่การดำรงอัตราส่วนทางการเงินตามที่กำหนดในสัญญากู้ยืมเงิน ปัจจุบันบริษัทมีแหล่งเงินทุนหลัก 2 แห่งเพื่อสนับสนุนการดำเนินธุรกิจบริการให้สินเชื่อของบริษัท ได้แก่ เงินกู้ยืมจากสถาบันการเงินและเงินทุนจากผู้ถือหุ้นของบริษัท ซึ่งมีการบริหารความเสี่ยงจากการพึ่งพิงสถาบันการเงินแห่งใดแห่งหนึ่งมากเกินไป ด้วยการกระจายการจัดหาเงินทุนจากธนาคารพาณิชย์ 6 แห่งในประเทศไทย ความเสี่ยงจากความแตกต่างทางด้านระยะเวลาการให้สินเชื่อและระยะเวลาการกู้ยืมเงิน (Mismatch fund) ธุรกิจการให้สินเชื่อของบริษัทเป็นธุรกิจที่ต้องใช้เงินทุนในการดำเนินธุรกิจสูง โดยแหล่งเงินทุนหลักในการให้ สินเชื่อของบริษัท มาจากเงินกู้ยืมระยะสั้นและระยะยาวจากสถาบันการเงิน เงินจากผู้ถือหุ้น เงินทุนจากการระดมทุนในตลาดหลักทรัพย์ฯและกระแสเงินสดจากการดำเนินงานกรณีที่บริษัทอาจไม่สามารถบริหารสภาพคล่องได้อย่างเพียงพอกับเงินกู้ยืมหรือหนี้สินอื่น ๆ ที่ครบกำหนดชำระได้ตลอดเวลา ปัจจัยที่อาจส่งผลกระทบในทางลบต่อประสิทธิภาพในการบริหารกระแสเงินสดของบริษัทรวมถึงการเปลี่ยนแปลงของสภาพเศรษฐกิจมหาภาคตลาดการเงิน และนโยบายของภาครัฐที่เกี่ยวข้องกับการดำเนินธุรกิจของบริษัท ทั้งทางตรงและทางอ้อม ประสิทธิภาพในการวิเคราะห์สินเชื่อ การจัดเก็บและติดตามหนี้ของบริษัท เป็นต้น ความเสี่ยงจากความผันผวนของอัตราดอกเบี้ยในขณะที่รายได้หลักของดอกเบี้ยสินเชื่อที่มีทะเบียนรถเป็นประกันและสินเชื่อส่วนบุคคลของบริษัทถูกกำหนดอัตราดอกเบี้ยสูงสุดที่สามารถเรียกเก็บได้โดยธนาคารแห่งประเทศไทย ค่าใช้จ่ายทางการเงินเป็นต้นทุนที่สำคัญในการดำเนินกิจการของบริษัทเนื่องจากบริษัทมีรายได้หลักจากดอกเบี้ยรับจากการปล่อยสินเชื่อ ซึ่งอัตราดอกเบี้ยไม่มีการปรับตัวตลอดระยะเวลาของอายุสัญญานอกจากนี้ ธปท. มีการกำกับดูแลสำหรับสินเชื่อส่วนบุคคลที่มีทะเบียนรถเป็นประกัน สินเชื่อส่วนบุคคลที่มิได้มีทะเบียนรถเป็นประกัน และสินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ โดยมีการกำหนดอัตราดอกเบี้ยสูงสุดที่เรียกเก็บได้ | ความเสี่ยงจากการพึ่งพิงสินเชื่อจากสถาบันการเงินเป็นหลัก และภาระหน้าที่การดำรงอัตราส่วนทางการเงินตามที่กำหนดในสัญญากู้ยืมเงิน บริษัทมีความสัมพันธ์อันดีกับสถาบันการเงินดังกล่าว และกำหนดให้ฝ่ายการเงินทำการตรวจสอบสถานะของกิจการในด้านการดำรงอัตราส่วนทางการเงินต่าง ๆ และรายงานต่อผู้บริหารที่เกี่ยวข้องอย่างสม่ำเสมอเพื่อให้มั่นใจได้ว่าบริษัทสามารถดำรงสถานะได้ตามเงื่อนไขภายใต้สัญญาเงินกู้กับสถาบันการเงินที่มีอยู่ ให้อยู่ภายใต้ข้อกำหนดตามสัญญาเงินกู้ยืมจากสถาบันการเงิน นอกจากนี้ภายหลังการเสนอขายหุ้นสามัญเพิ่มทุนต่อประชาชนเป็นการทั่วไป (IPO) ความเสี่ยงจากความแตกต่างทางด้านระยะเวลาการให้สินเชื่อและระยะเวลาการกู้ยืมเงิน (Mismatch fund) อาจส่งผลให้การให้สินเชื่อ ไม่เป็นไปตามแผนกลยุทธ์หรือเป้าหมายที่วางไว้กระแสเงินสดจากการดำเนินงานอาจไม่เพียงพอในการชำระหนี้เงินกู้ยืมจากสถาบันการเงิน หรืออาจมีระยะเวลาไม่สอดคล้องกับเงินกู้ยืมที่ถึงกำหนดชำระ ซึ่งส่งผลกระทบในทางลบต่อสภาพคล่องของบริษัทการบริหารเงินทุนและสภาพคล่องที่ไม่มีประสิทธิภาพ อาจส่งผลให้บริษัทไม่สามารถจัดหาเงินทุนเพื่อรองรับการดำเนินธุรกิจและแผนการขยายธุรกิจของบริษัทได้ในต้นทุนและเงื่อนไขที่เหมาะสม หรืออาจจัดหาเงินทุนเพิ่มเติมไม่ได้เลย ซึ่งในกรณีดังกล่าวอาจส่งผลกระทบในทางลบต่อธุรกิจ ผลการดำเนินงาน ฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัทได้ทั้งนี้ บริษัทมีนโยบายในการบริหารสภาพคล่องด้วย (1) จัดทำประมาณการกระแสเงินสดรายเดือน (2) ติดตามการเก็บหนี้และกระแสเงินสดจากการดำเนินงานอย่างใกล้ชิด (3) จัดหาแหล่งเงินทุนจากสินเชื่อธนาคารให้สอดคล้องกับแผนการปล่อยสินเชื่อ (4) การจัดหาเงินทุนในระดับที่สอดคล้องกับการเติบโตของสินเชื่อ ความเสี่ยงจากความผันผวนของอัตราดอกเบี้ยในขณะที่รายได้หลักของดอกเบี้ยสินเชื่อที่มีทะเบียนรถเป็นประกันและสินเชื่อส่วนบุคคลของบริษัทถูกกำหนดอัตราดอกเบี้ยสูงสุดที่สามารถเรียกเก็บได้โดยธนาคารแห่งประเทศไทย ขณะที่เงินกู้ยืมระยะสั้นและระยะยาวจากสถาบันการเงินซึ่งเป็นแหล่งเงินทุนหลักในการดำเนินกิจการของบริษัท มีอัตราดอกเบี้ยลอยตัว บริษัทไม่อาจรับรองได้ว่าจะสามารถคงไว้ซึ่งอัตราดอกเบี้ยเงินกู้ยืมในปัจจุบัน หรือจะสามารถจัดหาเงินทุนได้ในอัตราดอกเบี้ยที่ดีกว่าเดิม โดยการปรับตัวเพิ่มขึ้นของอัตราดอกเบี้ยเงินกู้ยืมอาจมีสาเหตุจากการเปลี่ยนแปลงดอกเบี้ยนโยบายของธนาคารแห่งประเทศไทย การเปลี่ยนแปลงนโยบายการให้สินเชื่อของธนาคารพาณิชย์ การเปลี่ยนแปลงของความเสี่ยงบริษัท เป็นต้น | ความเสี่ยงจากการพึ่งพิงสินเชื่อจากสถาบันการเงินเป็นหลัก และภาระหน้าที่การดำรงอัตราส่วนทางการเงินตามที่กำหนดในสัญญากู้ยืมเงิน บริษัทมีแหล่งเงินทุนเพิ่มเติมจากการเสนอขายหุ้นสามัญข้างต้น โดยเงินที่ได้รับจากการระดมทุนส่วนหนึ่งมีวัตถุประสงค์เพื่อใช้เป็นแหล่งเงินทุนเพื่อรองรับการดำเนินธุรกิจและสนับสนุนการเติบโตของธุรกิจของบริษัท ความเสี่ยงจากความแตกต่างทางด้านระยะเวลาการให้สินเชื่อและระยะเวลาการกู้ยืมเงิน (Mismatch fund) เพื่อให้บริษัทมีเงินทุนเพียงพอสำหรับการชำระคืนหนี้สินตามสัญญาเงินกู้ทั้งในระยะสั้นและระยะยาว มีการจัดทำรายงานเพื่อวิเคราะห์กระแสเงินสดของบริษัทอย่างต่อเนื่อง บริษัทเชื่อมั่นว่าจะสามารถบริหารระดับเงินสดให้เพียงพอกับการดำเนินงานของบริษัท และชำระคืนเงินกู้ยืมจากสถาบันการเงินโดยที่ผ่านมาบริษัทมีความสัมพันธ์อันดีกับสถาบันการเงินมาโดยตลอด และไม่เคยประสบปัญหาด้านการเงินหรือผิดนัดชำระหนี้ ความเสี่ยงจากความผันผวนของอัตราดอกเบี้ยในขณะที่รายได้หลักของดอกเบี้ยสินเชื่อที่มีทะเบียนรถเป็นประกันและสินเชื่อส่วนบุคคลของบริษัทถูกกำหนดอัตราดอกเบี้ยสูงสุดที่สามารถเรียกเก็บได้โดยธนาคารแห่งประเทศไทย ในกรณีที่อัตราดอกเบี้ยเพิ่มสูงขึ้นจะส่งผลให้ต้นทุนเงินกู้ยืมสูงขึ้น และส่งผลกระทบต่อส่วนต่างอัตราดอกเบี้ยรับและอัตราดอกเบี้ยจ่าย (Nominal spread) ทำให้ส่วนต่างอัตราดอกเบี้ยรับและอัตราดอกเบี้ยจ่ายลดลงนอกจากนี้อาจกระทบถึงความมั่นคงทางการเงินและความสามารถให้การชำระคืนเงินกู้ของลูกหนี้ที่มีภาระหนี้อื่น ๆ ที่มีอัตราดอกเบี้ยแบบลอยตัว ซึ่งอาจส่งผลให้อัตราการผิดนัดชำระหนี้สูงขึ้นและการชำระหนี้โดยเฉลี่ยอาจลดลง ซึ่งปัจจัยดังกล่าวอาจส่งผลกระทบในทางลบต่อธุรกิจผลการดำเนินงานฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัทได้ | 761 · Description: การไม่เพียงพอของเงินทุน · Info category: FINANCIAL_RISK · 762 · Description: การเปลี่ยนแปลงนโยบายด้านการเงินและการลงทุนของสถาบันการเงิน (ที่มีผลต่อการดำเนินงาน) · Info category: FINANCIAL_RISK · 764 · Description: ความผันผวนของอัตราแลกเปลี่ยน / อัตราดอกเบี้ย / อัตราเงินเฟ้อ · Info category: FINANCIAL_RISK · 1724 · Description: ความเสี่ยงจากการขาดสภาพคล่องในการดำเนินธุรกิจ · Info category: FINANCIAL_RISK · 1725 · Description: ความผันผวนของรายได้ · Info category: FINANCIAL_RISK |
| ความเสี่ยงด้านการปฏิบัติตามกฎระเบียบ | บริษัทประกอบธุรกิจให้บริการ
ภายใต้เครื่องหมายบริการ “เฮงลิสซิ่ง” ผ่านสาขาของบริษัท โดยการดำเนินธุรกิจของบริษัทอยู่ภายใต้การกำกับของกฎหมายและกฎระเบียบที่เกี่ยวข้องหลายฉบับ ซึ่งมีข้อจำกัด ภาระหน้าที่ และหลักเกณฑ์ในส่วนของกิจกรรมทางธุรกิจที่แตกต่างกันไป | การดำเนินธุรกิจของบริษัท อยู่ภายใต้การกำกับดูแลของหน่วยงานที่เกี่ยวข้อง ได้แก่ กระทรวงการคลัง ธนาคารแห่งประเทศไทย สำนักงานคณะกรรมการคุ้มครองผู้บริโภค สำนักงานป้องกันและปราบปรามการฟอกเงินสำนักงานคณะกรรมการส่งเสริมการประกอบธุรกิจประกันภัย กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ บริษัทข้อมูลเครดิตแห่งชาติ กรมการปกครอง กระทรวงมหาดไทย และหน่วยงานอื่น ๆ ที่เกี่ยวข้อง ซึ่งหน่วยงานดังกล่าวสามารถกำหนดบทลงโทษต่อบริษัท และบุคลากรที่ทำงานให้กับบริษัท หากพบว่ามีการดำเนินธุรกิจที่ฝ่าฝืนกฎหมาย กฎระเบียบข้อกำหนดที่เกี่ยวข้อง หรือในลักษณะที่อาจก่อให้เกิดความผิดต่อภาระหน้าที่ตามที่กฎหมายกำหนด รวมถึงการกล่าวโทษโดยเปิดเผยหรือไม่เปิดเผยต่อสาธารณะ การกำหนดค่าปรับ การดำเนินกระบวนการพิจารณาด้านการกำกับดูแล หรือในกรณีร้ายแรงอาจมีการพักหรือเพิกถอนใบอนุญาตประกอบกิจการที่เกี่ยวข้อง หรือถูกฟ้องร้องดำเนินคดีได้ โดยหน่วยงานที่กำกับภายใต้กฎหมายที่เกี่ยวข้องจะมีการปรับปรุงแก้ไขหลักเกณฑ์การกำกับอย่างต่อเนื่องรวมถึงจะมีการเข้าตรวจการดำเนินงานของบริษัท ซึ่งอาจส่งผลให้มีการใช้ดุลยพินิจว่าบริษัทได้ปฏิบัติตามกฎหมาย ประกาศมาตรฐาน หรือแนวปฏิบัติต่าง ๆ ที่เกี่ยวข้อง รวมทั้งเงื่อนไขที่ได้รับอนุญาต (รวมเรียก “กฎหมายที่เกี่ยวข้อง”) ครบถ้วนหรือไม่ ซึ่งอาจส่งผลให้บริษัทต้องปรับเปลี่ยนกระบวนการทำงาน และ/หรือ นโยบายการทำงานเพื่อให้สอดคล้องกับกฎหมายที่เกี่ยวข้อง และ/หรือ คำสั่งของหน่วยงานกำกับเพิ่มเติม ซึ่งอาจส่งผลกระทบต่อผลประกอบการและการดำเนินงานของบริษัท อย่างมีนัยสำคัญ | บริษัทได้ให้ความสำคัญและตระหนักถึงความเสี่ยงดังกล่าว บริษัทจึงจัดตั้งหน่วยงาน Compliance ที่มีความรู้เฉพาะทาง เพื่อกำกับควบคุม ดูแล การปฏิบัติงานของหน่วยงานต่าง ๆ ภายในบริษัทให้ปฏิบัติงานเป็นไปตามที่กฎหมายกำหนด รวมถึงมอบหมายให้หน่วยงาน Compliance วิเคราะห์ผลกระทบ วางแผน และประเมินความเสี่ยงที่สำคัญอันเกี่ยวกับการปฏิบัติตามกฎหมายที่เกี่ยวข้อง รวมถึงกำหนดแนวทางมาตรการควบคุม ข้อเสนอแนะและวิธีป้องกัน เพื่อลดระดับความเสี่ยงให้อยู่ในระดับที่ยอมรับได้และมีการพัฒนาระบบการบริหารจัดการความเสี่ยงขององค์กรให้มีประสิทธิภาพอย่างต่อเนื่อง รวมถึงคอยติดตามการแก้ไขกฎหมาย ข้อบังคับ และประกาศต่าง ๆ ที่เกี่ยวข้องกับการประกอบธุรกิจของบริษัท ทั้งนี้ ในกรณีที่จำเป็น บริษัทอาจต้องว่าจ้างที่ปรึกษากฎหมายภายนอกเพื่อให้คำปรึกษาและให้ความเห็นทางกฎหมาย เพื่อให้บริษัทสามารถดำเนินธุรกิจต่อไปได้ตามที่กฎหมายกำหนดอย่างต่อเนื่อง | 756 · Description: การเปลี่ยนแปลงกฎระเบียบและกฎหมายเกี่ยวกับการประกอบธุรกิจ · Info category: COMPLIANCE_RISK · 757 · Description: กฎระเบียบและกฎหมายที่ไม่เอื้อต่อการประกอบธุรกิจ · Info category: COMPLIANCE_RISK · 758 · Description: การละเมิดกฎระเบียบและกฎหมายที่เกี่ยวข้อง · Info category: COMPLIANCE_RISK · 759 · Description: การกำกับดูแลกิจการ · Info category: COMPLIANCE_RISK · 1723 · Description: ความเสี่ยงจากการถูกฟ้องร้อง · Info category: COMPLIANCE_RISK |
| ความเสี่ยงจากสภาวะแวดล้อมทางธุรกิจ | 1.ความเสี่ยงจากมาตรการผ่อนปรนตามประกาศของธนาคารแห่งประเทศไทยเกี่ยวกับการให้ความช่วยเหลือลูกค้าที่ได้รับผลกระทบจากสถานการณ์การระบาดของ COVID-19 ที่อาจส่งผลกระทบต่อกระแสเงินสดรับและความสามารถในการชำระหนี้ของบริษัท ปัจจุบันผู้ประกอบการทั่วโลกคาดหวังจะร่วมเป็นคู่ค้ากับกิจการที่ดำเนินธุรกิจไปพร้อมกับการรักษาสิ่งแวดล้อมโดยบริษัทที่มีหลักคิดในการดำเนินธุรกิจที่สร้างผลกำไรควบคู่ไปกับการส่งเสริมสังคมและเป็นมิตรต่อสิ่งแวดล้อมจึงเป็นความท้าทายที่บริษัทจะต้องหาวิธีบริหารจัดการ ทั้งนี้ ความเสี่ยงด้านความยั่งยืน หรือ ESG Risk จะมีส่วนสำคัญในการสร้างผลกระทบต่อความสามารถในการสร้างผลกำไร การแข่งขัน ภาพลักษณ์ ชื่อเสียง หรือแม้กระทั่งความอยู่รอดของบริษัท ดังนั้น การให้ความสำคัญกับการบริหารจัดการความเสี่ยงด้านความยั่งยืน จะเป็นการเตรียมความพร้อมเพื่อป้องกันและปรับตัวรับความเสี่ยงต่าง ๆ ทั้งนี้ บริษัทให้ความสำคัญกับความเสี่ยงด้านความยั่งยืน และสามารถนำหลักการด้าน ESG มาปรับใช้กับแนวทางดำเนินธุรกิจ นอกจากจะเป็นการสร้างภาพลักษณ์ที่ดีให้กับบริษัทแล้ว การที่บริษัทมีนโยบายและมีแนวทางในการบริหารจัดการทรัพยากรที่ดีและเป็นมิตรต่อสิ่งแวดล้อมยังช่วยลดค่าใช้จ่ายของบริษัท รวมถึงการที่บริษัทมีการบริหารจัดการภายในที่มีคุณภาพและโปร่งใส มีสวัสดิการดูแลพนักงานและสามารถรักษาความสัมพันธ์อันดีกับพนักงาน จะทำให้บริษัทสามารถลดความเสี่ยงด้านอัตราการลาออก ลดต้นทุนการฝึกพนักงานใหม่ ช่วยเพิ่มผลกำไรซึ่งจะกระทบต่อมูลค่าของบริษัท และยังมีส่วนช่วยให้บริษัทเติบโตอย่างยั่งยืนอีกด้วย | 1.1 ความเสี่ยงด้านการเปลี่ยนแปลงสภาพภูมิอากาศ ปัจจุบันภาวะโลกร้อนส่งผลต่อสภาพภูมิอากาศของโลกอย่างมีนัย ซึ่งสภาพภูมิอากาศที่เปลี่ยนแปลงไปย่อมส่งผลกระทบต่อแนวทางการดำเนินงานขององค์กรต่าง ๆ อย่างหลีกเลี่ยงไม่ได้ โดยเมื่อสภาพภูมิอากาศเปลี่ยนแปลงจะส่งผลให้ฤดูกาลของโลกมีการเปลี่ยนแปลงและไม่คงเดิม เช่น ภาวะภัยแล้ง เกิดอุทกภัย ไฟไหม้ป่ารุนแรง สัตว์ป่าบางชนิดสูญพันธุ์ เป็นต้น 1.2 ความเสี่ยงด้านสิทธิมนุษยชน ประเด็นด้านสิทธิมนุษยชนถือเป็นประเด็นที่ถูกจับตามองจากทั่วโลกในช่วงหลายปีที่ผ่านมา ซึ่งภาคธุรกิจมีบทบาททั้งในการเป็นผู้ส่งเสริมสิทธิมนุษยชนผ่านการดำเนินธุรกิจที่ช่วยยกระดับคุณภาพชีวิต การพัฒนาสาธารณูปโภคเพื่อช่วยให้ประชาชนเข้าถึงความสะดวก และในขณะเดียวกันภาคธุรกิจมีโอกาสที่จะละเมิดสิทธิมนุษยชนของกลุ่มบุคคลได้เช่นกัน เช่น การมีสภาพแวดล้อมการทำงานที่ไม่ปลอดภัยในสถานประกอบการ การปล่อยมลภาวะซึ่งส่งผลกระทบต่อสิทธิของประชาชนในชุมชน เป็นต้น นอกจากนี้ การเปลี่ยนแปลงสภาพภูมิอากาศยังอาจเป็นภัยคุกคามต่อสิทธิมนุษยชนด้วยเช่นกัน เนื่องจากสภาพอากาศที่เปลี่ยนแปลงไปและก่อให้เกิดความเสียหายแก่พืชผลและทรัพย์สิน อาจส่งผลต่อสิทธิในชีวิตสุขภาพ อาหาร และมาตรฐานที่เพียงพอต่อการดำรงชีวิต ซึ่งผลจากการละเมิดสิทธิมนุษยชนที่ตามมาอาจนำไปสู่ผลกระทบทางลบต่อการดำเนินธุรกิจในภาพรวม เช่น ภาพลักษณ์ขององค์กร รวมถึงการต่อต้านจากสังคม 1.3 ความเสี่ยงด้านคู่ค้า การประกอบธุรกิจขององค์กรต่าง ๆ มีความจำเป็นต้องเกี่ยวข้องกับผู้มีส่วนได้เสียหลายภาคส่วน ซึ่งคู่ค้าเป็นส่วนหนึ่งที่จะช่วยผลักดันธุรกิจของบริษัทให้เดินหน้าไปตามเป้าหมายที่กำหนดไว้ ซึ่งหากบริษัทได้รับการสนับสนุนที่เพียงพอเหมาะสม และถูกต้องตามความต้องการ บริษัทจะสามารถเดินหน้าได้อย่างรวดเร็วและมั่นคง ดังนั้น การบริหารจัดการคู่ค้าจึงเป็นปัจจัยสำคัญส่วนหนึ่งในการดำเนินธุรกิจ และเป็นการเสริมสร้างคุณภาพชีวิตให้กับผู้มีส่วนได้เสียของบริษัทรวมถึงเพิ่มความโปร่งใสในการบริหารจัดการขององค์กร นอกจากนี้ การบริหารจัดการคู่ค้ายังจะส่งผลให้บริษัทสามารถได้รับมอบสินค้าและบริการที่มีคุณภาพ เสริมสร้างโอกาสทางธุรกิจ และสามารถบริหารจัดการความเสี่ยงด้านคู่ค้าอย่างต่อเนื่องได้ โดยความเสี่ยงด้านคู่ค้าที่อาจส่งผลกระทบกับการดำเนินงานอย่างยั่งยืนของบริษัท เช่น 1.) การพึ่งพาคู่ค้ารายใหญ่ 2.) การกระจุกตัวของ Supplier 3.) การพึ่งพาคู่ค้าน้อยราย 4.) การได้รับสินค้า/บริการที่ไม่ได้คุณภาพ 1.4 ความเสี่ยงจากการทุจริตคอร์รัปชัน นอกจากความเสี่ยงในด้านเศรษฐกิจ สังคม และสิ่งแวดล้อม ที่บริษัทให้ความสำคัญแล้ว บริษัทยังได้คำนึงถึงประเด็นการป้องกันความเสี่ยงจากการทุจริตคอร์รัปชันที่นับว่ามีความสำคัญต่อทุกขั้นตอนในการดำเนินงานของบริษัท ทั้งนี้ บริษัทได้จัดให้มีการประเมินความเสี่ยงจากการทุจริตคอร์รัปชัน เพื่อให้องค์กรสามารถประเมินและป้องกันความเสี่ยงด้าน การทุจริตที่อาจเกิดขึ้นได้ เพื่อให้มั่นใจว่าความเสี่ยงด้านการทุจริตได้ถูกดำเนินการและจัดการ อย่างทันท่วงที | 1.1 ความเสี่ยงด้านการเปลี่ยนแปลงสภาพภูมิอากาศ การเปลี่ยนแปลงสภาพภูมิอากาศต่าง ๆ ที่เกิดขึ้นบางกรณีจะมีผลกระทบกับวิธีการดำเนินงานของบริษัทโดยตรง อาทิ อุทกภัยซึ่งอาจกระทบต่อการให้บริการของสาขา วาตภัยส่งผลให้เกิดสถานการณ์มลพิษทางอากาศ (PM 2.5) หรือภาวะภัยแล้งซึ่งจะส่งผลกระทบต่อผลผลิตทางการเกษตรและรายได้ของเกษตรกร บริษัทตระหนักถึงความรับผิดชอบต่อปัญหาด้านสิ่งแวดล้อม แนวทางการบริหารความเสี่ยง บริษัทฯ มีการรณรงค์ให้พนักงานใช้ทรัพยากรธรรมชาติให้เกิดประโยชน์สูงสุด ช่วยกันประหยัดน้ำประปา-ไฟฟ้า ใส่ใจชุมชนและช่วยเหลือสังคม โดยทุกปีบริษัทมีแผนป้องกันและรักษาทรัพยากรธรรมชาติ อาทิ การปลูกป่า การมอบเครื่องมืออุปกรณ์สนับสนุนเครือข่ายสิ่งแวดล้อม ร่วมสร้างแนวกันไฟเพื่อป้องกันการเกิดไฟป่า ลดค่าฝุ่น ละอองขนาดเล็ก และขยายผลในพื้นที่เสี่ยงที่สำคัญ 1.2 ความเสี่ยงด้านสิทธิมนุษยชน บริษัทให้ความสำคัญกับพนักงาน ชุมชน และสังคมรอบข้างเป็นสำคัญ เพื่อเป็นการรักษาไว้ซึ่งการเคารพในสิทธิมนุษยชนของผู้มีส่วนได้เสียทุกฝ่ายอยู่เสมอ โดยบริษัทได้มีการแต่งตั้งคณะกรรมการสวัสดิการในสถานประกอบกิจการ เพื่อเป็นตัวแทนของลูกจ้างในการร่วมปรึกษาหารือกับนายจ้างเพื่อการจัดสวัสดิการภายในสถานประกอบกิจการให้มีความเหมาะสมแก่ลูกจ้าง โดยคณะกรรมการสวัสดิการในสถานประกอบกิจการมาจากการเลือกตั้งตามประกาศกรมสวัสดิการและคุ้มครองแรงงาน เรื่อง หลักเกณฑ์และวิธีการเลือกตั้งคณะกรรมการสวัสดิการในสถานประกอบกิจการ นอกจากนี้บริษัทยังมีนโยบายในการรับพนักงานซึ่งเป็นบุคคลในพื้นที่เป็นหลัก เพื่อเป็นการสร้างงานสร้างอาชีพให้กับคนในชุมชน ซึ่งจะทำให้บริษัทได้ทราบถึงความต้องการหรือข้อกังวลของชุมชนในพื้นที่ และนำความต้องการหรือความกังวลดังกล่าว มาปฏิบัติอย่างเหมาะสมและตรงตามความต้องการต่อไป โดยในปี 2567 บริษัทไม่มีการถูกร้องเรียนด้านสิทธิมนุษยชน ทั้งจากพนักงานหรือชุมชน และไม่เคยถูกเปรียบเทียบปรับจากหน่วยงานกำกับเกี่ยวกับเรื่องดังกล่าว 1.3 ความเสี่ยงด้านคู่ค้า บริษัทได้กำหนดนโยบายและคู่มือการปฏิบัติงานจัดซื้อจัดจ้าง เช่น การประกวดราคา การเปรียบเทียบราคา ช่องทางในการสรรหาผู้ขายโดยการประกาศจัดหาทั่วประเทศตามช่องทางประกาศเว็บไซต์สาธารณะ การอนุมัติคัดเลือกร้านค้าร่วมกันหลายหน่วยงานเพื่อป้องกันการฮั้วประมูล การประเมินคู่ค้าและการแบ่งแยกหน้าที่ระหว่างผู้สั่งสินค้ากับ ผู้รับสินค้า และมุ่งมั่นที่จะเสริมสร้างความสัมพันธ์ที่ดีกับคู่ค้าควบคู่ไปกับการบริหารจัดการคู่ค้า โดยบริษัทจะมีการสื่อสารให้คู่ค้าที่สำคัญได้รับทราบและปฏิบัติตามจรรยาบรรณคู่ค้า มีการประเมินประสิทธิภาพของคู่ค้าตามระยะเวลาที่เหมาะสม สื่อสารให้คู่ค้าได้รับทราบถึงความคาดหวังของบริษัท เป็นต้น 1.4 ความเสี่ยงจากการทุจริตคอร์รัปชัน ผู้บริหารของทุกหน่วยงานภายในบริษัท มีหน้าที่ต้องให้ความร่วมมือในการให้ข้อมูลความเสี่ยงด้านการทุจริตที่อาจเกิดขึ้นในหน่วยงานของตน โดยฝ่ายบริหารความเสี่ยงได้มีการสอบทานค่าใช้จ่ายและเอกสารที่เกี่ยวข้องในการเบิกจ่ายให้กับหน่วยงานภาครัฐทุกไตรมาส และมีการเปิดช่องทางสำหรับแจ้งเบาะแสการกระทำผิด โดยผู้มีส่วนได้เสียทั้งภายในและภายนอกบริษัทสามารถแจ้งเบาะแสหรือข้อร้องเรียนโดยตรงมายังสำนักเลขานุการบริษัทผ่านทางกล่องรับฟังความคิดเห็น ไปรษณีย์ โทรศัพท์ 1361 อีเมล whistleblower@hengleasing.co.th หรือผ่านช่องทางเว็บไซต์ของบริษัท www.hengleasing.com รวมถึงมีการจัดทำรายงานติดตามความเสี่ยงด้านการทุจริตคอร์รัปชัน และรายงานต่อผู้บริหารระดับสูงและคณะกรรมการบริหารความเสี่ยงเพื่อลดโอกาสในการทุจริต และสามารถตรวจสอบพบการทุจริตได้อย่างรวดเร็วและทันต่อเวลา ทั้งนี้ บริษัทได้รับการรับรองจากสถาบันกรรมการบริษัทไทย (IOD) ให้เป็นสมาชิกของแนวร่วมต่อต้านคอร์รัปชันของภาคเอกชนไทย (Thai Private Sector Collective Action Against Corruption หรือ CAC) ครั้งที่ 1 โดยการรับรองตั้งแต่ วันที่ 31 มีนาคม 2564 ถึงวันที่ 30 มีนาคม 2567 และบริษัททำการยื่นต่ออายุการรับรอง ครั้งที่ 2 โดยการรับรองมีผลตั้งแต่วันที่ 30 มีนาคม 2567 ถึงวันที่ 30 มีนาคม 2570 | 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK · 1718 · Description: การแพร่ระบาดของโรคติดต่อ · Info category: STRATEGIC_RISK |
| ความเสี่ยงจากโรคระบาดอุบัติใหม่ | ความเสี่ยงของโรคติดต่อที่แพร่ระบาด ส่งผลต่อเศรษฐกิจของประเทศ มีการชะลอตัวทั้งการเติบโตในภาคการผลิต การส่งออกและการท่องเที่ยว ทำให้กลุ่มลูกค้าบางส่วนขาดรายได้ไม่สามารถชำระหนี้ได้ตรงกำหนด หรือลูกค้ามีการหลีกเลี่ยงการเข้ามาใช้บริการที่สาขา | เป็นความเสี่ยงที่สำคัญของบริษัทที่ต้องติดตามและเตรียมความพร้อมรับมืออย่างต่อเนื่อง ซึ่งสถานการณ์ความเสี่ยงจากโรคระบาดอาจมีแนวโน้มทวีความรุนแรงมากขึ้นและมีผลกระทบในวงกว้างต่อทั้งระบบเศรษฐกิจและสังคมรวมทั้งส่งผลกระทบโดยตรงต่อผลการดำเนินงานของบริษัท ทั้งในระยะสั้น จนถึงระยะยาว ในการให้บริการลูกค้า ซึ่งต้องปรับรูปแบบการดำเนินธุรกิจและการให้บริการลูกค้าเพื่อให้ลูกค้าสามารถรับบริการได้อย่างต่อเนื่องและปลอดภัย | บริษัทได้มีแนวทางการบริหารความเสี่ยงโดยการประกาศนโยบายและมาตรการป้องกันในการแพร่ระบาดของโรคอุบัติใหม่ เพื่อให้พนักงานทุกคนได้ปฏิบัติตามเพื่อป้องกันตนเองและลูกค้า ต่อการแพร่ระบาดภายในสำนักงานใหญ่และสาขาภายในประเทศ อีกทั้งมีมาตรการให้ความช่วยเหลือทางการเงินแก่ลูกค้าเพื่อช่วยลูกค้าที่ได้รับผลกระทบจากสถานการณ์การแพร่ระบาดของ โรคอุบัติใหม่ | 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK · 1719 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: STRATEGIC_RISK |
ความเสี่ยงต่อการลงทุนของผู้ถือหลักทรัพย์
บทนำ
การลงทุนในหุ้นของบริษัทสามารถก่อให้เกิดความเสี่ยงจากการลงทุนต่อผู้ถือหุ้นได้ เนื่องจากผลตอบแทนจากการลงทุนอาจ ไม่เป็นไปตามที่ผู้ถือหุ้นคาดหวัง โดยจะผันแปรไปตามราคาของหุ้น สภาพคล่องของหุ้น และภาวการณ์ลงทุน นอกจากนี้ ผลตอบแทนในรูป ของเงินปันผลจะขึ้นอยู่กับผลประกอบการของบริษัทในแต่ละขณะ ดังนั้น ผู้ถือหุ้นอาจได้รับผลตอบแทนมากกว่าหรือน้อยกว่าที่คาดหวัง บริษัทได้ระบุความเสี่ยงหลักและการบริหารความเสี่ยงไว้แล้ว อย่างไรก็ตาม บริษัทยังมีความเสี่ยงอื่น ๆ ที่อาจจะเกิดขึ้นนอกเหนือจากที่ระบุไว้ ดังนั้น ผู้ถือหุ้นควรศึกษาความเสี่ยงและใช้ดุลยพินิจอย่างรอบคอบในการตัดสินใจลงทุน โดยยอมรับว่าบริษัทอาจไม่สามารถป้องกันความเสี่ยงที่จะเกิดขึ้นได้ทั้งหมด อีกทั้งปัจจัยแวดล้อมต่าง ๆ อาทิ ภาวะเศรษฐกิจทั้งในประเทศและต่างประเทศ สถานการณ์ทางการเมือง กระแสเงินทุนไหลเข้าออก การเปลี่ยนแปลง นโยบายของภาครัฐ รวมทั้งเหตุการณ์ที่ไม่อาจทราบล่วงหน้า อาจส่งผลกระทบต่อผลการดำเนินงานและการจ่ายเงินปันผลของบริษัทได้ เพื่อกำหนดปัจจัยเสี่ยงของบริษัท
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|
| ความเสี่ยงต่อการลงทุนของผู้ถือหลักทรัพย์ | 1.ความเสี่ยงจากความผันผวนของราคาหุ้นสามัญของบริษัท สภาพคล่อง และปริมาณการซื้อขายราคาหุ้นสามัญของบริษัท สภาพคล่อง และปริมาณการซื้อขาย ภายหลังจากการเสนอขายหุ้นนี้อาจขึ้นลงอย่างผันผวนขึ้นอยู่กับปัจจัยหลายประการที่บริษัทอาจไม่สามารถควบคุมได้ 2.ความสามารถในการจ่ายเงินปันผลในอนาคตของบริษัทขึ้นอยู่กับกำไร ฐานะทางการเงิน กระแสเงินสด ความต้องการเงินทุนหมุนเวียน และรายจ่ายฝ่ายทุนในอนาคต 3.ผู้ถือหุ้นของบริษัทที่มีถิ่นที่อยู่นอกประเทศไทย อาจมีข้อจำกัดในการใช้สิทธิในการซื้อหุ้นสามัญเพิ่มทุนของบริษัทในอนาคต | 1.ความเสี่ยงจากความผันผวนของราคาหุ้นสามัญของบริษัท สภาพคล่อง และปริมาณการซื้อขายราคาหุ้นสามัญของบริษัท สภาพคล่อง และปริมาณการซื้อขาย ภายหลังจากการเสนอขายหุ้นนี้อาจขึ้นลงอย่างผันผวนขึ้นอยู่กับปัจจัยหลายประการที่บริษัทอาจไม่สามารถควบคุมได้
ปัจจัยต่าง ๆ ข้างต้นรวมทั้งปัจจัยอื่น ๆ อาจส่งผลให้ราคาตลาด ความต้องการซื้อหุ้นสามัญของบริษัท มีความผันผวนอย่างมีนัยสำคัญ ซึ่งอาจจำกัดหรือขัดขวางมิให้ผู้ลงทุนสามารถขายหุ้นสามัญของบริษัทได้ในราคาที่เหมาะสม และอาจส่งผลกระทบในทางลบต่อสภาพคล่องของหุ้นสามัญของบริษัท 2.ความสามารถในการจ่ายเงินปันผลในอนาคตของบริษัทขึ้นอยู่กับกำไร ฐานะทางการเงิน กระแสเงินสด ความต้องการเงินทุนหมุนเวียน และรายจ่ายฝ่ายทุนในอนาคต ความสามารถในการจ่ายเงินปันผลสำหรับหุ้นของบริษัท ขึ้นอยู่กับผลประกอบการทางการเงินในอนาคตของบริษัท ซึ่งผลประกอบการทางการเงินดังกล่าวขึ้นอยู่กับความสำเร็จในการดำเนินการตามแผนกลยุทธ์ ตลอดจนปัจจัยด้านการเงิน ปัจจัยด้านการแข่งขัน ปัจจัยที่เกี่ยวข้องกับการกำกับดูแลของหน่วยงานที่เกี่ยวข้อง สภาพเศรษฐกิจโดยทั่วไป และปัจจัยเฉพาะอื่น ๆ ที่เกี่ยวกับอุตสาหกรรมของบริษัท โดยปัจจัยเหล่านี้อยู่นอกเหนือการควบคุมของบริษัท การจ่ายเงินปันผลในอดีตไม่เป็นการรับประกันการจ่ายเงินปันผลในอนาคต นอกจากนี้ คณะกรรมการบริษัทอาจมีข้อเสนอแนะที่จะให้ลดหรืองดการจ่ายเงินปันผลสำหรับรอบระยะเวลาใดระยะเวลาหนึ่งก็ได้ตามความเหมาะสม หรือบริษัท อาจไม่สามารถทำกำไรในอนาคต หรือคณะกรรมการบริษัทอาจไม่อนุมัติการจ่ายเงินปันผลแม้ว่าบริษัทจะสามารถทำกำไรได้ก็ตาม นอกจากนี้ ตาม พ.ร.บ. บริษัทมหาชนจำกัด พ.ศ. 2535 (รวมทั้งที่มีการแก้ไขเพิ่มเติม) หากบริษัทมียอดขาดทุนสะสม บริษัทจะไม่สามารถจ่ายเงินปันผลได้แม้ว่าในรอบปีบัญชีดังกล่าว บริษัทจะมีกำไรสุทธิก็ตาม ในปีที่บริษัทมีกำไรสุทธิบริษัทยังมีหน้าที่ตาม พ.ร.บ. บริษัทมหาชนจำกัด และตามข้อบังคับของบริษัท ที่ต้องจัดสรรกำไรสุทธิประจำปีนั้นส่วนหนึ่งไว้เป็นทุนสำรองไม่น้อยกว่าร้อยละ 5 ของกำไรสุทธิประจำปีหักด้วยยอดเงินขาดทุนสะสมยกมาจนกว่าทุนสำรองนี้จะมีจำนวนไม่น้อยกว่าร้อยละ 10 ของทุนจดทะเบียนของบริษัท ทั้งนี้ หากบริษัทไม่สามารถทำกำไรได้เพียงพอ หรือหากว่าบริษัทพิจารณาแล้วเห็นว่าเหมาะสม บริษัทอาจไม่จ่ายเงินปันผลในอนาคต 3.ผู้ถือหุ้นของบริษัทที่มีถิ่นที่อยู่นอกประเทศไทย อาจมีข้อจำกัดในการใช้สิทธิในการซื้อหุ้นสามัญเพิ่มทุนของบริษัทในอนาคต แม้บริษัทมหาชนจำกัดไม่จำเป็นต้องเสนอสิทธิในการซื้อหุ้นสามัญเพิ่มทุนแก่ผู้ถือหุ้นเดิมก่อนเมื่อมีการออกหุ้นสามัญเพิ่มทุน แต่บริษัทมหาชนจำกัดก็มีการออกตราสารต่าง ๆ รวมถึงหุ้นสามัญเพิ่มทุน และตราสารประเภทอื่นที่ออกโดยบริษัท เช่น ใบสำคัญแสดงสิทธิที่จะซื้อหุ้น (Warrant) หรือใบแสดงสิทธิในการซื้อหุ้นเพิ่มทุนที่โอนสิทธิได้ (TSR) หรือหุ้นกู้แปลงสภาพเป็นครั้งคราว โดยจัดสรรให้กับผู้ถือหุ้นเดิมตามสัดส่วนการถือหุ้น ในกรณีที่บริษัท เสนอหรือให้สิทธิแก่ผู้ถือหุ้นสามัญในการซื้อหุ้นสามัญเพิ่มทุนหรือสิทธิใด ๆ ในรูปแบบใด ๆ บริษัทมีสิทธิใช้ดุลยพินิจในการดำเนินการเสนอขายตราสาร ดังกล่าวแก่ผู้ถือหุ้น โดยบริษัทอาจไม่เสนอสิทธิในการจองซื้อตราสารดังกล่าวแก่ผู้ถือหุ้นสามัญที่มีที่อยู่นอกประเทศไทย นอกจากนี้ ภายใต้กฎหมายที่ใช้บังคับบริษัทอาจถูกห้ามมิให้เสนอขายตราสารดังกล่าวแก่ผู้ถือหุ้นในบางประเทศ เว้นแต่ได้ดำเนินการการปฏิบัติตามขั้นตอนที่เกี่ยวข้อง ตัวอย่างเช่น บริษัทไม่อาจเสนอสิทธิดังกล่าวแก่ผู้ถือหุ้นสามัญที่มีสถานะเป็นบุคคลอเมริกัน (U.S. Person) ตามความหมายตามกฎ Regulation ภายใต้พระราชบัญญัติหลักทรัพย์ของประเทศสหรัฐอเมริกา ค.ศ. 1933 (รวมทั้งที่มีการแก้ไขเพิ่มเติม) เว้นแต่ (ก) มีแบบแสดงรายการข้อมูลการเสนอขายหลักทรัพย์ ที่มีผลใช้บังคับภายใต้พระราชบัญญัติหลักทรัพย์ของประเทศสหรัฐอเมริกาดังกล่าว หรือ (ข) เป็นการเสนอขายสิทธิดังกล่าวให้แก่ผู้ถือหุ้นตามข้อยกเว้นภายใต้พระราชบัญญัติหลักทรัพย์ของประเทศสหรัฐอเมริกา การปฏิบัติตามกฎหมายหลักทรัพย์หรือข้อกำหนดของกฎเกณฑ์อื่นในบางประเทศอาจทำให้ผู้ลงทุนไม่สามารถใช้สิทธิในการซื้อตราสารตามสัดส่วนได้ ซึ่งอาจลดสัดส่วนการถือหุ้นของนักลงทุนดังกล่าว ทั้งนี้ บริษัทไม่มีหน้าที่ต้องดำเนินการยื่นขอจดทะเบียนหุ้นสามัญของบริษัท ในประเทศใด ๆ เพื่อให้ผู้ลงทุนต่างชาติสามารถใช้สิทธิในการซื้อหุ้นสามัญเพิ่มทุนตามสัดส่วนในอนาคต | 769 · Other name: ความเสี่ยงจากการลงทุนต่อผู้ถือหุ้นได้ เนื่องจากผลตอบแทนจากการลงทุนอาจ ไม่เป็นไปตามที่ผู้ถือหุ้นคาดหวัง · Description: อื่น ๆ · Info category: HOLDER_RISK |