

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้21 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่1 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ5 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ1 รายการ
- การใช้เงินที่ได้จากการระดมทุน2 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล1 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่1 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท1 รายการ
- โครงสร้างรายได้3 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ2 รายการ
- การวิจัยและพัฒนา2 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ4 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน1 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท เฮงลิสซิ่ง แอนด์ แคปปิตอล จำกัด (มหาชน)
โทรศัพท์
1361 หรือ 0-2153-9587
เว็บไซต์
https://www.hengleasing.com/
อีเมล
cs_heng@hengleasing.co.th
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัทมีนโยบายจ่ายเงินปันผลให้ผู้ถือหุ้นในอัตราไม่น้อยกว่าร้อยละ 40 ของกำไรสุทธิจากงบการเงินเฉพาะกิจการภายหลังหักภาษีเงินได้นิติบุคคลและหักทุนสำรองตามที่กฎหมายกำหนดและตามที่กำหนดไว้ในข้อบังคับของบริษัท แต่ในกรณีที่บริษัทมีผลขาดทุนสะสมอยู่ บริษัทจะพิจารณาไม่จ่ายเงินปันผล อย่างไรก็ตาม การจ่ายเงินปันผลดังกล่าวอาจมีการเปลี่ยนแปลงได้ขึ้นอยู่กับผลการดำเนินงาน สภาพคล่อง กระแสเงินสด และสถานะทางการเงินของบริษัท เงื่อนไขและข้อจำกัดในการจ่ายเงินปันผลตามที่กำหนดไว้ในสัญญาเงินกู้ หุ้นกู้ หรือสัญญาต่าง ๆ ที่เกี่ยวข้องที่กำหนดให้บริษัทต้องปฏิบัติตาม (ถ้ามี) แผนธุรกิจในอนาคต และความจำเป็นในการใช้เงินลงทุน รวมถึงปัจจัยอื่น ๆ ตามที่คณะกรรมการบริษัทเห็นสมควร โดยคณะกรรมการบริษัทอาจจะพิจารณาทบทวน และแก้ไขนโยบายการจ่ายเงินปันผลเป็นครั้งคราวเพื่อให้เป็นไปตามแผนการดำเนินงานของบริษัท
ทั้งนี้ การจ่ายเงินปันผลประจำปีจะต้องได้รับอนุมัติจากที่ประชุมผู้ถือหุ้น เว้นแต่เป็นการจ่ายเงินปันผลระหว่างกาล ซึ่งคณะกรรมการบริษัทอาจพิจารณาอนุมัติจ่ายเงินปันผลระหว่างกาลให้แก่ผู้ถือหุ้นได้เป็นครั้งคราว เมื่อคณะกรรมการเห็นว่าบริษัทมีผลกำไรสมควรพอที่จะทำเช่นนั้น และให้รายงานต่อที่ประชุมผู้ถือหุ้นเพื่อรับทราบในการประชุมผู้ถือหุ้นคราวต่อไป
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | รายการ | คำอธิบาย |
|---|---|---|---|---|
| 0.01 | 0.02 | 0.11 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) |
| 0.03 | 0.05 | 0.07 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) |
| 0 | 0 | 0 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) |
| 0.03 | 0.05 | 0.07 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) |
| 294.43 | 274.07 | 60.04 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
สารจากประธานกรรมการ
เรียน ท่านผู้ถือหุ้น
ในปี 2568 ถือเป็นปีแห่งการพัฒนาแนวทางการดำเนินธุรกิจของบริษัท เฮงลิสซิ่ง แอนด์ แคปปิตอล จำกัด (มหาชน) (“บริษัท”) ให้สามารถจัดการอุปสรรคต่างๆ ที่ส่งผลมาจากความผันผวนของทั้งเศรษฐกิจภายในประเทศ และต่างประเทศ จากสัญญาณการฟื้นตัวที่มีแนวโน้มที่ดีขึ้นหากเทียบจากหลายปีก่อนนั้น พบว่าภาพรวมเศรษฐกิจมหภาคยังคงเผชิญกับความไม่แน่นอนจากปัญหาด้านภูมิรัฐศาสตร์ มาตรการกีดกันทางการค้า อีกทั้ง ภายในประเทศยังได้รับผลกระทบจากภัยพิบัติทางธรรมชาติอยู่หลาย ๆ ครั้ง ในเรื่องของภาวะโลกร้อนที่รุนแรงขึ้นส่งผลกระทบต่อไทย ไม่ว่าจะเป็นภัยแล้ง น้ำท่วม และอุณหภูมิที่สูงขึ้น ส่งผลกระทบต่อภาคเกษตรกรรม การท่องเที่ยว และอุตสาหกรรมอื่น ๆ โดยสถานการณ์ต่าง ๆ ที่ได้กล่าวมาข้างต้น เป็นเหตุให้หน่วยงานกำกับในประเทศไทยมีความจำเป็นต้องออกมาตรการเพื่อให้ความช่วยเหลือ และสนับสนุนให้ระบบเศรษฐกิจของประเทศยังคงสามารถเดินหน้าต่อไปได้
บริษัทในฐานะผู้ประกอบธุรกิจย่อมต้องมีการปรับตัวเพื่อรองรับการเปลี่ยนแปลงที่เกิดขึ้นอย่างรวดเร็ว และต้องคำนึงถึงผู้มีส่วนได้เสียในทุกภาคส่วนด้วยเช่นกัน ท่ามกลางความท้าทายที่เกิดขึ้นนั้น บริษัทมีการพัฒนาแนวทางและกลยุทธ์ในการดำเนินงานให้เกิดความสอดคล้องและรวดเร็วต่อการบริหารจัดการธุรกิจที่เผชิญความท้าทายของเศรษฐกิจในปัจจุบัน
ทั้งนี้ บริษัทได้นำหลัก ESG ในขับเคลื่อนองค์กรสู่ความยั่งยืน ด้วยการให้บริการผ่านช่องทางสาขา และหาพันธมิตรทางธุรกิจใหม่ๆ ซึ่งมีจุดมุ่งหมายไปยังแหล่งชุมชนอย่างต่อเนื่อง พร้อมการส่งเสริมอาชีพให้กับคนในท้องถิ่นด้วยการจ้างงาน การพัฒนาทักษะการให้บริการของพนักงานให้มีความเป็นมืออาชีพ ก่อให้เกิดผลลัพธ์ของการให้สินเชื่อที่มีศักยภาพในทุกช่องทางทั้งสาขา และพันธมิตรของบริษัท โดยใช้หลักการดำเนินงานที่มีความรับผิดชอบต่อสิ่งแวดล้อม (Environment) การดำเนินงานที่สร้างความสัมพันธ์ที่ดีต่อสังคม และชุมชน (Social) และการบริหารจัดการในด้านการกำกับดูแลกิจการให้เป็นไปตามที่กฎหมาย หลักเกณฑ์กำหนดไว้ (Governance) นอกจากนี้ บริษัทยังมุ่งมั่นที่จะพัฒนาผลิตภัณฑ์ใหม่ ๆ เพื่อตอบสนองต่อความต้องการของลูกค้าทุกกลุ่มอย่างแท้จริง
ซึ่งในปี 2568 บริษัทได้รับรางวัลที่สำคัญด้านความยั่งยืน คือ การถูกจัดอันดับ ESG Rating ที่ระดับ “AAA” ซึ่งเป็นระดับคะแนนการประเมินที่สูงสุดจากตลาดหลักทรัพย์แห่งประเทศไทย และได้รับการประเมิน CG Rating ระดับ 5 ดาว หรือ “ดีเลิศ” จากสมาคมส่งเสริมสถาบันกรรมการบริษัท (IOD) อีกทั้ง บริษัทยังได้รับการประเมิน AGM Checklist 100 คะแนนเต็ม จากสมาคมส่งเสริมผู้ลงทุนไทย (TIA) ซึ่งรางวัลที่บริษัทได้รับนั้นเป็นสิ่งที่สามารถยืนยันได้ถึงการดำเนินธุรกิจที่มีการกำกับดูแลกิจการที่ดี และมุ่งเน้นสร้างการเติบโตอย่างยั่งยืน รวมถึงการให้ความสำคัญกับผู้มีส่วนได้เสียอย่างเท่าเทียม
ในนามของคณะกรรมการบริษัทจึงขอขอบคุณผู้มีส่วนได้เสียทุกกลุ่ม และผู้ถือหุ้นทุกท่านที่ได้ให้ความไว้วางใจและคอยสนับสนุนบริษัทด้วยดีเสมอมา
วิสัยทัศน์
วิสัยทัศน์ (Vision)
ผู้ให้บริการทางการเงินที่นิยมชมชอบของลูกค้าในแต่ละท้องถิ่น
พันธกิจ (Mission)
การให้บริการทางการเงินที่ตอบสนองทุกความต้องการของลูกค้าในแต่ละท้องถิ่นอย่างเกินความคาดหมายและมีมาตรฐานในระดับสากล โดยบุคลากรมืออาชีพ เพื่อบรรลุผลประโยชน์สูงสุดต่อลูกค้า มีการพัฒนาคุณภาพผลิตภัณฑ์ การบริหารควบคุมความเสี่ยง และการพัฒนาคุณภาพบุคลากรอย่างต่อเนื่อง เพื่อการเจริญเติบโตที่ยั่งยืน
วัตถุประสงค์
บริษัท เฮงลิสซิ่ง แอนด์ แคปปิตอล จำกัด (มหาชน) (“บริษัท”) ก่อตั้งจากการร่วมลงทุนระหว่างผู้ประกอบธุรกิจให้บริการสินเชื่อรายใหญ่ในภาคเหนือ โดยในปี 2558 ตระกูลศุภสาธิตกุล ตระกูลพันธ์ธารัตน์ และตระกูลผาทอง จดทะเบียนจัดตั้งบริษัท ในปี 2559 ตระกูลไพศาลธีระกร และตระกูลรัตนศิริทรัพย์ จึงเข้ามาร่วมลงทุนในบริษัท เพื่อให้บริการสินเชื่อที่มีหลักประกัน ภายใต้เครื่องหมายบริการ “เฮงลิสซิ่ง” ต่อมาบริษัทขยายขอบเขตการดำเนินธุรกิจเพื่อตอบสนองความต้องการของลูกค้า และเพิ่มความสามารถในการแข่งขันทางธุรกิจ เช่น การพัฒนาผลิตภัณฑ์ ไม่ว่าจะเป็นสินเชื่อที่ไม่มีหลักประกัน สินเชื่อที่มีบ้านและที่ดินเป็นหลักประกัน ให้บริการนายหน้าประกันวินาศภัย และประกันชีวิต การประกอบธุรกิจขายทอดตลาด การขยายช่องการให้บริการสินเชื่อผ่านช่องทางสาขา และพันธมิตรของบริษัท รวมถึงการพัฒนาบุคลากรทั้งนี้ บริษัทมีความมุ่งมั่นในการพัฒนาผลิตภัณฑ์ให้มีความสอดคล้องต่อสถานการณ์เศรษฐกิจ และหลักเกณฑ์ต่างๆที่เข้ามาควบคุมการดำเนินธุรกิจ ตลอดจนความต้องการสินเชื่อของลูกค้า บริษัทมีเครือข่ายพันธมิตรทางธุรกิจ กว่า 10,000 รายทั่วประเทศ โดย ณ วันที่ 31 ธันวาคม 2568 บริษัทให้บริการลูกค้ารายย่อยผ่านสำนักงานสาขา จำนวน 743 สาขาและเครือข่ายพันธมิตรผู้ประกอบการเต็นท์รถมือสอง ร้านค้าอุปกรณ์การเกษตร และร้านจำหน่ายเครื่องใช้ไฟฟ้า ซึ่งครอบคลุมทุกภูมิภาคทั่วประเทศ
เป้าหมาย
บริษัทมุ่งมั่นที่จะเป็นหนึ่งในผู้นำในธุรกิจให้บริการสินเชื่ออย่างครบวงจรที่สามารถตอบสนองต่อความต้องการของลูกค้าได้ทุกกลุ่ม โดยมีเป้าหมายการดำเนินธุรกิจที่สำคัญ ดังนี้
บริษัทเป้าหมายที่จะเพิ่มประสิทธิภาพในการดำเนินงานของสาขา ด้วยวิธีการควบรวมสาขา เพื่อให้ลูกค้าสามารถเข้าถึงผลิตภัณฑ์ และบริการของบริษัทได้อย่างมีประสิทธิภาพมากยิ่งขึ้น โดยบริษัทมีสาขาทั้งสิ้น 743 สาขาในปี 2568 ซึ่งครอบคลุมทุกภูมิภาคของประเทศ
พัฒนาสินเชื่อและการบริการให้เหมาะสมกับพฤติกรรมของกลุ่มลูกค้าเป้าหมายแต่ละกลุ่ม โดยบริษัทมีเป้าหมายการเติบโตของมูลค่าลูกหนี้อย่างต่อเนื่อง
เพิ่มประสิทธิภาพในการควบคุมและบริหารจัดการคุณภาพลูกหนี้
พัฒนาบุคลากรให้มีความเป็นมืออาชีพ มีมาตรฐาน เพื่อรองรับการเติบโตขององค์กร
พัฒนาด้านระบบเทคโนโลยีเพื่อรองรับการเติบโต และเพิ่มขีดความสามารถในการแข่งขัน
ขับเคลื่อนองค์กรสู่ความยั่งยืน ซึ่งเป็นหนึ่งในเป้าหมายหลักขององค์กร โดยในปี2568 บริษัทได้รับผลประเมินหุ้นยั่งยืน SET ESG Rating ระดับ “AAA”
พัฒนาคู่ค้าและพันธมิตรทางธุรกิจเพื่อพัฒนาบริการให้ลูกค้าได้รับการบริการสินเชื่อที่ตรงกับความต้องการด้วยความยืดหยุ่น สะดวก รวดเร็ว
กลยุทธ์การดำเนินธุรกิจ
“การดำเนินธุรกิจอย่างมีวินัย ภายใต้บริบทเศรษฐกิจที่ท้าทาย เพื่อความยั่งยืนในระยะยาว”
ในช่วงปี 2568 ที่ผ่านมา ภาวะเศรษฐกิจของประเทศยังคงอยู่ในภาวะชะลอตัว การฟื้นตัวเกิดขึ้นอย่างไม่ทั่วถึงขณะที่ต้นทุนการดำรงชีวิตและความไม่แน่นอนทางรายได้ยังคงส่งผลกระทบ ต่อภาคครัวเรือนและภาคธุรกิจในวงกว้าง สภาพแวดล้อมดังกล่าวเป็นความท้าทายสำคัญต่ออุตสาหกรรมสินเชื่อรายย่อย ซึ่งจำเป็นต้องดำเนินธุรกิจด้วยความรอบคอบและมีวินัยมากยิ่งขึ้น
สำหรับกลุ่มลูกค้าของบริษัท เฮงลิสซิ่ง แอนด์ แคปปิตอล จำกัด (มหาชน) ซึ่งส่วนใหญ่เป็นลูกค้ารายย่อย ผู้ประกอบอาชีพอิสระ และเกษตรกร สถานการณ์เศรษฐกิจที่ซบเซา ประกอบกับระดับหนี้ครัวเรือนที่อยู่ในระดับสูง ส่งผลกระทบโดยตรงต่อความสามารถในการชำระหนี้ของลูกค้า
บริษัทตระหนักถึงบริบทดังกล่าวและให้ความสำคัญกับการดูแลลูกค้าอย่างใกล้ชิด เพื่อให้สามารถประคับประคองภาระทางการเงินและรักษาความต่อเนื่องของการดำรงชีวิตและการประกอบอาชีพของลูกค้า
ในช่วงที่ผ่านมา บริษัทได้ดำเนินมาตรการช่วยเหลือลูกค้าอย่างต่อเนื่อง ผ่านการปรับโครงสร้างหนี้ การปรับลดภาระผ่อนชำระ และการยืดระยะเวลาการชำระหนี้ เพื่อให้สอดคล้องกับความสามารถในการชำระของลูกค้าในแต่ละช่วงเวลา การดำเนินการดังกล่าว แม้จะส่งผลให้บริษัทต้องตั้งสำรองผลขาดทุนด้านเครดิตในระดับที่เพิ่มขึ้นตามหลักความรอบคอบทางบัญชี แต่เป็นการตัดสินใจที่สะท้อนถึงความรับผิดชอบต่อผู้มีส่วนได้เสีย และการดำเนินธุรกิจอย่างยั่งยืนในระยะยาว
บริษัทให้ความสำคัญกับการกำกับดูแลกิจการที่ดีมาโดยตลอด และยังคงยึดมั่นในหลักธรรมาภิบาล ความโปร่งใส และความเป็นธรรมต่อทุกฝ่าย ความมุ่งมั่นดังกล่าวสะท้อนผ่านผลการประเมินด้านการกำกับดูแลกิจการ (Corporate Governance: CG) ซึ่งบริษัทได้รับรางวัลที่น่าภาคภูมิใจ ในด้านคะแนนประเมินการกำกับดูแลกิจการที่ดี (CG rating) ในระดับ 5 ดาว หรือระดับ “ดีเลิศ” อย่างต่อเนื่องมาโดยตลอดนับตั้งแต่เข้าจดทะเบียนในตลาดหลักทรัพย์ ประกอบกับการให้ความสำคัญต่อการดูแลสิทธิของผู้ถือหุ้น ซึ่งสะท้อนได้จากผลจากการประเมินคุณภาพการจัดประชุมสามัญผู้ถือหุ้น(AGM) ของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย บริษัทได้รับการจัดอันดับคะแนนเต็มสูงสุด100 คะแนน สร้างความเชื่อมั่นให้แก่ผู้ถือหุ้น นักลงทุน และผู้มีส่วนได้เสียในทุกภาคส่วน
บริษัทมุ่งมั่นดำเนินธุรกิจด้วยความขาวสะอาด โปร่งใส เป็นธรรมต่อทุกฝ่าย โดยได้รับการรับรองให้เป็นแนวร่วมต่อต้านคอร์รัปชันของภาคเอกชนไทย (CAC) และในปีที่ผ่านมาบริษัทได้ยกระดับมาตรฐานการดำเนินงานอย่างก้าวกระโดดเพื่อพัฒนาองค์กรไปสู่ความยั่งยืน เพื่อส่งมอบความมั่นคงทางการเงินให้กับลูกค้า ควบคู่กับการดูแลสังคม เศรษฐกิจ และสิ่งแวดล้อมอย่าง
ในด้านความยั่งยืน บริษัทได้พัฒนาและยกระดับการดำเนินงานด้าน ESG อย่างต่อเนื่องตลอดช่วง 3 ปีที่ผ่านมา จนได้รับผลประเมิน SET ESG Ratings ในระดับสูงสุด AAA ปี 2568 สะท้อนถึงความก้าวหน้าอย่างเป็นรูปธรรมในการดำเนินธุรกิจอย่างรับผิดชอบต่อสังคม สิ่งแวดล้อม และธรรมาภิบาล
สำหรับปี 2569 บริษัทมุ่งยกระดับมาตรฐานการดำเนินงานไปอีกขั้น โดยให้ความสำคัญกับการเพิ่มประสิทธิภาพการดำเนินงานผ่านการควบรวมและปรับโครงสร้างสาขา เพื่อให้สอดคล้องกับขนาดและรูปแบบธุรกิจในปัจจุบัน ควบคู่กับการใช้เครือข่ายพันธมิตรทางธุรกิจให้เกิดประโยชน์ร่วมกันสูงสุด และการมุ่งให้บริการทางการเงินแก่กลุ่มลูกค้ารากหญ้าและเกษตรกรอย่างมีความรับผิดชอบ ภายใต้กรอบการบริหารความเสี่ยงและวินัยทางการเงินที่เหมาะสม นอกจากนี้ บริษัทตั้งเป้าหมายยกระดับมาตรฐานด้าน ESG จากระดับประเทศสู่ระดับสากล ผ่านการนำกรอบการประเมินของ FTSE RUSSELL ESG มาใช้เป็นแนวทางในการพัฒนาองค์กรเพื่อมุ่งสู่องค์กรที่มีความยั่งยืนอย่างต่อเนื่อง ในนามของคณะผู้บริหาร ผมขอขอบคุณผู้ถือหุ้น ลูกค้า คู่ค้า สถาบันการเงิน และพนักงานทุกท่าน ที่ให้ความไว้วางใจและสนับสนุนบริษัทด้วยดีเสมอมา บริษัทจะยังคงมุ่งมั่นดำเนินธุรกิจอย่างมีวินัย รอบคอบ และโปร่งใส เพื่อสร้างความมั่นคงและความยั่งยืนในระยะยาว ควบคู่กับการเติบโตเคียงข้างสังคมไทยต่อไป
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 2,025 |
|
| 2,024 |
|
| 2,023 |
|
| 2,022 |
|
| 2,021 |
|
การใช้เงินที่ได้จากการระดมทุน
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
มี
การเสนอขายหลักทรัพย์แต่ละครั้ง
| ประเภทหลักทรัพย์ | รูปแบบจำนวนเงิน | จำนวนเงินที่ระดมทุนได้ (ล้านบาท) | วัตถุประสงค์การใช้เงิน | ใช้เงินเป็นไปตามวัตถุประสงค์หรือไม่ |
|---|---|---|---|---|
| ตราสารหนี้ | 2873 | 761.6 | 2025-12 · Objective: เพื่อใช้เป็นเงินทุนในการขยายกิจการของบริษัท · Period type: 2871 · Start period: 2025-12 · Spent amount type: 2873 · Start spent amount: 761.6 · Expected amount type: 2873 · Start expected amount range: 761.6 | Y |
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
ไม่มี
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
โครงสร้างการถือหุ้นของกลุ่มบริษัท
1.ณ วันที่ 31 ธันวาคม 2568 บริษัท ไม่มีบริษัทย่อยและบริษัทร่วม
2.บุคคลที่อาจมีความขัดแย้งถือหุ้นในบริษัทย่อยหรือบริษัทร่วมเกินกว่าร้อยละ 10 ของจำนวนหุ้นที่มี
สิทธิออกเสียงของบริษัท
- ไม่มี -
3.ความสัมพันธ์กับกลุ่มธุรกิจของผู้ถือหุ้นใหญ่
- ไม่มี -
4.ผู้ถือหุ้น
รายชื่อผู้ถือหุ้นใหญ่
(ก) กลุ่มผู้ถือหุ้นที่ถือหุ้นสูงสุด 10 รายแรก ณ วันที่ 31 ธันวาคม 2568
ลำดับ | ผู้ถือหุ้นรายใหญ่ | จำนวนหุ้น | สิทธิในการออกเสียง (เสียง) | สัดส่วนการถือหุ้น (ร้อยละ) |
1. | ธนาคาร กสิกรไทย จำกัด (มหาชน) | 348,754,500.00 | 348,754,500.00 | 9.154 |
2. | นายวิชัย ศุภสาธิตกุล | 329,883,525.00 | 329,883,525.00 | 8.658 |
3. | นายวิเชียร ศุภสาธิตกุล | 257,894,370.00 | 257,894,370.00 | 6.769 |
4. | นายปริญญา ศุภสาธิตกุล | 197,790,430.00 | 197,790,430.00 | 5.191 |
5. | นายกิจสมิชฌน์ รัตนศิริทรัพย์ | 163,066,800.00 | 163,066,800.00 | 4.280 |
6 | นายบรรยง ไพศาลธีระกร | 156,443,650.00 | 156,443,650.00 | 4.106 |
7. | นายบัณฑิต ศุภสาธิตกุล | 148,344,820.00 | 148,344,820.00 | 3.894 |
8. | นางเสาวลักษณ์ พันธ์ธารัตน์ | 129,795,485.00 | 129,795,485.00 | 3.407 |
9. | นายพัฒน์พงษ์ ผาทอง | 125,893,145.00 | 125,893,145.00 | 3.304 |
10. | นางอินทุรัศม์ ไพศาลธีระกร | 108,208,150.00 | 108,208,150.00 | 2.840 |
ข้อมูลจาก บริษัท ศูนย์รับฝากหลักทรัพย์ (ประเทศไทย) จำกัด วันที่ 31 ธันวาคม 2568
(ข) กลุ่มผู้ถือหุ้นรายใหญ่ที่โดยพฤติการณ์มีอิทธิพลต่อการกำหนดนโยบายการจัดการหรือการดำเนินงานของบริษัท อย่างมีนัยสำคัญ (เช่น มีการส่งบุคคลเข้าเป็นกรรมการที่มีอำนาจจัดการ (authorized director))
- ไม่มี -
(2) การประกอบธุรกิจโดยการถือหุ้นในบริษัทอื่น
- ไม่มี -
(3) ข้อตกลงระหว่างกันในกลุ่มผู้ถือหุ้นรายใหญ่ (Shareholding Agreement)
- ไม่มี -
โครงสร้างรายได้
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 2,152,605 | 100 | 2,860,721 | 100 | 2,877,725 | 100 |
| รายได้ดอกเบี้ยจากสินเชื่อเช่าซื้อ | 354,764 | 16.48 | 556,671 | 19.46 | 863,944 | 30.02 | |
| รายได้ดอกเบี้ยจากสินเชื่อเงินให้กู้ยืมที่มีหลักประกัน | 1,582,550 | 73.52 | 1,998,660 | 69.87 | 1,569,574 | 54.54 | |
| รายได้ดอกเบี้ยจากสินเชื่อเงินให้กู้ยืมที่ไม่มีหลักประกัน | 126,111 | 5.86 | 130,844 | 4.57 | 122,056 | 4.24 | |
| รายได้ค่าธรรมเนียมและบริการ | 41,750 | 1.94 | 110,502 | 3.86 | 254,723 | 8.85 | |
| อื่น ๆ | อื่น ๆ | 47,430 | 2.2 | 64,044 | 2.24 | 67,428 | 2.34 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้จากการดำเนินงานรวม | 2,152,605 | 100 | 2,860,721 | 100 | 2,877,725 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 2,152,605 | 100 | 2,860,721 | 100 | 2,877,725 | 100 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 47430.0 · Description: รายได้อื่นรวม · As of yesteryear: 64045.0 · As of year before yesteryear: 67428.0 · 1711 · As of year: 0.0 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 | 1712 · As of year: 47430.0 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 64045.0 · As of year before yesteryear: 67428.0 | 1713 · Description: ส่วนแบ่งกำไร (ขาดทุน) |
ลักษณะผลิตภัณฑ์หรือบริการ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| สินเชื่อเช่าซื้อ สินเชื่อเงินให้กู้ยืมที่มีหลักประกัน และสินเชื่อเงินให้กู้ยืมที่ไม่มีหลักประกัน |
หมายเหตุ: 1. อาจมีการเปลี่ยนแปลงตามนโยบายบริหารจัดการ และกลยุทธ์ทางการตลาดบริษัท ในแต่ละช่วงเวลา 2. อัตราดอกเบี้ยลดต้นลดดอก (Effective Rate) จะขึ้นอยู่กับประเภทสัญญาและระยะเวลาผ่อนชำระของแต่ละสัญญา (ประมาณร้อยละ 15 - 33 บนสมมติฐานระยะเวลาผ่อนชำระ 12 - 84 งวด) ทั้งนี้ สำหรับลูกค้าตั้งแต่วันที่ 1 กรกฎาคม 2561เป็นต้นไป บริษัท ได้ระบุอัตราดอกเบี้ยแบบคงที่ (Flat Rate) และอัตราดอกเบี้ย ลดต้นลดดอก (Effective Rate)ในสัญญาสินเชื่อเช่าซื้อให้แก่ลูกค้าทราบ ทั้งนี้ บริษัทมีนโยบายควบคุมการกระจุกตัวของการให้สินเชื่อทุกประเภท โดยกำหนดให้ลูกค้าแต่ละรายสามารถเข้าทำสัญญากับบริษัทได้จำนวนสัญญารวมสูงสุดไม่เกิน 4 สัญญา นอกจากนี้ บริษัทให้ความสำคัญกับการพิจารณาความสามารถในการชำระหนี้ของผู้ขอสินเชื่อโดยจะประเมินกระแสเงินสดคงเหลือภายหลังหักค่าใช้จ่ายต่อเดือนของลูกค้าแต่ละรายว่าเพียงพอต่อการชำระค่าครงวดที่ลูกค้ามีความประสงค์ขอสินเชื่อกับบริษัทหรือไม่ อย่างไรก็ดี ในอนาคตบริษัทอาจพิจารณาทบทวนเงื่อนไขและข้อกำหนดของสินเชื่อแต่ละประเภทตามความเหมาะสม ซึ่งอาจขึ้นอยู่กับหลายปัจจัย เช่น ความเสี่ยงที่อาจเปลี่ยนแปลงไปตามสภาวะตลาดและ/หรือสภาวะเศรษฐกิจ การแข่งขันในอุตสาหกรรม เป็นต้น | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
ไม่มี
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
1. สินทรัพย์ถาวรหลัก
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสินทรัพย์ถาวรหลักที่ใช้ในการประกอบธุรกิจ รายละเอียดดังต่อไปนี้
รายการ | มูลค่าตามบัญชีสุทธิ ณ วันที่ 31 ธันวาคม 2568 (ล้านบาท) | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน |
ที่ดิน | 7.0 | เป็นเจ้าของ | ไม่มี |
อาคารและส่วนปรับปรุงอาคารเช่า | 28.1 | เป็นเจ้าของ | ไม่มี |
เครื่องตกแต่งและเครื่องใช้สำนักงาน | 13.7 | เป็นเจ้าของ | ไม่มี |
คอมพิวเตอร์และอุปกรณ์ | 2.1 | เป็นเจ้าของ | ไม่มี |
ยานพาหนะ | 16.2 | เป็นเจ้าของ | ไม่มี |
อื่นๆ | 0.0 | เป็นเจ้าของ | ไม่มี |
รวม | 67.1 |
1.1 อาคารและส่วนปรับปรุงอาคารเช่า
สถานที่ตั้ง | มูลค่าตามบัญชีสุทธิ (ล้านบาท) | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน |
สำนักงานใหญ่
| 7.6 | เป็นเจ้าของ | ไม่มี |
อาคารสำนักงานสาขา | 19.6 | เป็นเจ้าของ | ไม่มี |
ศูนย์ประมูลและโกดังเก็บรถ | 0.9 | เป็นเจ้าของ | ไม่มี |
รวม | 28.1 |
1.2 ยานพาหนะ
ประเภทยานพาหนะ | มูลค่าตามบัญชีสุทธิ | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน |
รถยนต์ประจำสำนักงานใหญ่ และสำนักงานสาขา จำนวน 112 คัน | 0.0 | เป็นเจ้าของ | ไม่มี |
รถจักรยานยนต์ประจำสำนักงานใหญ่ และสำนักงานสาขา จำนวน 1,433 คัน | 16.2 | เป็นเจ้าของ | ไม่มี |
รวม | 16.2 |
2. สินทรัพย์สิทธิการใช้
ประเภทสินทรัพย์สิทธิการใช้ | มูลค่าตามบัญชีสุทธิ ณ วันที่ 31 ธันวาคม 2568 | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน |
อาคารสำนักงานใหญ่ โกดังเก็บเอกสาร และลานจอดรถ | 20.3 | สิทธิการเช่า | ไม่มี |
อาคารสำนักงานสาขา จำนวนรวม 657แห่ง | 67.3 | สิทธิการเช่า | ไม่มี |
ศูนย์ประมูลและโกดังเก็บรถ จำนวนรวม 12 แห่ง | 4.3 | สิทธิการเช่า | ไม่มี |
รวม | 91.9 |
สินทรัพย์ไม่มีตัวตน — รายละเอียด
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสินทรัพย์ไม่มีตัวตน ได้แก่ คอมพิวเตอร์ซอฟท์แวร์ โดยมีมูลค่าตามบัญชีสุทธิตามงบการเงินของบริษัทเท่ากับ 9.4 ล้านบาท หรือคิดเป็นร้อยละ 0.1 ของมูลค่าตามบัญชีสุทธิของสินทรัพย์รวม
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
มี
นโยบายการลงทุนในบริษัทย่อย — รายละเอียด
ณ ปัจจุบัน บริษัทยังไม่มีบริษัทย่อยและบริษัทร่วม อย่างไรก็ดี เพื่อเป็นการรองรับการขยายตัวทางธุรกิจของบริษัทในอนาคต บริษัทจึงกำหนดนโยบายการกำกับดูแลและบริหารจัดการบริษัทย่อยและบริษัทร่วม โดยมีวัตถุประสงค์เพื่อกำหนดมาตรการและกลไกทั้งทางตรงและทางอ้อมเพื่อให้บริษัทสามารถกำกับดูแลและบริหารจัดการกิจการของบริษัทย่อยและบริษัทร่วม รวมถึงการติดตามดูแลให้บริษัทย่อยและบริษัทร่วมมีการปฏิบัติตามมาตรการและกลไกต่าง ๆ ที่กำหนดไว้ได้เสมือนเป็นหน่วยงานของบริษัทเอง และเป็นไปตามนโยบายของบริษัท รวมถึงประมวลกฎหมายแพ่งและพาณิชย์ กฎหมายว่าด้วยบริษัทมหาชนจำกัด กฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ และกฎหมายที่เกี่ยวข้อง ตลอดจนประกาศ ข้อบังคับ และหลักเกณฑ์ต่าง ๆ ที่เกี่ยวข้องของคณะกรรมการกำกับตลาดทุน สำนักงาน ก.ล.ต. และตลาดหลักทรัพย์ฯ ทั้งนี้ เพื่อรักษาผลประโยชน์ในเงินลงทุนของบริษัทในบริษัทย่อยและบริษัทร่วมดังกล่าว
ในการดำเนินการดังกล่าว บริษัทโดยคณะกรรมการบริษัทจะพิจารณาคัดเลือกบุคคลผู้ที่มีคุณสมบัติและประสบการณ์ที่เหมาะสมกับธุรกิจที่บริษัทเข้าลงทุนเพื่อเป็นตัวแทนของบริษัทในการดำรงตำแหน่งเป็นกรรมการ ผู้บริหาร หรือผู้มีอำนาจควบคุม (แล้วแต่กรณี) ในบริษัทย่อยและบริษัทร่วม ตามสัดส่วนการถือหุ้นของบริษัทในบริษัทย่อยและบริษัทร่วมนั้น และ/หรือ ตามข้อตกลงที่บริษัททำขึ้นระหว่างบริษัทกับบริษัทร่วม ในการนี้ ตัวแทนดังกล่าวที่ได้รับการเสนอชื่อต่อที่ประชุมคณะกรรมการบริษัทต้องไม่มีผลประโยชน์ขัดแย้งกับธุรกิจของบริษัทย่อยและบริษัทร่วมเหล่านั้น ทั้งนี้ เพื่อให้บริษัทสามารถควบคุมดูแลกิจการและการดำเนินงานของบริษัทย่อยและบริษัทร่วมได้เสมือนเป็นหน่วยงานหนึ่งของบริษัท อีกทั้ง การปฏิบัติหน้าที่ในฐานะตัวแทนของบริษัทในบริษัทย่อยและบริษัทร่วม ตัวแทนจะต้องปฏิบัติหน้าที่ด้วยความซื่อสัตย์สุจริต และดำเนินการบริหารจัดการกิจการของบริษัทย่อยและบริษัทร่วมให้เป็นไปตามกฎหมายที่เกี่ยวข้อง
อนึ่ง บริษัทจะกำกับดูแลให้บริษัทย่อยและบริษัทร่วมมีระบบการควบคุมภายในที่เหมาะสมและรัดกุมเพียงพอ มีการกำหนดระเบียบอำนาจอนุมัติไว้อย่างชัดเจนเพื่อใช้เป็นเกณฑ์ในการพิจารณาอนุมัติรายการสำหรับการประกอบธุรกิจหรือดำเนินการใด ๆ ภายในบริษัทย่อยและบริษัทร่วม เพื่อให้บริษัทย่อยและบริษัทร่วมมีหลักเกณฑ์มาตรฐานสอดคล้องกับแนวการดำเนินการของบริษัท
นอกจากนี้ บริษัทจะติดตามผลประกอบการและผลการดำเนินงานของบริษัทย่อยและบริษัทร่วมอย่างใกล้ชิด รวมถึงการกำกับให้มีการทำ การจัดเก็บข้อมูล การบันทึกบัญชีของบริษัทย่อยและบริษัทร่วม การเปิดเผยข้อมูลฐานะทางการเงินและผลการดำเนินงาน การทำรายการระหว่างบริษัทย่อยและบริษัทร่วมกับบุคคลที่เกี่ยวโยง การได้มาหรือจำหน่ายไปซึ่งทรัพย์สินหรือการทำรายการสำคัญอื่นใดให้ถูกต้องครบถ้วน โดยใช้หลักเกณฑ์ที่เกี่ยวข้องกับการเปิดเผยข้อมูลและการทำรายการในลักษณะเดียวกันกับหลักเกณฑ์การเปิดเผยข้อมูลและการทำรายการใด ๆ ของบริษัทซึ่งจะต้องเป็นไปตามหลักเกณฑ์และวิธีการตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ ข้อบังคับ ประกาศ คำสั่ง หรือข้อกำหนดของสำนักงาน ก.ล.ต. คณะกรรมการกำกับตลาดทุน และตลาดหลักทรัพย์ฯ ที่เกี่ยวข้อง พร้อมทั้งเปิดเผยข้อมูลดังกล่าวต่อบริษัท
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
1. การตลาด การพัฒนาผลิตภัณฑ์ และช่องทางการนำเสนอผลิตภัณฑ์
1.1 การทำการตลาดในระดับท้องถิ่น (Localized Marketing)
บริษัทใช้กลยุทธ์การตลาดที่มีการปรับการเข้าถึงลูกค้า การสร้างความสัมพันธ์ (Customer Engagement)
เพื่อให้เข้ากับคนในท้องถิ่น พื้นที่ และภูมิภาคนั้น ๆ รวมไปถึงพฤติกรรมผู้บริโภค เพื่อให้แบรนด์เข้าถึงตลาดที่ต้องการจะเข้าไปมากที่สุด หรือเพื่อเข้าไปให้รู้สึกว่าการให้บริการของแบรนด์มีความเป็นหนึ่งเดียวกับท้องถิ่นเพื่อสร้างความเป็นกันเองและเกิดการจดจำในแบรนด์มากขึ้น โดยบริษัทสรรหาพนักงานสาขาจากคนในพื้นที่ที่สาขาตั้งอยู่ เพื่อให้มีความเข้าใจในภาษาถิ่น วัฒนธรรม วิถีการดำรงชีวิต ลักษณะการประกอบอาชีพ และความต้องการของลูกค้าที่แตกต่างกันในแต่ละพื้นที่ และยังสามารถทำการตลาดในรูปแบบการตลาดท้องถิ่น เช่น การเข้าร่วมงานกิจกรรมสำคัญของแต่ละท้องถิ่น การทำตลาดในแหล่งชุมชน ตลาดนัด การเข้าหาผู้นำชุมชนในแต่ละท้องถิ่น (Key Opinion Leader-KOL) เพื่อให้ช่วยเป็นกระบอกเสียงในการแนะนำผลิตภัณฑ์ นอกจากนี้ ยังสามารถช่วยตรวจสอบประวัติของลูกค้า เพื่อช่วยให้การพิจารณาสินเชื่อเป็นไปอย่างรัดกุม รวมทั้งสามารถติดตามหนี้ได้อย่างใกล้ชิด
1.2 การทำการตลาดบนช่องทางดิจิทัล (Digital Marketing)
ในยุคที่เทคโนโลยีดิจิทัลมีการเปลี่ยนแปลงอย่างต่อเนื่อง บริษัทได้ปรับกลยุทธ์การสื่อสารและการทำการตลาดให้สอดคล้องกับพฤติกรรมผู้บริโภคยุคใหม่ โดยมุ่งเน้นการสื่อสารผ่านแพลตฟอร์มดิจิทัลหลักของบริษัท ได้แก่ เว็บไซต์ Google, Facebook, LINE, Instagram และ TikTok เพื่อเพิ่มการรับรู้แบรนด์ ขยายฐานลูกค้า และสร้างปฏิสัมพันธ์กับผู้ใช้บริการอย่างต่อเนื่อง ทั้งนี้ ช่องทางดิจิทัลถือเป็นสื่อสำคัญที่ช่วยให้บริษัทสามารถเข้าถึงลูกค้าได้อย่างรวดเร็วและมีประสิทธิภาพ โดยในปี 2567 บริษัทมีจำนวนผู้เข้าชมเว็บไซต์รวม 223,674 ผู้ใช้งาน และในปี 2568 มีผู้เข้าชมเว็บไซต์ใหม่ 111,000 ผู้ใช้งาน
นอกจากนี้ บริษัทได้กำหนดนโยบายเสริมช่องทางการสื่อสารแบบ Physical เพื่อเข้าถึงลูกค้ากลุ่มดั้งเดิมในพื้นที่ต่าง ๆ มากขึ้น พร้อมทั้งพัฒนาช่องทาง “Heng Connect” ผ่าน Heng leasing Line OA เพื่อรองรับธุรกรรมที่สำคัญ ได้แก่ การดูข้อมูลสัญญา การชำระเงินผ่าน QR Code/Barcode และการตรวจสอบใบแจ้งหนี้ ซึ่งช่วยให้ลูกค้าสามารถดำเนินธุรกรรมได้ด้วยตนเองอย่างสะดวกและรวดเร็วยิ่งขึ้น
1.3 บริการที่รวดเร็ว และผลิตภัณฑ์สินเชื่อที่หลากหลาย
บริษัทให้ความสำคัญกับความรวดเร็วในการให้บริการแก่ลูกค้าเพื่อตอบสนองต่อความต้องการใช้เงินของลูกค้าได้อย่างรวดเร็วและทันเวลา บริษัทจึงกำหนดขั้นตอนการอนุมัติสินเชื่อที่กระชับ กรณีที่ลูกค้าจัดเตรียมเอกสารครบถ้วนตามที่บริษัทกำหนด ลูกค้าสามารถทราบผลการอนุมัติและรับเงินได้ภายในวันสำหรับสินเชื่อที่ไม่ต้องดำเนินการโอนกรรมสิทธิ์หรือจดจำนองหลักประกันกับหน่วยงานราชการ และภายในวันรุ่งขึ้นสำหรับสินเชื่อที่ต้องดำเนินการโอนกรรมสิทธิ์หรือจดจำนองหลักประกันกับหน่วยงานราชการ โดยบริษัทยังคงให้ความสำคัญกับขั้นตอนการตรวจสอบเอกสาร และการพิจารณาอนุมัติสินเชื่ออย่างรัดกุม
บริษัทให้บริการผลิตภัณฑ์สินเชื่อที่หลากหลาย เพื่อตอบสนองต่อความต้องการสินเชื่อของลูกค้าแต่ละราย
โดยผลิตภัณฑ์หลักของบริษัทประกอบด้วย
(1) สินเชื่อที่มีหลักประกัน ได้แก่ สินเชื่อเช่าซื้อ สินเชื่อส่วนบุคคลภายใต้การกำกับที่มีทะเบียนรถเป็นประกัน และสินเชื่อที่มีบ้านและที่ดินเป็นหลักประกัน และ
(2) สินเชื่อที่ไม่มีหลักประกัน ได้แก่ สินเชื่อส่วนบุคคลภายใต้การกำกับที่มิใช่สินเชื่อที่มีทะเบียนรถเป็นประกัน สินเชื่อนาโนไฟแนนซ์ ซึ่งมีรูปแบบและเงื่อนไขการให้สินเชื่อที่สามารถรองรับลูกค้าที่มีวัตถุประสงค์ความต้องการใช้เงินที่แตกต่างกัน เช่น ความต้องการซื้อรถยนต์มือสอง วัตถุประสงค์อเนกประสงค์ วัตถุประสงค์เพื่อนำไปใช้ในการประกอบอาชีพ เป็นต้น ทั้งนี้ ผลิตภัณฑ์สินเชื่อทุกประเภทของบริษัท ถูกออกแบบมาให้สามารถเข้าใจง่าย ไม่ยุ่งยากซับซ้อนที่จะก่อให้เกิดความสับสนต่อลูกค้า โดยมีการระบุตารางการชำระค่างวดโดยแยกเป็นเงินต้น ดอกเบี้ยและค่าธรรมเนียม เพื่อความเข้าใจได้โดยง่าย
นอกจากนี้บริษัทให้บริการสินเชื่อที่ครอบคลุมหลักประกันที่หลากหลายประเภททั้งรถส่วนบุคคล และรถที่ใช้ในเชิงพาณิชย์ เช่น รถยนต์นั่งส่วนบุคคล รถกระบะ รถจักรยานยนต์ รถบรรทุก รถเพื่อการเกษตร เป็นต้น
โดยไม่จำกัดอายุของรถที่ใช้เป็นหลักประกัน และยังมีตัวเลือกที่หลากหลายเพื่อตอบสนองความต้องการลูกค้าที่ต่างกัน เช่น สินเชื่อที่เน้นการให้วงเงินที่สูงกับลูกค้าที่ต้องการเงินก้อนเพื่อใช้ทำธุรกรรม สินเชื่อที่เน้นการอนุมัติที่รวดเร็วกับลูกค้าที่มี ความจำเป็นในการใช้เงินอย่างเร่งด่วน เป็นต้น รวมถึงสินเชื่อที่ครอบคลุมหลักประกันประเภทที่ดินและสิ่งปลูกสร้าง ทั้งนี้ การให้บริการสินเชื่อที่ครอบคลุมหลักประกันหลายประเภทจะช่วยขยายกลุ่มลูกค้าเป้าหมายได้มากยิ่งขึ้น
1.4 ช่องทางการจัดจำหน่ายและให้บริการ
บริษัทมีการพัฒนาและบริหารช่องทางการจัดจำหน่ายและการให้บริการอย่างหลากหลาย เพื่อเพิ่มการเข้าถึงลูกค้าและขยายโอกาสทางธุรกิจ ทั้งผ่านสาขา เครือข่ายพันธมิตรทางธุรกิจ และช่องทางดิจิทัล (Digital Platform) เพื่อให้การให้บริการครอบคลุมทุกพื้นที่ และตอบสนองความต้องการของลูกค้าได้อย่างมีประสิทธิภาพ
ในปี 2568 บริษัทได้ปรับโครงสร้างช่องทางการให้บริการให้เหมาะสมกับสภาวะตลาด โดยเน้นการใช้ประโยชน์จากพันธมิตรทางธุรกิจและแพลตฟอร์มดิจิทัลมากขึ้น เพื่อเพิ่มประสิทธิภาพการให้บริการและขยายฐานลูกค้าทั่วประเทศ
1.4.1 สาขา
สาขายังคงเป็นช่องทางหลักในการให้บริการสินเชื่อและธุรกิจนายหน้าประกันของบริษัท แม้ในปี 2568 บริษัทได้ปรับจำนวนสาขาให้เหมาะสมกับความต้องการของตลาดและประสิทธิภาพการบริหารจัดการ โดย ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสาขาครอบคลุมทั่วประเทศจำนวน 743 สาขา
การพิจารณาปรับจำนวนสาขามุ่งเน้นการเพิ่มประสิทธิภาพด้านต้นทุน การเลือกทำเลที่เหมาะสมกับพฤติกรรมลูกค้า และการผสานการให้บริการผ่านช่องทางดิจิทัลที่ตอบสนองลูกค้าได้รวดเร็วขึ้น ในขณะเดียวกัน สาขายังคงเป็นศูนย์บริการสำคัญในพื้นที่ที่มีความต้องการใช้สินเชื่อสูง และเป็นจุดเชื่อมต่อกับพันธมิตรในชุมชน
1.4.2 เครือข่ายคู่ค้าผู้ประกอบการเต็นท์รถมือสองและนายหน้ารถมือสอง
บริษัทให้ความสำคัญกับการสร้างและขยายความร่วมมือกับผู้ประกอบการเต็นท์รถมือสองและนายหน้า ซึ่งเป็นช่องทางสำคัญในการเข้าถึงลูกค้าที่ต้องการซื้อรถมือสองทั่วประเทศ โดยพันธมิตรจะนำเสนอผลิตภัณฑ์สินเชื่อของบริษัทแก่ลูกค้าและประสานข้อมูลกับสาขาเพื่อพิจารณาสินเชื่อต่อไป
ในปี 2568 บริษัทมีเครือข่ายพันธมิตรกลุ่มนี้จำนวน กว่า 6,000 ร้านค้า ครอบคลุมทุกภูมิภาค ช่วยให้บริษัทสามารถให้บริการแก่ลูกค้าได้อย่างกว้างขวางโดยไม่จำเป็นต้องเปิดสาขาเพิ่มเติม
1.4.3 เครือข่ายคู่ค้าผู้ประกอบการธุรกิจเพื่อการเกษตร
บริษัทมุ่งขยายฐานลูกค้าเกษตรกรทั่วประเทศ ผ่านการสร้างเครือข่ายร้านค้าเกษตรที่เป็นพันธมิตรในพื้นที่ต่าง ๆ โดยครอบคลุมร้านจำหน่ายปัจจัยการผลิตทางการเกษตร เช่น เมล็ดพันธุ์ ปุ๋ย อาหารสัตว์ และอุปกรณ์ทางการเกษตร ซึ่งเป็นช่องทางสำคัญสำหรับการให้บริการสินเชื่อเพื่อการเกษตร
ในปี 2568 บริษัทมีพันธมิตรธุรกิจเพื่อการเกษตรจำนวน ประมาณ 2,500 ร้านค้า ทำให้สามารถให้บริการด้านสินเชื่อแก่เกษตรกรได้ครอบคลุมมากขึ้น สนับสนุนการเข้าถึงเงินทุนหมุนเวียนและการประกอบอาชีพของกลุ่มเกษตรกรอย่างยั่งยืน
1.4.4 เครือข่ายคู่ค้าผู้ประกอบการธุรกิจเครื่องปรับอากาศ
เพื่อตอบสนองความต้องการของตลาดสินเชื่อสำหรับการซื้อเครื่องปรับอากาศ ภายใต้ผลิตภัณฑ์ “สินเชื่อคลายร้อน ให้ใคร ๆ ก็พึ่งได้” บริษัทได้สร้างความร่วมมือกับร้านจำหน่ายและติดตั้งเครื่องปรับอากาศทั่วประเทศ
พันธมิตรร้านเครื่องปรับอากาศมีบทบาทสำคัญในการแนะนำผลิตภัณฑ์สินเชื่อแก่ลูกค้าและการประสานข้อมูลให้กับสาขา ซึ่งช่วยให้บริษัทสามารถให้บริการได้ครอบคลุมโดยไม่ต้องลงทุนขยายสาขาเพิ่มในพื้นที่ต่าง ๆ
ในปี 2568 บริษัทมีเครือข่ายร้านพันธมิตรธุรกิจเครื่องปรับอากาศจำนวน ประมาณ 1,000 ร้านค้า ครอบคลุมทุกภูมิภาคทั่วประเทศ
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
ภาพรวมเศรษฐกิจไทย
เศรษฐกิจไทยไตรมาสที่ 3 ชะลอลงจากไตรมาสก่อน แต่ปรับดีขึ้นในช่วงปลายไตรมาส โดยในเดือน ก.ย.
เศรษฐกิจปรับดีขึ้น จากภาคการผลิตที่ทยอยกลับมาผลิตหลังจากการหยุดเพื่อปรับปรุงประสิทธิภาพในช่วงก่อน ประกอบกับการส่งออกและรายรับจากนักท่องเที่ยวต่างชาติปรับเพิ่มขึ้น อย่างไรก็ตาม อุปสงค์ในประเทศชะลอลงทั้งการบริโภคและการลงทุนของภาคเอกชน การผลิตภาคอุตสาหกรรมปรับเพิ่มขึ้น จากกลุ่มปิโตรเลียมและเครื่องดื่มที่กลับมาผลิตหลังหยุดผลิตชั่วคราว และการผลิตรถยนต์กลับมาเพิ่มขึ้นจากกลุ่ม EV การส่งออกสินค้าเพิ่มขึ้น โดยเฉพาะหมวดอิเล็กทรอนิกส์ ขณะที่การส่งออกสินค้าไปสหรัฐฯ ที่ถูกเก็บ Reciprocal tariffs ชะลอลงหลายรายการ จำนวนและรายรับนักท่องเที่ยวต่างชาติเพิ่มขึ้น โดยเฉพาะจากมาเลเซียและอินเดีย อัตราเงินเฟ้อทั่วไปเดือน ก.ย. ติดลบจากหมวดพลังงานและอาหารสด ตลาดแรงงานทรงตัว และดุลบัญชี เดินสะพัดเกินดุลจากดุลการค้า ประเด็นที่ต้องติดตาม
1) การฟื้นตัวของการผลิตภาคอุตสาหกรรม
2) ผลกระทบจากมาตรการภาษีของสหรัฐฯ
3) พัฒนาการภาคการท่องเที่ยว และ
4) มาตรการกระตุ้นเศรษฐกิจของภาครัฐและการฟื้นตัวของกำลังซื้อในประเทศ
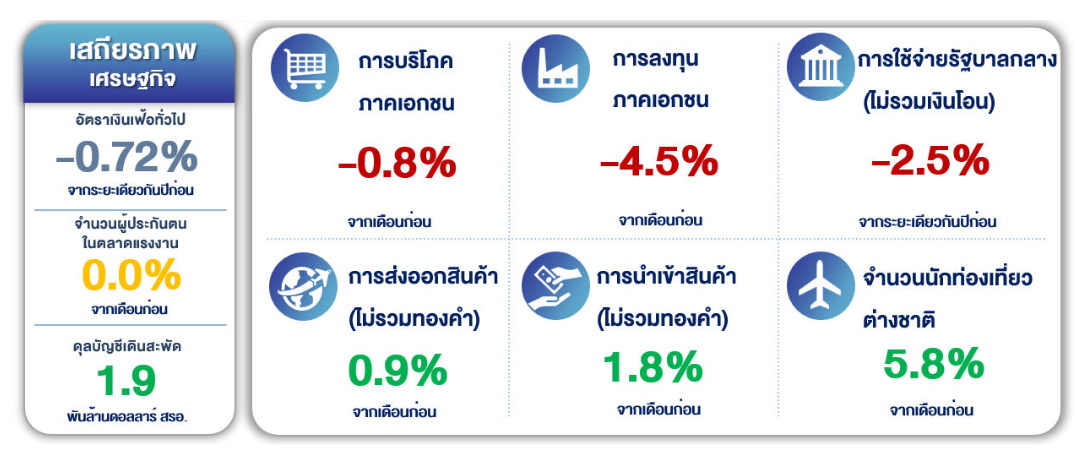
ที่มา ธนาคารแห่งประเทศไทย
ตารางแสดงประมาณการเศรษฐกิจไทย ปี 2568 (ข้อมูล ณ ตุลาคม 2568)
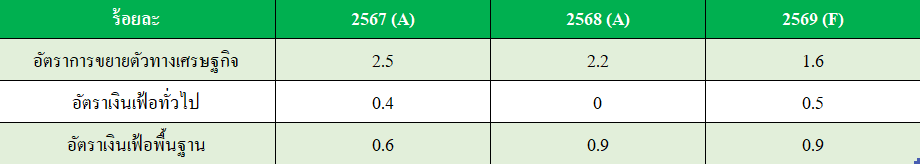
ที่มา: ธนาคารแห่งประเทศไทย (A = actual, F = forecast)
ภาวะหนี้ครัวเรือนไทยและอัตราการขยายตัวของสินเชื่อ
หนี้สินครัวเรือนหดตัวเล็กน้อย ในไตรมาส 1/2568 หนี้สินครัวเรือนมีมูลค่ารวม 16.35 ล้านล้านบาท หดตัวร้อยละ 0.1 จากการขยายตัวร้อยละ 0.2 ของไตรมาสก่อนหน้า ทำให้สัดส่วนหนี้สินครัวเรือนต่อ GDP ปรับลดลงต่อเนื่อง โดยมาอยู่ที่ร้อยละ 87.4 เมื่อเปรียบเทียบกับร้อยละ 88.4 ของไตรมาสที่ผ่านมา ทั้งนี้ เมื่อพิจารณาแหล่งให้กู้ยืมของครัวเรือน พบว่า ธนาคารพาณิชย์เป็นเจ้าหนี้รายใหญ่ที่สุดของครัวเรือน หรือมีสัดส่วน สินเชื่อร้อยละ 37.6 ของหนี้ครัวเรือนทั้งหมด โดยสินเชื่อมีการหดตัวร้อยละ 3.0 ซึ่งหดตัวเป็นไตรมาสที่สี่ติดต่อกัน ขณะที่สถาบันการเงินเฉพาะกิจของรัฐ (SFIs ที่เป็นผู้ให้กู้หลักอันดับที่สองของครัวเรือน สินเชื่อยังขยายตัวได้ที่ ร้อยละ 1.8)
อัตราการว่างงานและค่าจ้างแรงงาน
การจ้างงานในไตรมาส 2/2568 ทรงตัว โดยการจ้างงานในสาขานอกภาคเกษตรกรรมอยู่ในระดับที่ใกล้เคียงกับไตรมาส 2/2567 ขณะที่ภาคเกษตรกรรมยังคงไม่ฟื้นตัว ทั้งนี้ ยังต้องเฝ้าระวังผลกระทบต่อผู้ประกอบการและการจ้างงานจากการปรับภาษีนำเข้าของสหรัฐอเมริกา การรับมือกับรูปแบบการจ้างงานที่เปลี่ยนแปลงไปในยุคปัจจุบัน และการขาดแคลนแรงงานต่างด้าว ตลอดจนมาตรการป้องกันอันตรายจากการทำงาน
ไตรมาส2/2568 สถานการณ์การจ้างงานทรงตัวเมื่อเทียบกับช่วงเดียวกันของปี 2567 โดยผู้มีงานทำ มีจำนวน 39.5 ล้านคน เพิ่มจากช่วงเดียวกันของปี 2567 เล็กน้อยที่ร้อยละ 0.02 จากการจ้างงานในสาขา นอกภาคเกษตรกรรมที่ขยายตัวร้อยละ 0.4 โดยสาขาการขนส่งและจัดเก็บสินค้าขยายตัวสูงที่สุดที่ร้อยละ 7.9 รองลงมาเป็นสาขาโรงแรมและภัตตาคาร ที่ยังขยายตัวได้ที่ร้อยละ 3.1 ขณะที่สาขาการผลิต การจ้างงานฟื้นตัวขึ้น เล็กน้อย โดยขยายตัวร้อยละ 0.5 เมื่อเทียบกับปีก่อนหน้า ส่วนสาขาการก่อสร้าง และสาขาการค้าปลีก/ค้าส่ง หดตัวลง ที่ร้อยละ 3.7 และ 1.2 ตามลำดับ ขณะเดียวกันการจ้างงานภาคเกษตรกรรมหดตัวต่อเนื่องที่ร้อยละ 0.9 โดยลดลงมาก ในพื้นที่ภาคเหนือ ที่ได้รับผลกระทบจากฝนตกหนักและอุทกภัยมาตั้งแต่ช่วงเดือนกุมภาพันธ์ของปี
ค่าจ้างแรงงานเฉลี่ยของภาคเอกชนเพิ่มขึ้น โดยอยู่ที่ 14,370 บาทต่อคนต่อเดือน เพิ่มขึ้นจากไตรมาส 2/2567 ร้อยละ 2.4 เช่นเดียวกับค่าจ้างเฉลี่ยของแรงงานในระบบอยู่ที่ 15,712 บาทต่อคนต่อเดือน เพิ่มขึ้นจาก ปีก่อนหน้าร้อยละ 2.5 อย่างไรก็ตาม เมื่อพิจารณาค่าจ้างเฉลี่ยในภาพรวมของแรงงานทุกสถานภาพจะอยู่ที่ 15,977 บาทต่อคนต่อเดือน โดยลดลงจากปีก่อนร้อยละ 1.9 ชี้ให้เห็นว่ากลุ่มแรงงานอาชีพอิสระมีรายได้ลดลง
อุุตสาหกรรมสินเชื่อส่วนบุุคคลและสินเชื่อเช่าซื้อ
การกู้ยืมของครัวเรือนจำแนกตามวัตถุประสงค์ในการก่อหนี้ ในไตรมาสเดียวกัน พบว่า สินเชื่อหลายประเภทมีการหดตัวต่อเนื่อง ได้แก่ สินเชื่อเพื่อยานยนต์ หดตัวถึงร้อยละ 10.0 ซึ่งเป็นการหดตัว ไตรมาสที่หกติดต่อกัน เนื่องจากผู้ให้บริการสินเชื่อเข้มงวดในการอนุมัติสินเชื่อ จากแนวโน้มหนี้ที่ผิดนัดชำระของ สินเชื่อยานยนต์ที่เพิ่มขึ้น สอดคล้องกับการปรับตัวลดลงของยอดขายรถยนต์และรถจักรยานยนต์ เช่นเดียวกับ สินเชื่อบัตรเครดิต ที่หดตัวร้อยละ 2.8 และสินเชื่อเพื่อการประกอบธุรกิจ หดตัวร้อยละ 0.4 ขณะที่สินเชื่อที่มี การขยายตัวชะลอลง ได้แก่ สินเชื่อส่วนบุคคลและสินเชื่อส่วนบุคคลภายใต้กำกับ ขยายตัวร้อยละ 3.8 และ 0.5 ชะลอลงจากร้อยละ 4.3 และ 1.4 ตามลำดับ ด้านสินเชื่อเพื่อซื้ออสังหาริมทรัพย์ ขยายตัวเพียงร้อยละ 1.9 จาก ร้อยละ 2.2 ของไตรมาสก่อนหน้า ซึ่งเป็นผลจากภาวะเศรษฐกิจและความต้องการซื้อที่อยู่อาศัยของครัวเรือนที่ปรับ ลดลง 4 อย่างไรก็ตาม ในระยะถัดไปการกู้ยืมเพื่อซื้ออสังหาริมทรัพย์อาจปรับตัวเพิ่มขึ้นจากมาตรการกระตุ้น ภาคอสังหาริมทรัพย์ของภาครัฐ อาทิ การลดค่าธรรมเนียมการโอนและการจดจำนองที่เหลือร้อยละ 0.01 รวมถึง การผ่อนคลายเกณฑ์การกำกับดูแลสินเชื่อเพื่อที่อยู่อาศัย (LTV 5 ของธนาคารแห่งประเทศไทย ซึ่งจะมีผลบังคับใช้ ตั้งแต่ไตรมาสสอง ปี 2568 เป็นต้น (ที่มา สภาพัฒน์)
ตารางแสดง สัดส่วนหนี้ให้กู้ยืมแก่ครัวเรือนแยกตามวัตถุประสงค์
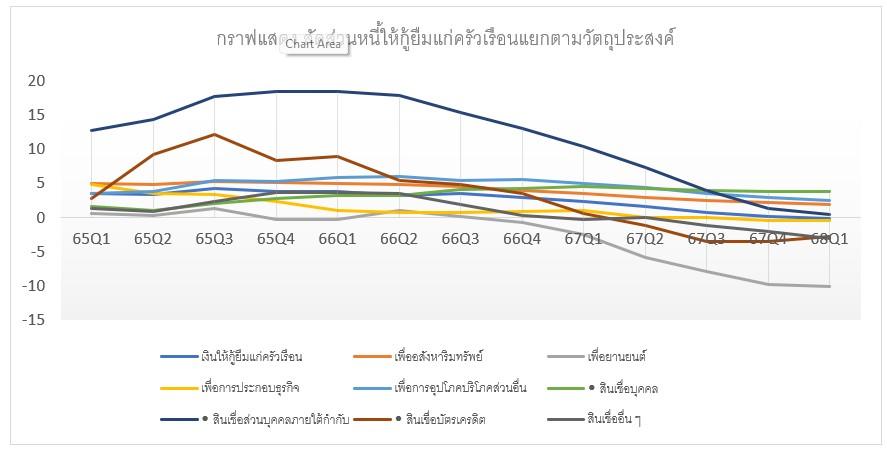
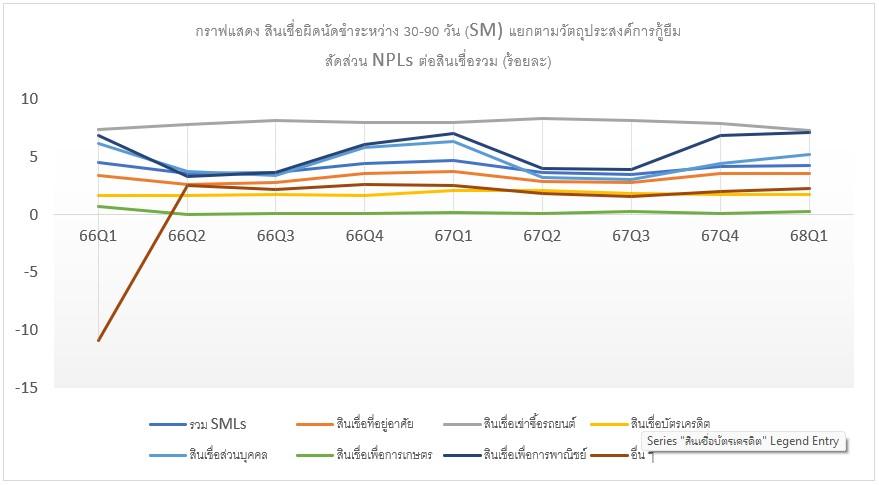
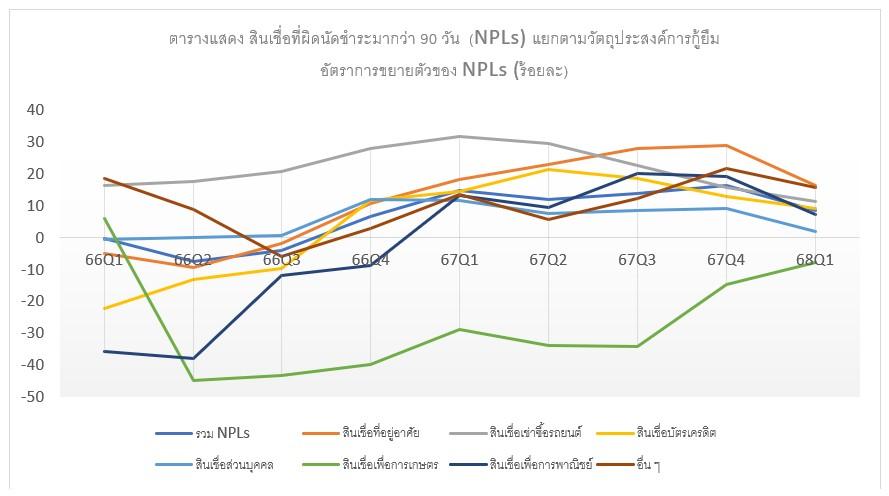
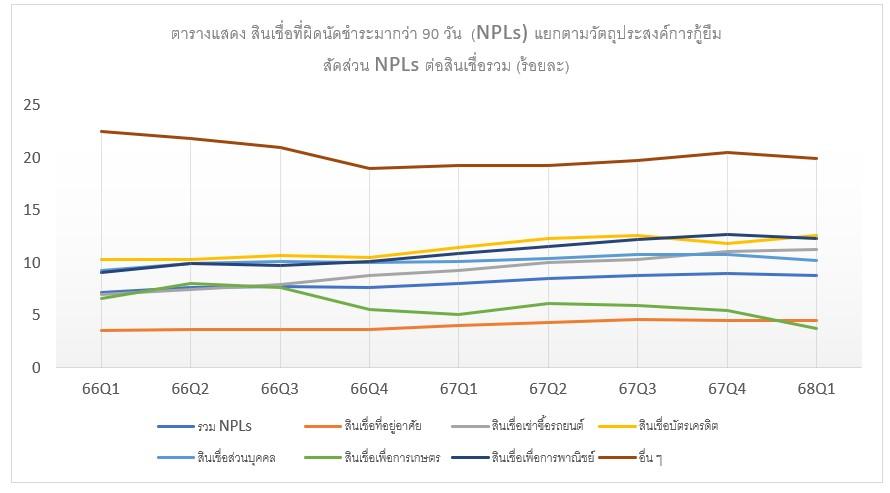
ความสามารถในการชำระหนี้ครัวเรือนยังมีปัญหา จากข้อมูลเครดิตบูโร แม้ว่าสินเชื่อส่วนบุคคล ที่ค้างชำระเกิน 90 วัน (NPLs ต่อสินเชื่อร่วมในไตรมาสหนึ่ง ปี 2568 จะลดลง โดยมีสัดส่วนร้อยละ 8.78 ลดลงจาก ร้อยละ 8.94 ของไตรมาสก่อน และสัดส่วนหนี้ NPLs ต่อสินเชื่อรวมจะลดลงในเกือบทุกประเภทสินเชื่อ ยกเว้น สินเชื่อเช่าซื้อรถยนต์และสินเชื่อบัตรเครดิต แต่เป็นการลดลงจากการหดตัวของการให้สินเชื่อ ขณะที่ NPLs ยังขยายตัวถึงร้อยละ 8.7 โดยมีมูลค่า 1.19 ล้านล้านบาท ขณะที่สินเชื่อที่มีการค้างชำาระระหว่าง 1 – 3 เดือน SMLs มีสัดส่วนต่อสินเชื่ออยู่ที่ร้อยละ 4.25 เพิ่มขึ้นจากร้อยละ 4.17 ของไตรมาสที่ผ่านมา
ตารางแสดง สินเชื่อผิดนัดชำระหว่าง 30-90 วัน (SM) แยกตามวัตถุประสงค์การกู้ยืม
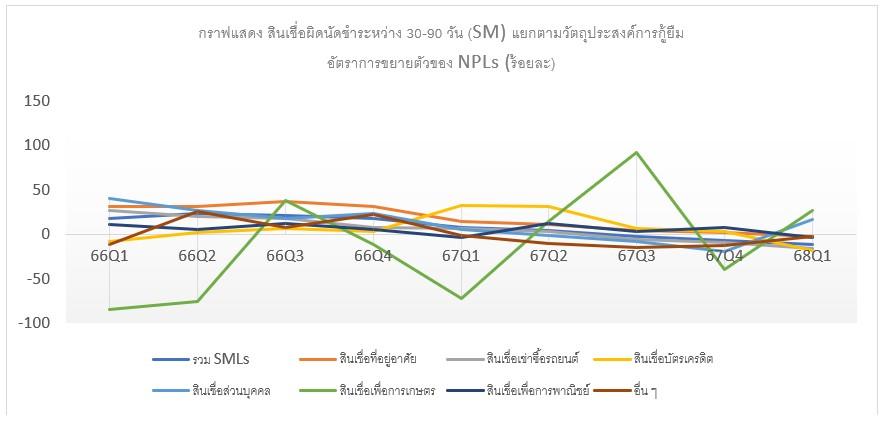
ตารางแสดง สินเชื่อที่ผิดนัดชำระมากว่า 90 วัน (NPLs) แยกตามวัตถุประสงค์การกู้ยืม
อุตสาหกรรมรถยนต์
สถานการณ์ตลาดรถยนต์
ตลาดรถยนต์ในไตรมาส 3/2568 เริ่มมีสัญญาณฟื้นตัวในบางเซกเมนต์ โดยเฉพาะตลาดรถยนต์นั่งและรถยนต์พลังงานไฟฟ้า (xEV) ซึ่งเห็นได้จากยอดขายในเดือนกรกฎาคมที่ปรับตัวเพิ่มขึ้นเมื่อเทียบกับช่วงเดียวกันของปีก่อน อย่างไรก็ตาม ภาพรวมตลอดครึ่งปีแรกยังคงอยู่ในแนวโน้มชะลอตัว โดยเฉพาะตลาดรถยนต์เพื่อการพาณิชย์และรถกระบะ ซึ่งยังได้รับผลกระทบจากปัจจัยทางเศรษฐกิจและการเข้าถึงสินเชื่อที่ยังจำกัด
แนวโน้มตลาดรถยนต์ (ไตรมาส 3/2568)
การฟื้นตัวเฉพาะกลุ่ม : ตลาดรถยนต์นั่งและรถยนต์ขับเคลื่อนสี่ล้อเริ่มฟื้นตัวชัดเจน โดยเฉพาะในเดือนกรกฎาคม 2568 ที่ยอดขายรถยนต์นั่งเพิ่มขึ้น9.4% และรถยนต์เพื่อการพาณิชย์เพิ่มขึ้น2.5% เทียบกับปีก่อนหน้า
การเติบโตของรถยนต์ไฟฟ้า (: ตลาด xEV ยังคงขยายตัวต่อเนื่อง โดยเฉพาะรถยนต์ไฟฟ้า 100% (BEV) ซึ่งมียอดขายเพิ่มขึ้นถึง59.9% ในเดือนมิถุนายน 2568
แรงผลักดันจากนโยบายภาครัฐ: การฟื้นตัวของตลาดในบางส่วนได้รับแรงสนับสนุนจากมาตรการภาครัฐในการกระตุ้นการผลิตและการใช้รถยนต์ไฟฟ้า
ปัจจัยที่ส่งผลต่อตลาดรถยนต์
ภาวะเศรษฐกิจและการลงทุน: ความเชื่อมั่นของผู้บริโภคและภาคธุรกิจยังฟื้นตัวได้ช้า ส่งผลโดยตรงต่อการตัดสินใจซื้อรถยนต์และการลงทุนของภาคเอกชน
ข้อจำกัดด้านการอนุมัติสินเชื่อ: หนี้ครัวเรือนที่อยู่ในระดับสูง ทำให้สถาบันการเงินยังคงมีความเข้มงวดในการปล่อยสินเชื่อ ซึ่งเป็นอุปสรรคต่อการซื้อรถยนต์ใหม่
ความไม่แน่นอนทางการเมือง: ความล่าช้าในการจัดทำงบประมาณรายจ่ายประจำปีและปัญหาทางการเมือง ยังคงเป็นปัจจัยเสี่ยงที่ส่งผลกระทบต่อความเชื่อมั่นในตลาด
บทบาทของนโยบายภาครัฐ: นโยบายสนับสนุนรถยนต์พลังงานไฟฟ้า ทั้งในด้านสิทธิประโยชน์ทางภาษี การส่งเสริมการผลิต และการลงทุนโครงสร้างพื้นฐาน ยังคงมีบทบาทสำคัญในการผลักดันให้ตลาด xEV เติบโตอย่างต่อเนื่อง
สถานการณ์ตลาดรถยนต์มือสอง
ตลาดรถยนต์มือสองของไทยในปี 2568 ยังคงเผชิญกับภาวะชะลอตัวต่อเนื่อง ทั้งด้านปริมาณรถที่เข้าสู่ตลาดและยอดขาย โดยได้รับผลกระทบจากภาวะเศรษฐกิจโดยรวม ความเข้มงวดในการปล่อยสินเชื่อของสถาบันการเงิน และการแข่งขันที่รุนแรงจากรถยนต์ใหม่และรถยนต์ไฟฟ้า (EV)
ภาพรวมตลาดรถมือสอง
ตลาดเผชิญวิกฤตต่อเนื่องเป็นปีที่ 3
ยอดขายลดลงจาก406,000 คันในปี 2566 เหลือเพียง 316,000 คันในปี 2567
ปี 2568 คาดการณ์ว่าจะลดลงเหลือเพียง 285,000 คัน หรือหดตัวอีกประมาณ10%
จำนวนรถที่เข้าสู่ตลาดเฉลี่ยต่อเดือน (5 เดือนแรกของปี : เพียง 18,458 คัน/เดือน ลดลง28% จากช่วงเดียวกันของปีก่อน
ปัจจัยหลักที่ฉุดตลาด
สถาบันการเงินเข้มงวดต่อเนื่อง: การปล่อยสินเชื่อรถมือสองลดลงมากกว่า 25% ในปี 2566–2567 และลดลงต่อเนื่องอีก 10% ในปี 2568
การแข่งขันจากรถใหม่และรถยนต์ไฟฟ้า (: ราคาของรถมือสองถูกกดดันจากการที่ผู้บริโภคหันไปเลือกรถ EV ใหม่ที่มีโพรโมชันจูงใจมากขึ้น
เศรษฐกิจชะลอตัว: กำลังซื้อของผู้บริโภคลดลงจากภาวะค่าครองชีพสูง หนี้ครัวเรือนสูง และความไม่มั่นคงทางเศรษฐกิจ
แนวทางแก้ปัญหา
ความร่วมมือของทุกภาคส่วน: สมาคมผู้ประกอบการรถยนต์ใช้แล้ว เรียกร้องให้ผู้ประกอบการ รัฐบาล และสถาบันการเงิน ร่วมมือกันฟื้นฟูตลาด
ข้อเสนอด้านนโยบายภาษี: นายเผ่าภูมิ โรจนสกุล รัฐมนตรีช่วยว่าการกระทรวงการคลัง เสนอให้ปรับโครงสร้างภาษี เพื่อสนับสนุนการใช้ชิ้นส่วนภายในประเทศ (Local Content) เพื่อลดต้นทุนการผลิตรถ
ยกระดับความน่าเชื่อถือของตลาดรถมือสอง : เช่น การจัดเกรดคุณภาพรถยนต์มือสอง การรับประกันหลังการขาย เพื่อสร้างความเชื่อมั่นแก่ผู้บริโภค และกระตุ้นให้สถาบันการเงินกลับมาปล่อยสินเชื่อ
ตลาดรถยนต์ไฟฟ้า
ตลาดรตยนต์ไฟฟ้า BEV100%ยอดจดทะเบียนสะสมรถยนต์ไฟฟ้า 100% (BEV) ในประเทศไทย
ปี 2563 : ยอดจดทะเบียน BEV รวม 1,056 คัน
ปี 2564 : ยอดจดทะเบียน BEV รวม 1,935 คัน
ปี 2565 : ยอดจดทะเบียน BEV รวม 9,729 คัน
ปี 2566 : ยอดจดทะเบียน BEV รวม 76,314 คัน
ปี 2567 : ม.ค.-ส.ค. ยอดจดทะเบียน 50,132 คัน
ปี 2568 : ม.ค.-ก.ย. ยอดจดทะเบียน ประมาณ 66,000 คัน
ยอดจดทะเบียนใหม่ BEV ในช่วง 9 เดือนแรกของปี 2568 ยังคงทรงตัว เมื่อเทียบกับปีที่ผ่านมา
รถยนต์ HEV และ PHEV ยังคงเติบโตต่อเนื่อง โดยเฉพาะในกลุ่มผู้บริโภคที่ยังไม่มั่นใจใน BEV 100%
ยอดจดทะเบียนรถใหม่รวม (Passenger Car + 1 Ton Pickup):
ปี 2566: 798,582 คัน,ปี 2567 (ถึงสิ้น ส.ค.): 314,121 คัน มีแนวโน้มลดลง
แนวโน้มตลาด BEV และ EV อื่น ๆ ในไตรมาส 3/2568
1. การแข่งขันด้านราคายังรุนแรง
สงครามราคารถ EV จากจีนยังดำเนินต่อเนื่อง โดยปรับราคาลดลง 10–30% ตลอดปี
เช่น NETA X ที่ประกอบในไทย เปิดตัวราคาเพียง 739,900–799,000 บาท
ค่ายรถรายอื่นต้องเร่งปรับราคาตามเพื่อรักษาความสามารถในการแข่งขัน
ราคาวัตถุดิบหลักอย่าง Lithium ลดลงต่อเนื่อง คาดว่าต้นทุนผลิต EV จะลดลงอีกในระยะกลาง
2. ผลกระทบจากการลดราคาต่อเนื่อง
ผู้บริโภค ชะลอการตัดสินใจซื้อ รอราคาปรับลง
รถยนต์ ICE มือสองราคาร่วง กระทบผู้ให้บริการลิสซิ่งและลานประมูล
ลิสซิ่งต้องเร่ง ระบายรถยึดคืนให้เร็วที่สุด เพื่อหลีกเลี่ยงการขาดทุนจากราคาตลาดที่ปรับตัวลงต่อเนื่อง
3. ความท้าทายต่อความเชื่อมั่นใน BEV
ผู้บริโภคเริ่ม ตั้งคำถามเรื่องความคุ้มค่าและความสะดวกใช้งาน เช่น:
หาสถานีชาร์จยากในต่างจังหวัด
ค่าประกันภัยสูงกว่ารถทั่วไป
ค่าเปลี่ยนและซ่อมบำรุงแบตเตอรี่สูง
กระแสตีกลับ: ผู้บริโภคเริ่ม หันมานิยม HEV/PHEV ที่ใช้งานสะดวกกว่าในภาพรวม
แนวโน้มสำคัญใน Q4/2568 และปี 2569
BOI เตรียมออกมาตรการส่งเสริมการลงทุนรอบใหม่ เพื่อดึงดูดการผลิต EV และแบตเตอรี่ในประเทศ
โครงสร้างพื้นฐาน (EV Infrastructure) เช่น สถานีชาร์จ และระบบจองทะเบียนออนไลน์ จะเป็นปัจจัยเร่งการเติบโต
ค่ายรถญี่ปุ่นเริ่มเปิดตัว รถ Hybrid รุ่นใหม่ราคาจับต้องได้ รองรับพฤติกรรมผู้บริโภคที่ยังลังเลกับ BEV 100%
ภาคการเกษตร
ภาคเกษตรไทยครึ่งหลังของปี 2568 เผชิญความท้าทายหลายด้าน โดยเฉพาะภาวะ อุปทานส่วนเกิน (Oversupply) ที่กดดันราคาพืชผลหลักให้ปรับตัวลดลง และการส่งออกข้าวที่ชะลอตัวจากตลาดโลก ขณะที่ผลผลิตในบางหมวด เช่น สุกร โคเนื้อ และปลาทับทิม กลับมีแนวโน้มฟื้นตัวดีขึ้น จากการควบคุมโรคระบาดได้ดีขึ้น และแรงสนับสนุนจากนโยบายภาครัฐ
รายได้ภาคเกษตร (5 พืชหลัก)
คาดว่าปี 2568 รายได้เกษตรกรจากพืชหลัก (ข้าว, มันสำปะหลัง, ยางพารา, อ้อย, ปาล์มน้ำมัน) จะ หดตัวลงประมาณ 16% เหลือ ประมาณ 8.1 แสนล้านบาท
สาเหตุหลัก: ภาวะ อุปทานล้นตลาด ทั้งในประเทศและภูมิภาค ประกอบกับ การส่งออกที่ไม่ฟื้นตัว ทำให้ราคาผลผลิตตกต่ำอย่างต่อเนื่อง
มีความเสี่ยงว่าแนวโน้มนี้จะ ลากยาวไปถึงปี 2569
ปัญหาเฉพาะรายสินค้าเกษตรสำคัญ
พืช/สินค้า | ประเด็นปัญหา |
ข้าว | การส่งออกหดตัว ~ 40% (ลดลงกว่า 9 ล้านตัน) กดดันราคาข้าวเปลือกตกลง 35–40% แม้ผลผลิตเพิ่มขึ้น |
ปาล์มน้ำมัน | ความต้องการไบโอดีเซลลดลง ~3 ล้านตัน/ปี เนื่องจากนโยบายพลังงานไม่สอดคล้องกับสถานการณ์จริง |
มันสำปะหลัง | จีนหันไปตั้งโรงงานใน CLMV สัดส่วนผลผลิตจากประเทศเพื่อนบ้านพุ่งเป็น 71% ทำให้ไทย เสียส่วนแบ่งตลาด |
อ้อย | ราคาน้ำตาลโลกลดลงจากปริมาณผลิตของบราซิลเพิ่มขึ้น ส่งผลให้ราคาน้ำตาลไทยถูกกดดันตาม |
ยางพารา | ได้รับผลกระทบจากการชะลอตัวของอุตสาหกรรมยานยนต์ทั่วโลก |
ปัจจัยเสี่ยงสำคัญ
สภาพอากาศแปรปรวน จากภาวะเอลนีโญ-ลานีญา มีผลต่อปริมาณผลผลิตและคุณภาพ
ราคาสินค้าเกษตรผันผวนต่อเนื่อง โดยเฉพาะสินค้าเกษตรส่งออก
สถานการณ์เศรษฐกิจโลกไม่แน่นอน และนโยบายกีดกันทางการค้าเริ่มเข้มงวด
นโยบายการเงินสหรัฐฯ เข้มงวดต่อเนื่อง ส่งผลให้เงินบาทอ่อนค่า แต่ไม่ได้ช่วยส่งออกมากนัก เพราะดีมานด์โลกยังชะลอตัว
สินค้าเกษตรที่มีแนวโน้มบวก
สุกร โคเนื้อ และปลาทับทิม: แนวโน้มดีขึ้นจากความสำเร็จในการควบคุมโรคระบาด และมาตรการสนับสนุนจากรัฐ
สับปะรดปัตตาเวีย: ได้รับอานิสงส์จากสภาพอากาศที่เอื้ออำนวยและผลผลิตที่มีคุณภาพดีขึ้น
ภาคเครื่องใช้ไฟฟ้า (เครื่องปรับอากาศ)
สถานการณ์ตลาดแอร์ไทยในปี 2568
ตลาดแอร์ไทยในปี 2568 เผชิญกับวิกฤติโดยมียอดขายติดลบครั้งแรกในรอบ 4 ปี โดยหดตัว22% เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า (ณ 5 เดือนแรก)
ปัจจัยสำคัญที่กดดันตลาด ได้แก่ เศรษฐกิจชะลอตัว, สภาพอากาศอ่อน การร้อนช้ากว่าปีก่อน และผู้บริโภคระมัดระวังการใช้จ่าย
ในช่วง 5 เดือนแรก ตลาดเครื่องใช้ไฟฟ้ารวมหดตัว ~8% โดย “แอร์” เป็นหนึ่งในเซ็กเมนต์ที่ปรับตัวลดลงมากที่สุด (~22%)
ขนาดตลาด &ยอดขาย
ตลาดเครื่องใช้ไฟฟ้ารวมในไทยมีมูลค่าราว2.3–2.4 แสนล้านบาท
มูลค่าตลาดแอร์รวมอยู่ที่ประมาณ25,000–30,000 ล้านบาท/ปีและยอดขายอยู่ในช่วง2.4–2.6 ล้านเครื่อง/ปี(โดยประมาณ)
มีรายงานว่าในปี 2568 ตลาดแอร์อาจขยายตัวเพียงเล็กน้อย หรือทรงตัว เนื่องจากปัจจัยลบหลายด้าน
ผลกระทบ &แนวรับของผู้ผลิต
ทุกแบรนด์หลักในไทย (เช่น ไดกิ้น, มิตซูบิชิ, โตชิบา, แอลจี, ไมเดีย, ไฮเออร์ ฯลฯ) ต่างได้รับผลกระทบ ยอดขายลดลง เมื่อเทียบกับปีที่ผ่านมา
อย่างไรก็ดี “ไฮเออร์” สามารถลดผลกระทบได้บ้าง — ยอดขายลดลงประมาณ10% ซึ่งน้อยกว่าค่าเฉลี่ยตลาดรวมที่ติดลบ ~22%
คาดว่าในครึ่งปีหลัง ผู้ประกอบการทุกแบรนด์จะเน้นโพรโมชันรุนแรง เช่น ลดราคา 10–15% เพื่อกระตุ้นยอดขาย
บทบาทของไทยในฐานการผลิตแอร์โลก
ประเทศไทยถูกยกให้เป็นหนึ่งในฐานการผลิตเครื่องปรับอากาศระดับโลกมีการผลิตและส่งออกจำนวนมาก
รายงานระบุว่าในปี 2024 ไทยผลิตแอร์ได้ถึง19 ล้านเครื่องและอยู่ในอันดับที่ 3 ของโลกด้านการผลิตแอร์
มีการรายงานว่าไทยเป็นผู้ส่งออกเครื่องปรับอากาศอันดับ 2 ของโลกในบางปี
บริษัทแอลจี (ประเทศไทย) เปิดโรงงานระยองซึ่งทำหน้าที่เป็น “ฮับส่งออก” จากไทยไปยังหลายประเทศ — มีกำลังการผลิตรวมเกือบ 6 ล้านเครื่องต่อปี
แนวโน้มอุตสาหกรรม
ในปี 2568 บริษัทได้รับผลกระทบจากการออกกฎหมาย หลักเกณฑ์ในการดำเนินงาน ของหน่วยงานกำกับดูแลบริษัท ดังนี้
นโยบาย ธนาคารแห่งประเทศไทย
หลักเกณฑ์การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending)
หลักเกณฑ์ Responsible Lending ได้ยกระดับจากการขอความร่วมมือให้สถาบันการเงินช่วยเหลือลูกหนี้ เป็นการกำหนดให้สถาบันการเงินต้องให้สินเชื่ออย่างรับผิดชอบและเป็นธรรมตลอดวงจรหนี้ โดยมีเป้าหมายเพื่อแก้ปัญหาหนี้ครัวเรือนให้ยั่งยืนในระยะยาว ประกอบด้วย 3 เรื่องหลัก ดังนี้
ลูกหนี้ได้รับการช่วยเหลืออย่างสัมฤทธิ์ผลมากขึ้น โดยปรับในส่วนของเงื่อนไขการให้ความช่วยเหลือลูกหนี้ที่เป็นหนี้เรื้อรังให้เหมาะสมและผ่อนปรนแนวทางการพิจารณาความสามารถในการชำระหนี้ สำหรับการรวมหนี้ (debt consolidation) และการให้สินเชื่อเพื่อไถ่ถอนสินเชื่อจากผู้ให้บริการอื่น (ซึ่งการปรับปรุงหลักเกณฑ์ดังกล่าว จะช่วยให้ลูกหนี้ได้รับเงื่อนไขการชำระหนี้ที่ดีขึ้นและสามารถผ่อนชำระหนี้ได้สอดคล้องกับความสามารถในการชำระหนี้ของตนเอง
ลูกหนี้ได้รับการกระตุกพฤติกรรมให้มีวินัยทางการเงิน และมีแรงจูงใจที่จะเลือกชำระหนี้ในระดับที่เหมาะสมกับความสามารถของตนและชำระหนี้เพิ่มเท่าที่สามารถชำระได้ ซึ่งช่วยลดภาระดอกเบี้ยให้กับลูกหนี้ในระยะยาว โดยกำหนดให้ผู้ให้บริการให้ข้อมูลเพิ่มเติมเกี่ยวกับการชำระคืนหนี้และภาระต้นทุนในการกู้ยืม ทั้งในช่วงก่อนเป็นหนี้และระหว่างเป็นหนี้
ผู้ให้บริการมีแนวปฏิบัติที่ชัดเจน สอดคล้องกับหลักเกณฑ์และเป็นไปตามแนวปฏิบัติของธุรกิจที่ดำเนินการอยู่ โดยผ่อนปรนแนวทางการประเมินความสามารถในการชำระหนี้ของลูกค้าเพื่อให้การอนุมัติสินเชื่อบางประเภทสามารถรวมรายได้ของผู้ค้ำประกันได้ตามที่มีแนวปฏิบัติอยู่เป็นวงกว้างในปัจจุบัน และเพื่อให้การปรับปรุงโครงสร้างหนี้ สามารถใช้วิธีการสอบถามลูกหนี้ถึงความสามารถในการชำระหนี้แทนการใช้เอกสารได้
ที่ผ่านมา ธปท. ให้ความสำคัญกับการแก้ปัญหาหนี้ครัวเรือนมาอย่างต่อเนื่อง โดยดำเนินมาตรการแก้ปัญหาหนี้ภายใต้ 3 หลักการที่สำคัญ คือ 1) ทำอย่างครบวงจร ครอบคลุมตั้งแต่การแก้หนี้เดิมที่มีปัญหาเพื่อช่วยให้ลูกหนี้ปิดจบหนี้ได้ในเวลาที่เหมาะสม จนถึงการปล่อยหนี้ใหม่อย่างมีคุณภาพเพื่อป้องกันการก่อหนี้เกินตัว 2) ทำถูกหลักการ ไม่ลดโอกาสในการเข้าถึงสินเชื่อในอนาคต โดยลูกหนี้ยังสามารถขอสินเชื่อเพื่อสภาพคล่องได้ และไม่ทำให้เกิดปัญหาการเสียวินัยในการชำระหนี้ และ 3) ทำร่วมกันทุกภาคส่วน ผ่านความร่วมมือจากภาครัฐ เจ้าหนี้ภาคเอกชน และลูกหนี้ โดย ธปท. ติดตามประสิทธิผลของมาตรการอย่างใกล้ชิด ตลอดจนรับฟังความคิดเห็นจากผู้ที่เกี่ยวข้อง เพื่อปรับมาตรการช่วยเหลือลูกหนี้ให้เหมาะสมกับสถานการณ์อย่างต่อเนื่อง
ดังนั้น มาตรการ Responsible Lending จะช่วยให้การปล่อยสินเชื่อใหม่มีคุณภาพมากขึ้น โดยไม่ได้มีข้อกำหนดหรือเกณฑ์เฉพาะในการปล่อยสินเชื่อ เนื่องจากสถาบันการเงินจะพิจารณาความเสี่ยงในการให้สินเชื่อจากการประเมินความสามารถในการชำระหนี้ของผู้กู้เองเป็นสำคัญ ทำให้มาตรการ Responsible Lending ไม่ได้เป็นข้อจำกัดต่อการเข้าถึงสินเชื่อของประชาชน
การกำกับดูแลธุรกิจการให้เช่าซื้อและการให้เช่าแบบลิสซิ่งรถยนต์และรถจักรยานยนต์
ส่วนที่ 1 : แนวทางและหลักเกณฑ์กำกับดูแลธุรกิจการให้เช่าซื้อและการให้เช่าแบบลิสซิ่งรถยนต์และรถจักรยานยนต์
ธุรกิจการให้เช่าซื้อและการให้เช่าแบบลิสซิ่งรถยนต์และรถจักรยานยนต์เป็นแหล่งเงินทุนสำคัญสำหรับประชาชน โดยมีปริมาณธุรกรรมค่อนข้างสูง ซึ่งมีนัยต่อระบบเศรษฐกิจโดยรวมและกระทบประชาชนในวงกว้าง ซึ่งในปัจจุบัน ยังไม่มีกฎหมายควบคุมการประกอบธุรกิจดังกล่าวเป็นการเฉพาะ ภาครัฐจึงออกพระราชกฤษฎีกากำหนดให้การประกอบธุรกิจการให้เช่าซื้อและการให้เช่าแบบลิสซิ่งรถยนต์และรถจักรยานยนต์อยู่ภายใต้บังคับของพระราชบัญญัติธุรกิจสถาบันการเงิน พ.ศ. 2551 พ.ศ. 2568 โดยให้อำนาจ ธปท. เป็นหน่วยงานกำกับดูแลผู้ประกอบธุรกิจการให้เช่าซื้อและการให้เช่าแบบลิสซิ่งที่มิใช่สถาบันการเงิน (ไม่รวมถึงผู้ประกอบธุรกิจที่เป็นบุคคลธรรมดา สหกรณ์แท็กชี่ และนิติบุคคลอื่นซึ่งรัฐมนตรีจะมีประกาศกำหนด)
เมื่อวันที่ 3 ธันวาคม 2568 ธปท. ได้ออกประกาศ เรื่อง การกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการประกอบธุรกิจการให้เช่าซื้อและการให้เช่าแบบลิสซิ่งรถยนต์และรถจักรยานยนต์ เพื่อยกระดับการให้บริการทางการเงินของผู้ประกอบธุรกิจให้เช่าซื้อและการให้เช่าแบบลิสซิ่งรถยนต์และรถจักรยานยนต์ภายใต้การกำกับของ ธปท. (ผู้ประกอบธุรกิจฯ) ให้มีความรับผิดชอบ เป็นธรรม และโปร่งใส เพื่อให้ลูกค้าได้รับบริการที่เป็นมาตรฐาน ตรงกับความต้องการ และได้รับข้อมูลเกี่ยวกับผลิตภัณฑ์อย่างครบถ้วน ภายใต้ราคาและเงื่อนไขที่เหมาะสมและเป็นธรรม รวมถึงได้รับการดูแลช่วยเหลือเมื่อมีปัญหาในการชำระหนี้ ตลอดจนมีช่องทางการร้องเรียนปัญหา และได้รับการดูแลแก้ปัญหาอย่างเป็นธรรม ขณะเดียวกัน การกำกับดูแลดังกล่าวจะช่วยให้ ธปท. ดูแลเสถียรภาพเศรษฐกิจการเงินได้ดีขึ้น โดยเฉพาะปัญหาหนี้ครัวเรือน ซึ่งหลักเกณฑ์ประกอบด้วย 5 เรื่อง ดังนี้
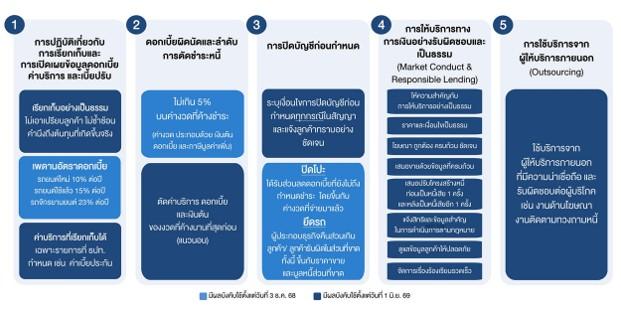
ขอบเขตและวันบังคับใช้หลักเกณฑ์ แบ่งได้เป็น 2 กลุ่มหลัก ได้แก่
หลักเกณฑ์ต่าง ๆ ทั้งเรื่องการปฏิบัติและการเปิดเผยข้อมูลเกี่ยวกับดอกเบี้ย ค่าบริการ และเบี้ยปรับ ประเภทของค่าบริการที่เรียกเก็บได้ ลำดับการตัดชำระหนี้ การระบุเงื่อนไขเกี่ยวกับการปิดบัญชี/ยกเลิกสัญญาก่อนกำหนด การให้บริการทางการเงินอย่างรับผิดชอบและเป็นธรรม และการใช้บริการจากผู้ให้บริการภายนอก จะมีผลบังคับใช้ตั้งแต่วันที่ 1มิถุนายน 2569เพื่อให้ผู้ประกอบธุรกิจเช่าซื้อลิสซิ่งฯ สามารถเตรียมความพร้อมและปฏิบัติตามหลักเกณฑ์ได้อย่างมีประสิทธิภาพและราบรื่น
หลักเกณฑ์เรื่องเพดานอัตราดอกเบี้ย การคิดดอกเบี้ยผิดนัดชำระหนี้ และการได้รับส่วนลดการปิดบัญชีก่อนกำหนด สำหรับการให้เช่าซื้อแก่บุคคลธรรมดาเพื่อใช้ส่วนตัว จะบังคับใช้กับสัญญาใหม่ที่จัดทำขึ้นตั้งแต่วันที่ 3 ธันวาคม 2568 เป็นต้นไป เท่านั้น
ส่วนที่ 2 : การขอความร่วมมือให้ผู้ประกอบธุรกิจการให้เช่าซื้อและการให้เช่าแบบลิสซิ่งที่มิใช่สถาบันการเงินให้ความช่วยเหลือลูกหนี้ที่ได้รับผลกระทบจากสาธารณภัย และสถานการณ์ชายแดนไทย-กัมพูชา
เมื่อวันที่ 15 ธันวาคม 2568 ธปท. ได้ออกหนังสือเวียนเพื่อขอความร่วมมือให้ผู้ประกอบธุรกิจการให้เช่าซื้อและการให้เช่าแบบลิสซิ่งที่มิใช่สถาบันการเงิน พิจารณาให้ความช่วยเหลือลูกหนี้ที่ได้รับผลกระทบจากเหตุการณ์สาธารณภัย รวมถึงสถานการณ์ความไม่สงบบริเวณชายแดนไทย - กัมพูชา ในด้านเงินทุนและสภาพคล่อง เพื่อให้ลูกหนี้สามารถประกอบอาชีพหรือดำเนินธุรกิจหรือเพื่อใช้ประโยชน์ในทรัพย์สินเป็นการส่วนตัวต่อไปได้ รวมทั้งดูแลให้มีการปรับปรุงโครงสร้างหนี้ให้สอดคล้องกับความจำเป็นของลูกหนี้ โดยให้พิจารณาอนุมัติความช่วยเหลือให้แล้วเสร็จไม่เกิน 12 เดือน
นอกจากนี้ ในช่วงระยะเวลาที่ช่วยเหลือ ขอให้ผู้ประกอบธุรกิจการให้เช่าซื้อและการให้เช่าแบบลิสซิ่งที่มิใช่สถาบันการเงิน ไม่เรียกเก็บดอกเบี้ยผิดนัด ค่าบริการ เบี้ยปรับ หรือค่าใช้จ่ายอื่นใดเพิ่มเติมจากลูกหนี้ และในการเรียกเก็บเงินต้นและดอกเบี้ยที่คิดคำนวณในช่วงให้ความช่วยเหลือ ให้ใช้วิธีที่จะไม่ก่อให้เกิดภาระกับลูกหนี้มากจนเกินไป และไม่เรียกเก็บเป็นเงินก้อนในครั้งเดียวเมื่อสิ้นระยะเวลาให้ความช่วยเหลือ ทั้งนี้ การขอความร่วมมือข้างต้นสอดคล้องและเป็นไปในแนวทางเดียวกับผู้ประกอบธุรกิจภายใต้การกำกับของ ธปท. ในปัจจุบัน
3.1.2 นโยบาย สำนักงานคุ้มครองผู้บริโภค
สำนักงานคณะกรรมการคุ้มครองผู้บริโภค ได้ออกประกาศคณะกรรมการว่าด้วยสัญญา เรื่อง ให้ธุรกิจเช่าซื้อรถแทรกเตอร์ที่ใช้ในการเกษตรและเครื่องจักรกลการเกษตร เป็นธุรกิจที่ควบคุมสัญญา พ.ศ. 2568 ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 10 มกราคม 2569 เป็นต้น นับเป็นข่าวดีครั้งสำคัญสำหรับเกษตรกรและผู้ประกอบอาชีพด้านการเกษตร เพื่อยกระดับการคุ้มครองและสร้างความเป็นธรรมในธุรกิจดังกล่าว ซึ่งเป็นเครื่องมือสำคัญในการทำมาหากินของพี่น้องเกษตรกร เพื่อป้องกันการเอารัดเอาเปรียบจากผู้ประกอบธุรกิจ
มาตรการใหม่นี้มุ่งเน้นการกำหนดมาตรฐานของสัญญาและอัตราดอกเบี้ย เพื่อให้เกษตรกรสามารถเข้าถึงแหล่งเงินทุนและเครื่องมือในการประกอบอาชีพได้อย่างเป็นธรรมยิ่งขึ้น โดยมีจุดหลักในการจำกัดอัตราดอกเบี้ยสิ่งที่โดดเด่นที่สุดคือการกำหนดให้ อัตราดอกเบี้ยที่แท้จริงในสัญญาเช่าซื้อ ต้องไม่เกินร้อยละ 15 ต่อปี ซึ่งจะช่วยลดภาระดอกเบี้ยที่สูงเกินจริงให้กับเกษตรกร การเปลี่ยนแปลงครั้งใหญ่เพื่อความเข้มแข็งภาคเกษตร การที่ สคบ. ขยายขอบเขตการควบคุมมาถึงธุรกิจเช่าซื้อเครื่องมือเกษตรนี้ สะท้อนให้เห็นถึงความตระหนักถึงความสำคัญของภาคเกษตรไทย การควบคุมครั้งนี้ไม่เพียงแต่จะช่วย คุ้มครองเกษตรกรจากสัญญาที่ไม่เป็นธรรมและดอกเบี้ยที่สูงเกินไป แต่ยังเป็นการสร้างมาตรฐานใหม่ ให้กับธุรกิจเช่าซื้อเครื่องจักรกลการเกษตร ทำให้เกิดความโปร่งใสและเป็นธรรมมากขึ้นในระบบนิเวศการเงินเพื่อการเกษตร และกำหนดให้ผู้ประกอบธุรกิจ ต้องใช้ข้อสัญญาที่เป็นธรรม และข้อสัญญาต้องมีสาระสำคัญตามแบบสัญญามาตรฐาน ตามที่กฎหมายกำหนด ดังต่อไปนี้
รายละเอียดการชำระราคาค่าเช่าซื้อ
วิธีการคำนวณเงินที่ผู้บริโภคต้องชำระ
ผู้บริโภคสามารถขอผ่อนผันระยะเวลาชำระหนี้เงินค่าเช่าซื้อ
ส่วนลดกรณีผู้บริโภคปิดบัญชีค่าเช่าซื้อ
อัตราดอกเบี้ยที่แท้จริง (Effective Interest Rate) ต้องไม่เกินอัตราร้อยละ 15 ต่อปี
สิทธิในการบอกเลิกสัญญาของผู้บริโภค และตารางแสดงภาระหนี้
หากผู้ประกอบธุรกิจไม่ปฏิบัติตามประกาศนี้ จะถือว่ามีความผิดตามกฎหมาย และมีบทลงโทษตามที่กําหนด
ปัจจัยสนับสนุนในปี 2569
ตารางแสดงปัจจัยด้านบวก ปี 2569
ลำดับ | ปัจจัยบวก | ผลด้านบวก | โอกาส |
1 | นโยบายรัฐบาลใหม่
| ประชาชนมีรายจ่ายลดลง มีความสามารถในการชำระหนี้ ได้ดีขึ้น | การจัดเก็บหนี้ที่อาจทำได้ดีขึ้นเนื่องจากปัจจัยด้านลูกค้าที่มีความสามารถในการชำระหนี้ที่ดีขึ้น จากมาตรการช่วยเหลือด้านการลดรายจ่ายของรัฐบาล |
2 | การท่องเที่ยว
| ความคึกคักของกิจกรรมทางเศรษฐกิจ ส่งผลต่อรายได้ของประชาชนที่ดีขึ้น | ความต้องการสินเชื่อภาคบริการ |
3 | อัตราการว่างงานอยู่ระดับต่ำ | ประชากรมีรายได้จากการทำงาน ทั้งภาคการผลิตและบริการ | มีรายได้สำหรับภาระค่าใช้จ่ายทั้งรายจ่ายทั่วไปและชำระหนี้สิน |
4 | การเติบโตของอุตสาหกรรมรถยนต์ | การขยายตัวของรถยนต์พลังงานไฮบริดกลุ่ม PHEV, HEV, และไฟฟ้า BEV 100% | ความต้องการสินเชื่อที่เพิ่มขึ้น |
5 | การเติบโตของอุตสาหกรรมสินเชื่อ | การเติบโตการท่องเที่ยว ทำให้ภาคบริการ มีความต้องการสินเชื่อที่เพิ่มขึ้น | ความต้องการสินเชื่อที่เพิ่มขึ้น |
ข้อจำกัดและปัจจัยเสี่ยงในปี 2569
ตารางแสดงปัจจัยเสี่ยงด้านลบปี 2569
ลำดับ | ปัจจัยเสี่ยง | ผลกระทบ | การเฝ้าระวัง |
1 | สินเชื่อรถยนต์ด้อยคุณภาพ ชั้น SM และ NPL อยู่ในระดับสูง | อาจส่งผลให้ ปริมาณรถยึดเพิ่มขึ้น เพิ่ม supply รถยึดในตลาดปริมาณมาก ในขณะที่ฝั่ง demand มีอุปสรรค จากภาวะหนี้สินครัวเรือนที่ยังอยู่ในระดับสูง อาจทำให้ราคารถยึดตกต่ำอย่างมาก | การระมัดระวังในการพิจารณาลูกค้าเป็นพิเศษ และ การเร่งระบายรถยึดคงค้างสต๊อก ให้ขายออกได้โดยเร็ว เพื่อลดภาวะขาดทุนจาก over supply |
2 | หนี้สินครัวเรือนในระดับสูง | ความสามารถในการก่อหนี้ใหม่ ที่อยู่ในระดับต่ำ | การผิดนัดชำระ การเลื่อนชั้นลูกหนี้ ตกต่ำลงเรื่อยๆ |
3 | ภาวะน้ำท่วมและภัยแล้ง | ผลกระทบต่อการจ้างงานและรายได้ของเกษตรกรจากภัยแล้งที่มีแนวโน้มรุนแรงมากขึ้นทำให้ลูกค้ามีความเสี่ยงด้านรายรับอาจส่งผลต่อความสามารถในการชำระหนี้ | ระมัดระวังการปล่อยสินเชื่อให้กลุ่มลูกค้าที่เป็นเกษตรกร ในพื้นที่เสี่ยงน้ำท่วมและภัยแล้ง |
4 | ภาวะสงคราม ระหว่างประเทศ รัสเซีย-ยูเครน ที่ยืดเยื้อ และบานปลาย สงครามอิสราเอล เลบานนอน อีหร่าน | ความไม่แน่นอนของเศรษฐกิจ และ จำนวนนักเที่ยวเข้าประเทศ | สถานการณ์ต่างประเทศ และ จำนวนนักท่องเที่ยว รวมถึงการนำเข้า และ ส่งออก สินค้าและบริการ |
5 | ภาวะเศรษกิจอาจตกต่ำ ในประเทศ แกนหลัก เช่น สหรัฐอเมริกา จีน ญี่ปุ่น และ กลุ่มยูโร | จำนวนนักท่องเที่ยวที่เดินทางเข้าไทยลดลง ส่งผลต่อภาพรวมรายได้ของกลุ่มลูกค้าบริษัทที่ลดลง และส่งผลต่อความสามารถในการชำระหนี้ | ภาวะเศรษฐกิจของประเทศใหญ่ เช่น จีน ยุโรป อเมริกา รัสเซีย ญี่ปุ่น เกาหลี เป็นต้น |
6 | ภาวะรถยึดล้นตลาด (Over Supply) และดัชนีราคารถยนต์นั่งมือสอง ปรับตัวลดลงอย่างมีนัยสำคัญ | ขายขาดทุนรถยึดอาจปรับตัวสูงขึ้น | การระบายรถยึดออกจาก สต๊อกให้เร็วที่สุด |
7 | ภาวะตลาดรถยนต์ไฟฟ้า BEV | กระทบต่อราคาขายรถยนต์มือสองที่ปรับตัวลดลงเพื่อแข่งขัน | การระบายรถยึดออกจาก สต๊อกให้เร็วที่สุด |
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
ในการประกอบธุรกิจบริการสินเชื่อ การจัดหาผลิตภัณฑ์และบริการที่สำคัญ คือ การจัดหาเงินทุนเพื่อใช้ในการให้บริการสินเชื่อ ซึ่งปัจจุบันบริษัทมีแหล่งที่มาของเงินทุนจากส่วนของผู้ถือหุ้น เงินกู้ยืมจากสถาบันการเงิน หุ้นกู้ เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน และเงินกู้ยืมจากบุคคลอื่น โดยมีรายละเอียดแหล่งที่มาของเงินทุนสรุปได้ ดังนี้
แหล่งเงินทุน | ณ วันที่ 31 ธันวาคม | |||
2567 | 2568 | |||
ล้านบาท | ร้อยละ | ล้านบาท | ร้อยละ | |
เงินกู้ยืมจากสถาบันการเงิน | ||||
เงินกู้ยืมระยะสั้น | 385.5 | 3.0 | 220.1 | 2.4 |
เงินกู้ยืมระยะยาว | 6,331.2 | 49.8 | 3,469.1 | 38.7 |
รวมเงินกู้ยืมจากสถาบันการเงิน | 6,716.7 | 52.8 | 3,689.2 | 41.1 |
หุ้นกู้ | 756.9 | 6.0 | 146.7 | 1.6 |
เงินกู้ยืมจากบุคคลอื่น | - | - | 17.0 | 0.2 |
เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกัน | - | - | 41.0 | 0.5 |
ส่วนของผู้ถือหุ้น | 5,240.4 | 41.2 | 5,076.5 | 56.6 |
รวมแหล่งเงินทุน | 12,714.0 | 100.0 | 8,970.4 | 100.0 |
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีสัดส่วนเงินกู้ยืมจากสถาบันการเงินร้อยละ 41.1 หุ้นกู้ร้อยละ 1.6 เงินกู้ยืมจากบุคคลอื่นร้อยละ 0.2 เงินกู้ยืมจากบุคคลที่เกี่ยวข้องกันร้อยละ 0.5 และส่วนของผู้ถือหุ้นร้อยละ 56.6 ของแหล่งเงินทุนทั้งหมด โดยบริษัทมีเงินกู้ยืมจากสถาบันการเงินส่วนที่เป็นเงินกู้ยืมระยะยาวในสัดส่วนร้อยละ 38.7 ของแหล่งเงินทุนทั้งหมด หรือร้อยละ 94.0 ของเงินกู้ยืมจากสถาบันการเงินทั้งหมด
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
มีหุ้นกู้ (Y/N)
ไม่มี
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี